Ekonomski analitičar, vlasnik i direktor Arhivanalitike i urednik Ekonomskog laba s dugogodišnjim iskustvom u područjima makroekonomske i financijske analize, ulaganja i poslovnog savjetovanja.
Vladin prijedlog proračuna za 2027. godinu počiva na realnijim makroekonomskim prognozama od ranijih prognoza Vlade i osobito HNB-a koji je u rujnu objavio prognozu rasta realnog BDP-a po stopama od 2,4% za 2026. i 2027. godinu. Vlada se prognozom rasta po stopama 2,3 i 2,1% u 2026. i 2027. približila mojih 1,9 i 1,7% za 2026. i 2027. (Prognozu Arhivanalitike objavio sam početkom rujna, neposredno prije HNB-a). Vlada je s novom prognozom i dalje bliža HNB-u nego meni, i nadajmo se da će vrijeme pokazati da su bili u pravu. Jer, ako se prognoza o tome da trend gospodarske aktivnosti pada ispod godišnjeg rasta od 2% pokaže točnom, predloženi proračun morat će doživjeti veliki rebalans najkasnije u lipnju 2027. ako se želi i iduće godine ostati unutar fiskalnog pravila o deficitu opće države do 3% BDP-a.
Tablica 1. Usporedba glavnih makroekonomskih očekivanja i prognoza*
| 2025.* | 2026. | 2027. | |
| Realni BDP, godišnja stopa rasta | |||
| Vlada RH |
3,5% |
2,3% |
2,1% |
| HNB |
3,5% |
2,4% |
2,4% |
| Arhivanalitika |
3,5% |
1,9% |
1,7% |
| MMF |
3,5% |
2,2% |
2,3% |
| Stopa inflacije – rast opće razine cijena, prosjek na prosjek godine*** | |||
| Vlada RH |
3,7% |
4,5% |
2,7% |
| HNB |
3,7% |
4,3% |
2,9% |
| Arhivanalitika |
3,7% |
4,5% |
2,6% |
| MMF |
3,7% |
4,5% |
3,3% |
*Pri usporedbi prognoza treba voditi računa o datumima kada su izašle jer nije pravedno uspoređivati očekivanja iz npr. travnja s onima iz listopada jer je u međuvremenu objavljeno 6 mjeseci novih podataka. Stoga su u tablici prikazane samo prognoze objavljene na (relativno) bliske datume iako i njih treba ocjenjivati različito budući da su prognoze HNB-a i Arhivanalitike iz rujna, prognoze MMF-a iz listopada, a prognoze Vlade RH iz studenoga. Prognoze Europske komisije nisu uključene jer će biti objavljene danas (17.11) te ćemo ih komentirati u tekstu u četvrtak 19.11. **Podaci za 2025. su za sve isti prema zadnjim objavljenim podacima. ***Domaći indeks potrošačkih cijena (DZS)
Prvo ćemo pregledati prijedlog državnog proračuna i analizirati rizike ostvarenja planirane fiskalne politike uz uvjet da se Vladine makroekonomske prognoze ostvare. U drugom dijelu ćemo analizirati kako i koliko makroekonomski i politički rizici mogu povećati proračunske (fiskalne) rizike u sljedećoj i narednim godinama.
Dio I: Rizici proračuna ako će se Vladine makroekonomske prognoze približno ostvariti
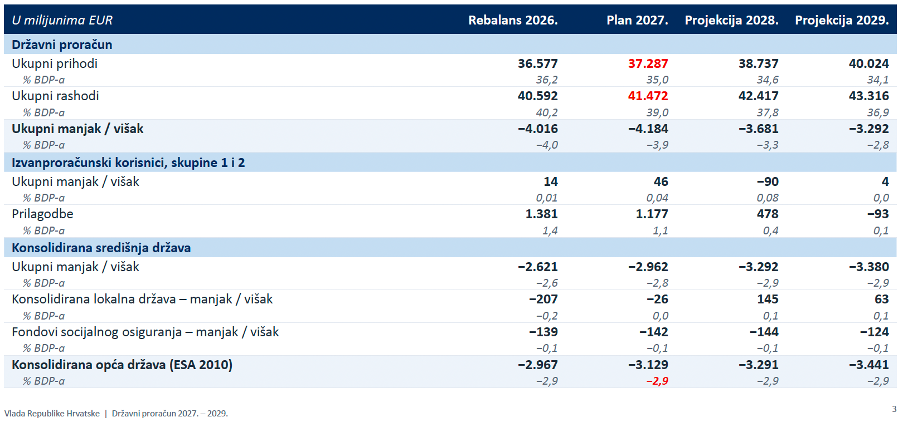
Vlada u 2027. planira rast prihoda za oko 700 milijuna i rashoda za oko 900 milijuna eura u odnosu na ovogodišnji plan. Kako se temeljem rasta nominalnog BDP-a u idućoj godini za oko 5,5% (realno 2,1% i 3,3% temeljem rasta deflatora BDP-a) očekuje rast nominalnog BDP-a s oko 101 na oko 106 milijardi eura, udjeli prihoda i rashoda državnog proračuna (Vlada RH) trebali bi pasti za oko 1% BDP-a u odnosu na ovu godinu (Tablica 2).
Slabljenje fiskalnog impulsa povezano je sa slabljenjem utjecaja sredstava EU čiji maksimum prolazi u ovoj godini. Ali, nije baš da dolazi suša… Ukupne pomoći iz inozemstva imale su najveće povećanje od 2025. (3,1 milijarda eura) do 2026. (4,7 milijardi). U 2027. planira se smanjenje priljeva na još uvijek visokih 3,8 milijardi. Nacionalni program oporavka i otpornosti prolazi, ali korištenje sredstava iz višegodišnjeg financijskog okvira 2021.-2027. se zahuktava. Međutim, kada se od ukupnog priljeva oduzme doprinos RH proračunu EU, koji od 2025. do 2027. raste s 0,8 na 1,4 milijarde eura, pad neto prljeva u postotku BDP-a je velik: u 2025. iznosio je 2,4% BDP-a, u 2026. zabilježen je jednokratan skok na 3,6%, a u 2027. slijedi povratak na 2,3% BDP-a (Tablica 3).
Tablica 2.
Tablica 3. Neto učinak inozemnih pomoći (bruto minus doprinos RH proračunu EU)
| mlrd EUR |
2025. |
2026. |
2027. |
|
| 1 | Pomoći umanjene za doprinos RH proračunu EU |
2,28 |
3,64 |
2,41 |
| 2 | BDP |
94,0 |
100,0 |
105,4 |
| 3 | 3=1/2 |
2,4% |
3,6% |
2,3% |
Izvor: Ministarstvo financija RH, DZS, izračun autora
Kao i proteklih godina, Vlada planira podesiti državni proračun tako da se konsolidirani deficit opće države (koja osim središnjeg proračuna uključuje izvanproračunske korisnike (najveći je HZZO), lokalne proračune i druge prilagodbe obuhvata), održi ispod 3% BDP-a (Tablica 2). Time bi Hrvatska nastavila poštivati fiskalna pravila EU, a zavidna razina kreditnog rejtinga (A) ostala bi zajamčena sa svim pozitivnim učincima na kamatne stope. Odnos javnog duga i BDP-a ostao bi stabilan – oko umjerenih 55% (Slika 1):
Slika 1
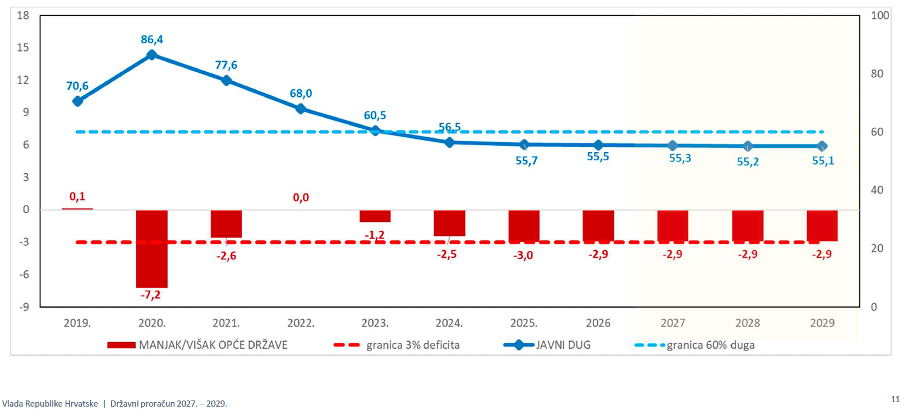
U dokumentima Vlade RH vidimo jasan iskaz strategije koja je na djelu od 2024. (u ranijim godinama, pod utjecajem Zdravka Marića, strategija je bila biti bliže uravnoteženom proračunu): sada je cilj ići do maksimuma (korištenje EU sredstava plus rast rashoda koji se finnaciraju iz domaćih izvora i zaduženja) koji dopuštaju fiskalna pravila iz Maastrichta. Odatle naslov ovog teksta: Ćorićev prvi proračun u biti je jednak zadnjem Primorčevom. Jedina je razlika u tome što je Ćoriću teže provoditi tu strategiju jer više ne uživa komociju rasta neto priljeva europskoga novca, nego se treba prilagođavati neto smanjenju iz tog izvora. Odatle potječu skromnije stope rasta ukupnih prihoda i rashoda i planirani pad njihovih udjela u BDP-u.
Iako određeni rizici za ostvarenje planiranog scenarija postoje i u ovoj godini (jer se ples oko praga deficita od 3% odvija na jednoj decimali), razumno je pretpostaviti da se u metodologiji obračuna, boljim trendovima nekih prihodnih stavki od plana (PDV?) ili tehnikama povlačenja i knjiženja europskih sredstava kriju začkoljice koje se uvijek mogu aktivirati kako ne bi došlo do prijelaza kritičnog praga od 3%. To vrijedi za ovu godinu. Za dalje nas prvenstveno zanima krije li se u proračunskim detaljima neki rizik koji bi mogao izbiti već u toku 2027.?
Na prihodnu stranu ne treba trošiti puno vremena u scenariju u kojem će se Vladin makro scenarij ostvariti. Rizici su na rashodima. Plan rashoda za zaposlene (6,91 milijarde bez školstva) koji se povećavaju za svega 2,9% 2027. nakon što su ove godine rasli za više od 7%, ne izgleda realno. Je li nominalni rast od 2,9% usklađen s održivim dogovorom sa sindikatima javnog sektora? Je li ovo usklađeno s očekivanim realnim rastom državne potrošnje (u koju ulaze plaće) od 2,0% i deflatora iste po stopi od 4,7%? Kako se u potonje uklapa nominalni pad materijalnih rashoda države za gotovo 3,0%? Koliko se od manjeg priljeva EU sredstava prelijeva u manje plaće po smanjenom obujmu EU projekata? U obrazloženjima proračuna o tome nema slova.
Usto, od sredine 2027. svi će jednim okom gledati na parlamentarne izbore na proljeće 2028. (vrijeme leti): sindikati će biti sve jači, a sklonost Vlade da se tvrdo postavlja sve slabija… Stoga mi izgleda da se na stavkama plaća i materijalnih rashoda krije tika-taka koja bi mogla nadodati 200-300 milijuna eura rashoda u idućoj godini.
Rezervna stavka koja se uvijek može prilagoditi prema dolje ako negdje drugdje probije državne su investicije. Njihov je planirani rast velik: s 2,51 na 2,80 milijardi (11,7% rasta u 2027. nakon 19,3% u 2026). Ne bi bilo prvi puta da se u toku godine radi rebalans na niže na ovoj stavci. To naravno nije dobro jer zamjena investicija plaćama na srednji i dugi rok usporava gospodarski rast, ali politici često dobro dođe kao vatrogasna mjera.
Sve u svemu, ako se ostvari Vladina makroekonomska prognoza, ima šanse za provlačenje kroz ušicu igle od 3% prema Vladinoj strategiji fiskalni gas do daske, ali pazi na 3% iz Maastrichta. Međutim, s približavanjem izbora 2028. strategija više neće biti održiva. Nema više ubrzanja priljeva europskoga novca, pritisci na rashode će jačati, Vlada će zbog približavanja izbora biti sve popustljivija, pa s obzirom na brzinu ulaska u zavoj pitanje je hoće li se limit od 3% probiti 2027. ili 2028.?
Dio II: Rizici u uvjetima podbačaja prikazane prognoze rasta
Ako će se gospodarski rast odvijati po mom scenariju ,ili nekom još lošijem, u kojem zaposlenost jedva raste (0,2% naspram Vladinih 0,8%), a realni BDP pomiče se za 1,7% umjesto za 2%+, uz nešto nižu inflaciju (oko 2,5%), povrh opisanih rizika na rashodnoj strani izbijaju značajni rizici i na prihodnoj strani:
- PDV neće rasti po očekivanoj stopi 6,3% nego oko 5% (rizik manjeg prihoda za, ugrubo, 1% od planiranih 14,46 milijardi prihoda od PDV-a = cca -150 milijuna eura.
- Socijalni doprinosi (mirovinsko i zdravstveno ukupno očekuju prikupiti 12,93 milijardi eura) pa je za oko 1% manje = -130 milijuna eura.
- Kako su prve dvije procjene konzervativne i uz dodatak drugih stavki, u slabijem makro scenariju na razini opće države moglo bi nedostajati oko 400 milijuna eura – nemalih 0,4% BDP-a.
Nije da se i to ne da spasiti prilagodbama u toku godine, ali sporiji rast stvara napetost koja se u sljedećoj fazi političkog ciklusa pred izbore neće moći riješiti. Strategija s fiskalnim gasom na maksimumu, koliko dopušta limit deficita od 3% BDP-a, na ulasku u izbornu krivinu puca – nije više održiva. U vaganju između prilagodbe rashoda s jedne strane i nastavka držanja noge na gasu s druge strane, čak četiri faktora odnosi prevagu na drugu stranu. Osim spomenutog unutarnjeg odnosa pritisaka i snaga i izostanka mogućnosti ubrzanja priljeva EU sredstava, treći faktor je neosjetljivost domaće javnosti na pitanje deficita od 3 ili 4% BDP-a, a četvrti je faktor tehnički, ali možda i najvažniji: limit od 3% u kratkom roku ne grize.
Zamislimo da Vlada u ovom trenutku (ili točno za godinu dana) zna da će probiti fiskalni limit EU (a ona to može procijeniti jer raspolaže s nekoliko mjeseci više točnih fiskalnih informacija od mrvica koje objavljuje nama običnim smrtnicima). Ta informacija neće biti službena još šest mjeseci dok se ne objave preliminarne fiskalne brojke za sve države članice EU i bruto domaći proizvodi za prošlu godinu. Objave Eurostata koji je nadležan za verifikaciju službenih fiskalnih brojki završavaju tek u travnju za prošlu godinu. Zatim idu analize, razgovori, izvješća, tako da je najraniji datum za glasanje o stavljanju neke zemlje u proceduru prekomjernog manjka sastanak Vijeća u srpnju. A do srpnja 2028. izbori će vjerojatno biti obavljeni.
Da prevedem: nema nikoga izvan Vlade RH i možda HNB-a (a oni se ne miješaju u posao Vlade) tko bi na temelju fiskalnih informacija o stvarnim trendovima u proračunu sada mogao procijeniti hoće li ovogodišnji fiskalni rezultat ostati ispod 3% BDP-a. Moramo vjerovati Vladi da hoće, jer tako je zapisano u službenom dokumentu. Na temelju informacija koje imamo, i razumijevajući političku logiku i duh aktualne Vlade, oklada na to da ćemo ostati unutar limita za 2026. (što će se vrednovati u prvoj polovici 2027.) ima smisla. Oklada za sljedeću godinu i posebno 2028. već je neka druga priča.
Za praćenje te priče bit će ključno pratiti kretanje ekonomske aktivnosti i prognoze kuća s najvećim analitičkim kapacitetima. Danas Europska komisija objavljuje Jesensku prognozu. Kladio bih se da je neformalno usklađena s Vladinom. Komentirat ćemo u četvrtak, ali ne treba očekivati značajna odstupanja. Sljedeći bitan datum je objava BDP-a za treće tromjesečje – 27. studenog. Bit će napeto: brojka neće biti loša, ali pitanje je hoće li biti dovoljno dobra da opravda očekivane stope rasta znatno iznad 2% za ovu godinu budući da bi zadnji kvartal, čiju smo polovicu već dostigli, zbog visokog prošlogodišnjeg zadnjeg kvartala mogao biti slab. Ipak, što se tiče tekuće aktivnosti, ako je suditi prema podacima fiskalizacije, potrošnja se i dalje solidno drži. Službeni prognozeri još imaju šansu za pobjedu, a Vlada nije ni pod kakvim pritiskom da bi sada mijenjala svoju strategiju. Nastavlja se sve po starom.