Ekonomski analitičar, vlasnik i direktor Arhivanalitike i urednik Ekonomskog laba s dugogodišnjim iskustvom u područjima makroekonomske i financijske analize, ulaganja i poslovnog savjetovanja.
Kao što sam najavio u komentaru prijedloga državnog proračuna u utorak, Europska komisija, koja je objavila svoju Jesensku prognozu kasnije toga dana, priklonila se strani optimista (HNB) očekivanjem rasta realnog BDP-a po stopi od 2,4% u sljedećoj godini. Time se 2,1% Vlade RH na ljestvici prognoza svrstalo ispod svih službenih što bi upućivalo na razuman oprez da nema argumenata u prilog teze da postoji nemala vjerojatnost da bi rast 2027. ipak mogao biti niži (Tablica 1).
Tablica 1. Usporedba glavnih makroekonomskih očekivanja i prognoza*
| 2025.* | 2026. | 2027. | |
| Realni BDP, godišnja stopa rasta | |||
| Vlada RH | 3,5% | 2,3% | 2,1% |
| HNB | 3,5% | 2,4% | 2,4% |
| Arhivanalitika | 3,5% | 1,9% | 1,8% |
| MMF | 3,5% | 2,2% | 2,3% |
| Europska komisija | 3,5% | 2,1% | 2,4% |
| Stopa inflacije – rast opće razine cijena, prosjek na prosjek godine*** | |||
| Vlada RH | 3,7% | 4,5% | 2,7% |
| HNB | 3,7% | 4,3% | 2,9% |
| Arhivanalitika | 3,7% | 4,5% | 2,6% |
| MMF | 3,7% | 4,5% | 3,3% |
| Europska komisija | 4,4% | 3,0% | 2,6% |
*Pri usporedbi prognoza treba voditi računa o datumima kada su izašle jer nije pravedno uspoređivati očekivanja iz npr. travnja s onima iz listopada jer je u međuvremenu objavljeno 6 mjeseci novih podataka. Stoga su u tablici prikazane samo prognoze objavljene na (relativno) bliske datume iako i njih treba ocjenjivati različito budući da su prognoze HNB-a i Arhivanalitike iz rujna, prognoze MMF-a iz listopada, a prognoze Vlade RH iz studenoga. Prognoze Europske komisije nisu uključene jer će biti objavljene danas (17.11) te ćemo ih komentirati u tekstu u četvrtak 19.11. **Podaci za 2025. su za sve isti prema zadnjim objavljenim podacima. ***Domaći indeks potrošačkih cijena (DZS) osim za Europsku komisiju koja daje prognozu harmoniziranog indeksa cijena potrošača (HICP).
Suštinske razlike između prognoza Vlade RH i Europske komisije nema (Tablica 2):
- broj zaposlenih će i dalje rasti po osjetnoj stopi od 0,6% (Vlada RH: 0,8%),
- fiskalni deficit ostaje povišen blizu 3%, ali ne prelazi prag fiskalnog pravila,
- omjer javnog duga i BDP-a ostat će stabilan između 55 i 56%.
Tablica 2. Jesenska prognoza Europske komisije za Hrvatsku, studeni 2026.
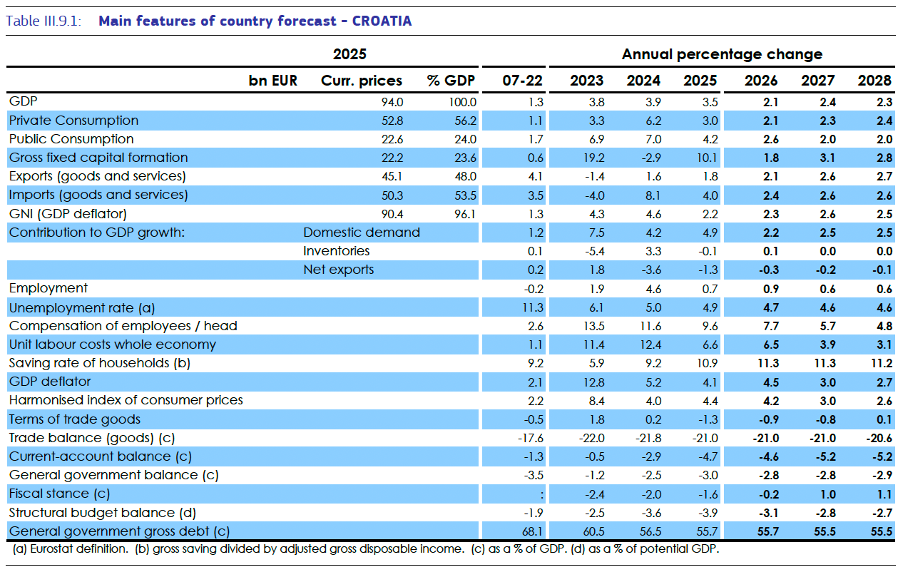
Izvor: Europska komisija
Treba primijetiti da je ukupan očekivani saldo opće države (-2,8% BDP-a) jednak strukturnom fiskalnom saldu, iz čega se može indirekno zaključiti da Komisija procjenjuje trajni potencijal rasta hrvatskog gospodarstva osjetno iznad 2%. Bolje očekivanje rasta 2027. od Vladinog očekivanja objašnjava malu razliku između očekivanja deficita od 2,9% BDP-a (Vlada RH) i 2,8% (Europska komisija).
To je suštinsko pitanje: pitanje strukturnog i dugoročno održivog rasta koji je jako teško procijeniti jer zavisi o sposobnosti za trajan rast produktivnosti rada po stopi između relativno visokih 1,5 i 2,0%. Moje su prognoze oko pola postotnog boda niže, jer je gospodarstvo donedavno raslo iznad svog dugoročnog potencijala i smatram da s 2027. godinom ulazimo u razdoblje konvergencije prema potencijalnom BDP-u uz dugoročno održiv rast produktivnosti rada koji nije veći od 1,5% na godinu. A kako je prostor za mobilizaciju nezaposlenih na postojećoj razini produktivnosti gotovo iscrpljen, mogućnosti rasta po stopama osjetno većim od 2% izrazito su smanjene.
Budući da je Hrvatska rasla iznad dugoročno održivog rasta najviše 2022.-2025., dakle u razdoblju kada je gospodarstvo europodručja – naročito od 2023. – imalo probleme i raslo ispod potencijala, za meko usporavanje hrvatskog gospodarstva od najveće je važnosti oporavak gospodarstva europodručja odakle dolazi najvažniji dio potražnje za hrvatskim izvozom roba i usluga; izvoz će postupno postajati najvažniji generator hrvatskog gospodarskog rasta.
Komisija očekuje nastavak rasta europodručja po relativno niskim stopama od 1,2 do 1,3% na godinu, pri čemu će takav rast biti proizvod spororastuće osobne potrošnje (oko 1%), tek malo bržeg rasta investicija i prilično visokog optimizma u pogledu rasta izvoza oko 3% u prosjeku na godinu (Tablica 3). Drugim riječima, za ostvarenje prikazanog scenarija neophodno je postupno slabljenje šoka cijena energenata (visoki izgledi nakon promjene u američkom Kongresu 3. studenog), jenjavanje trgovačkih ratova (dobri izgledi ako su Trump i Republikanci shvatili da su izgubili Kongres zbog inflacije u kojoj ključni pokretači nisu bili vezani samo uz cijene energentskih sirovina nego i uz carine) i izostanak novih geopolitičkih šokova (koje nitko ne može predvidjeti).
Tablica 3. Očekivanja Europske komisije za gospodarstvo europodručja
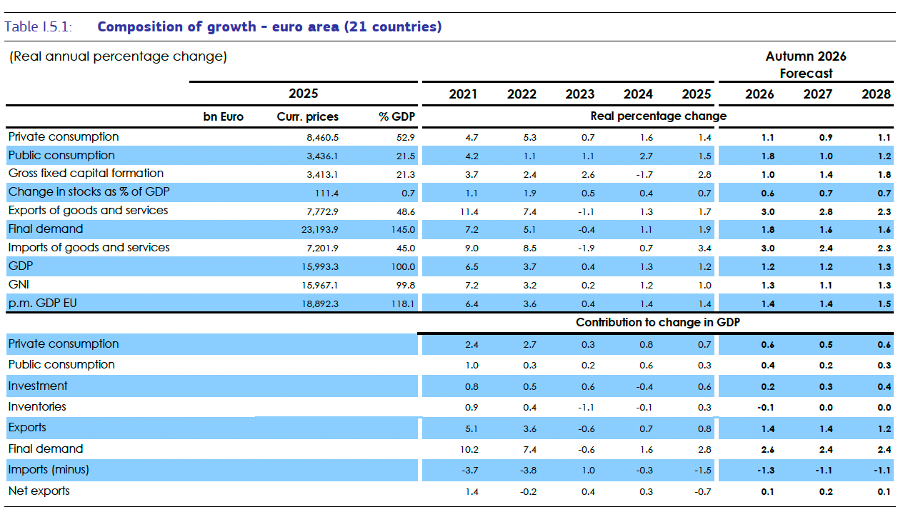
Izvor: Europska komisija