Ivica Brkljača je neovisni ekonomski analitičar, a primarni fokus rada mu je na makroekonomskim temama i temama iz područja investiranja na tržištu kapitala.
Cijene stambenih nekretnina u Hrvatskoj nastavljaju rasti: prema podacima DZS-a, u drugom tromjesečju 2026. bile su 2,7 % više nego u prvom tromjesečju, a 12,7 % više nego u istom razdoblju lani.
Hrvatska po snažnom rastu cijena nije izuzetak u EU-u, ali je pri samom vrhu: zauzima 5. mjesto. Prema novim podacima Eurostata, u posljednjih godinu dana cijene su brže rasle samo u Portugalu, Bugarskoj, Litvi i Slovačkoj, a dvoznamenkast rast zabilježen je i u Španjolskoj, Rumunjskoj, Latviji i Mađarskoj. Prosjek EU-a iznosio je 4,7 %.
Slika 1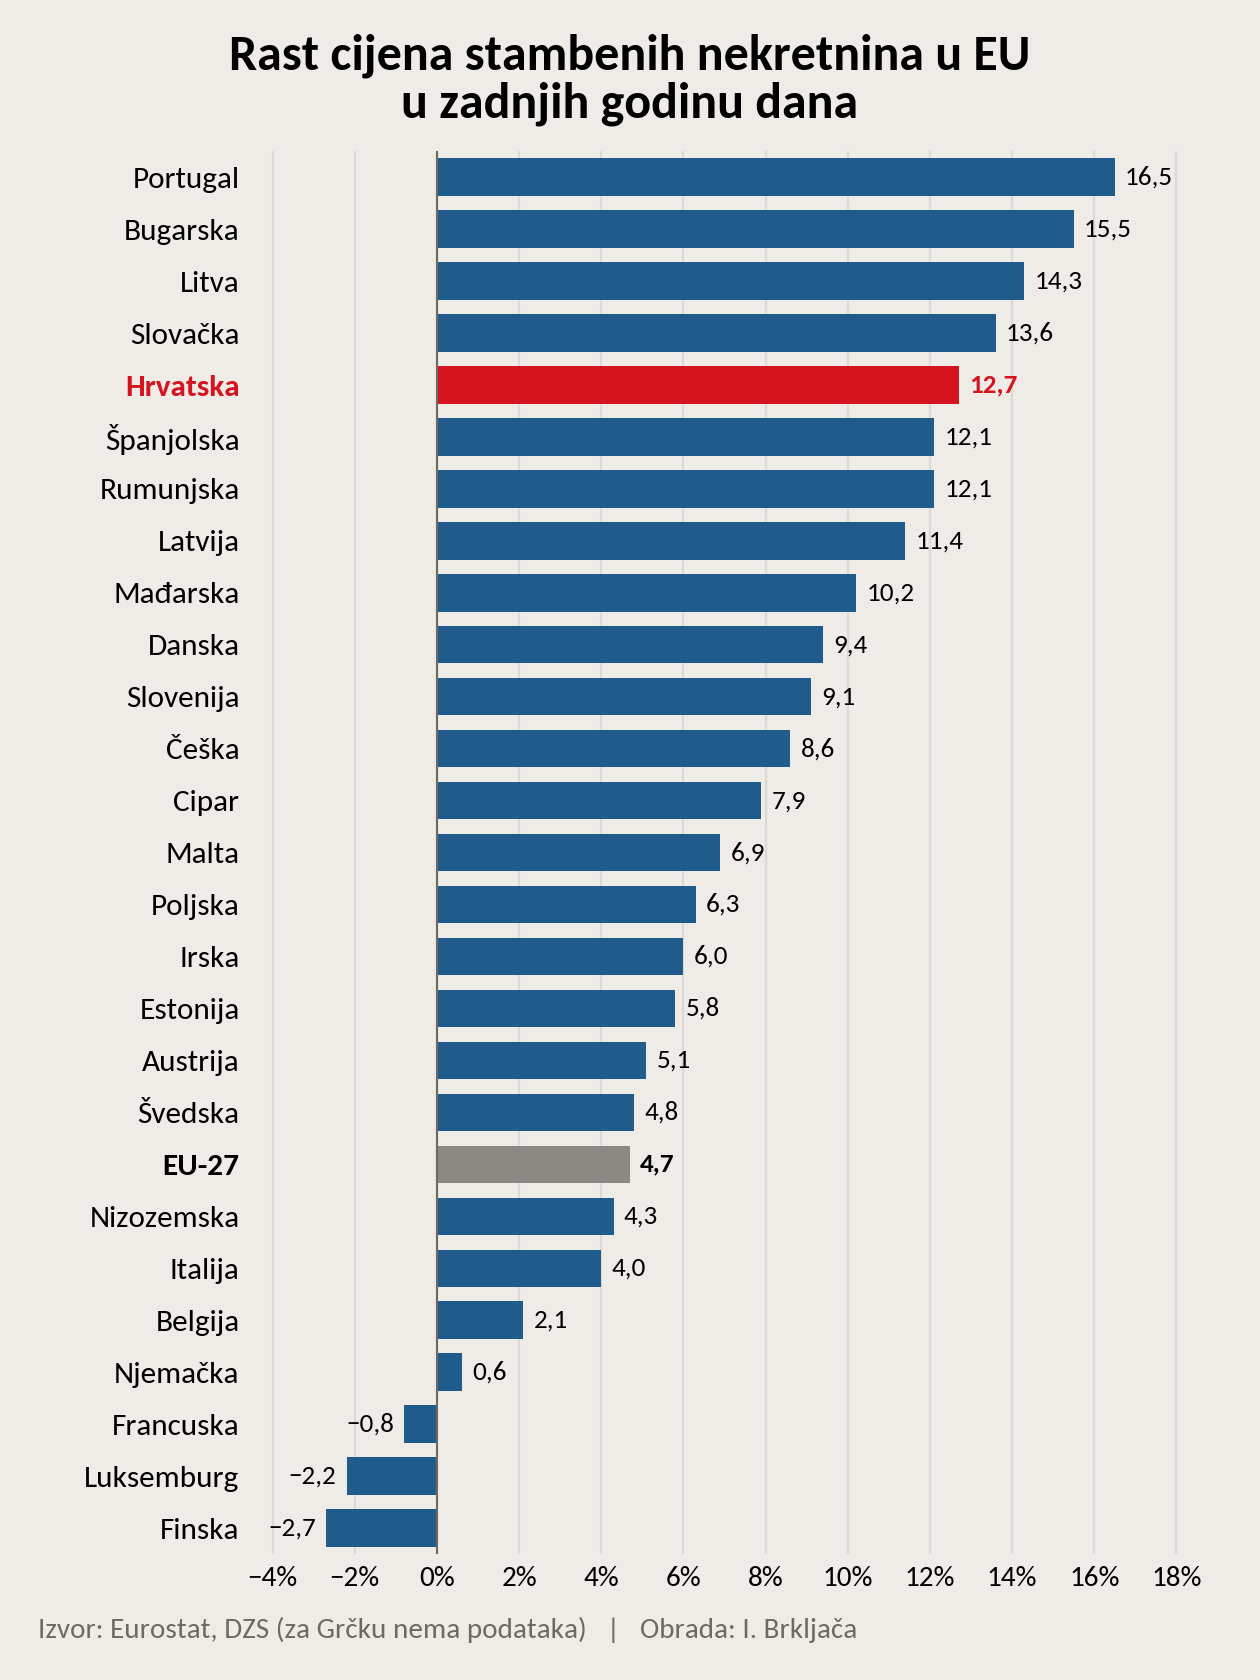
Na Ekonomskom labu 12. listopada objavljujemo treći broj Nekretninskog pulsa, tromjesečne publikacije koju pripremamo u suradnji sa Zagrebačkom bankom i u kojoj donosimo detaljnu analizu tržišta stambenih nekretnina u Hrvatskoj, njihove priuštivosti te sektora građevinarstva. Kao najavu u nastavku prikazujemo najnovije rezultate našeg Indeksa priuštivosti nekretnina (IPN)[1].
Podsjetimo, Indeks priuštivosti nekretnina koje se kupuju na kredit pokazuje koliko je prosječnom građaninu s prosječnom plaćom lako ili teško kupiti nekretninu na kredit u određenom trenutku u usporedbi s prijašnjim razdobljima. Za razliku od jednostavnih usporedbi cijena stanova i plaća, ovaj pokazatelj uzima u obzir i kamatne stope, bitan čimbenik pri kupnji nekretnine na kredit. Zato IPN bolje pokazuje stvarni teret kupnje nekretnine na kredit, a konstruiran je tako da bude intuitivan: rast IPN-a znači da priuštivost raste, i obratno.
Na slici 2 vidimo da se na razini cijele Hrvatske priuštivost od 2002. do 2008. godine, uz manja kolebanja, smanjivala, uglavnom zbog izraženog rasta cijena stambenih nekretnina (pad kamatnih stopa i rast plaća u istom razdoblju nisu bili dovoljni da ponište utjecaj rasta cijena). U trećem tromjesečju 2008. priuštivost nekretnina bila je najslabija u gotovo četvrt stoljeća za koje imamo podatke.
Od kraja 2008. do početka 2017. slijedilo je dugo razdoblje rasta priuštivosti, kojem su pridonijela sva tri čimbenika: cijene nekretnina uglavnom su padale, baš kao i kamatne stope, a nominalne plaće rasle su. Na vrhuncu, u prvom tromjesečju 2017., priuštivost je bila 69 % bolja od prosjeka 2008., odnosno 73 % bolja nego na dnu u trećem tromjesečju 2008. To je zasad razdoblje u kojem su, prema IPN-u, nekretnine prosječnom radniku u Hrvatskoj bile najpriuštivije.
Slika 2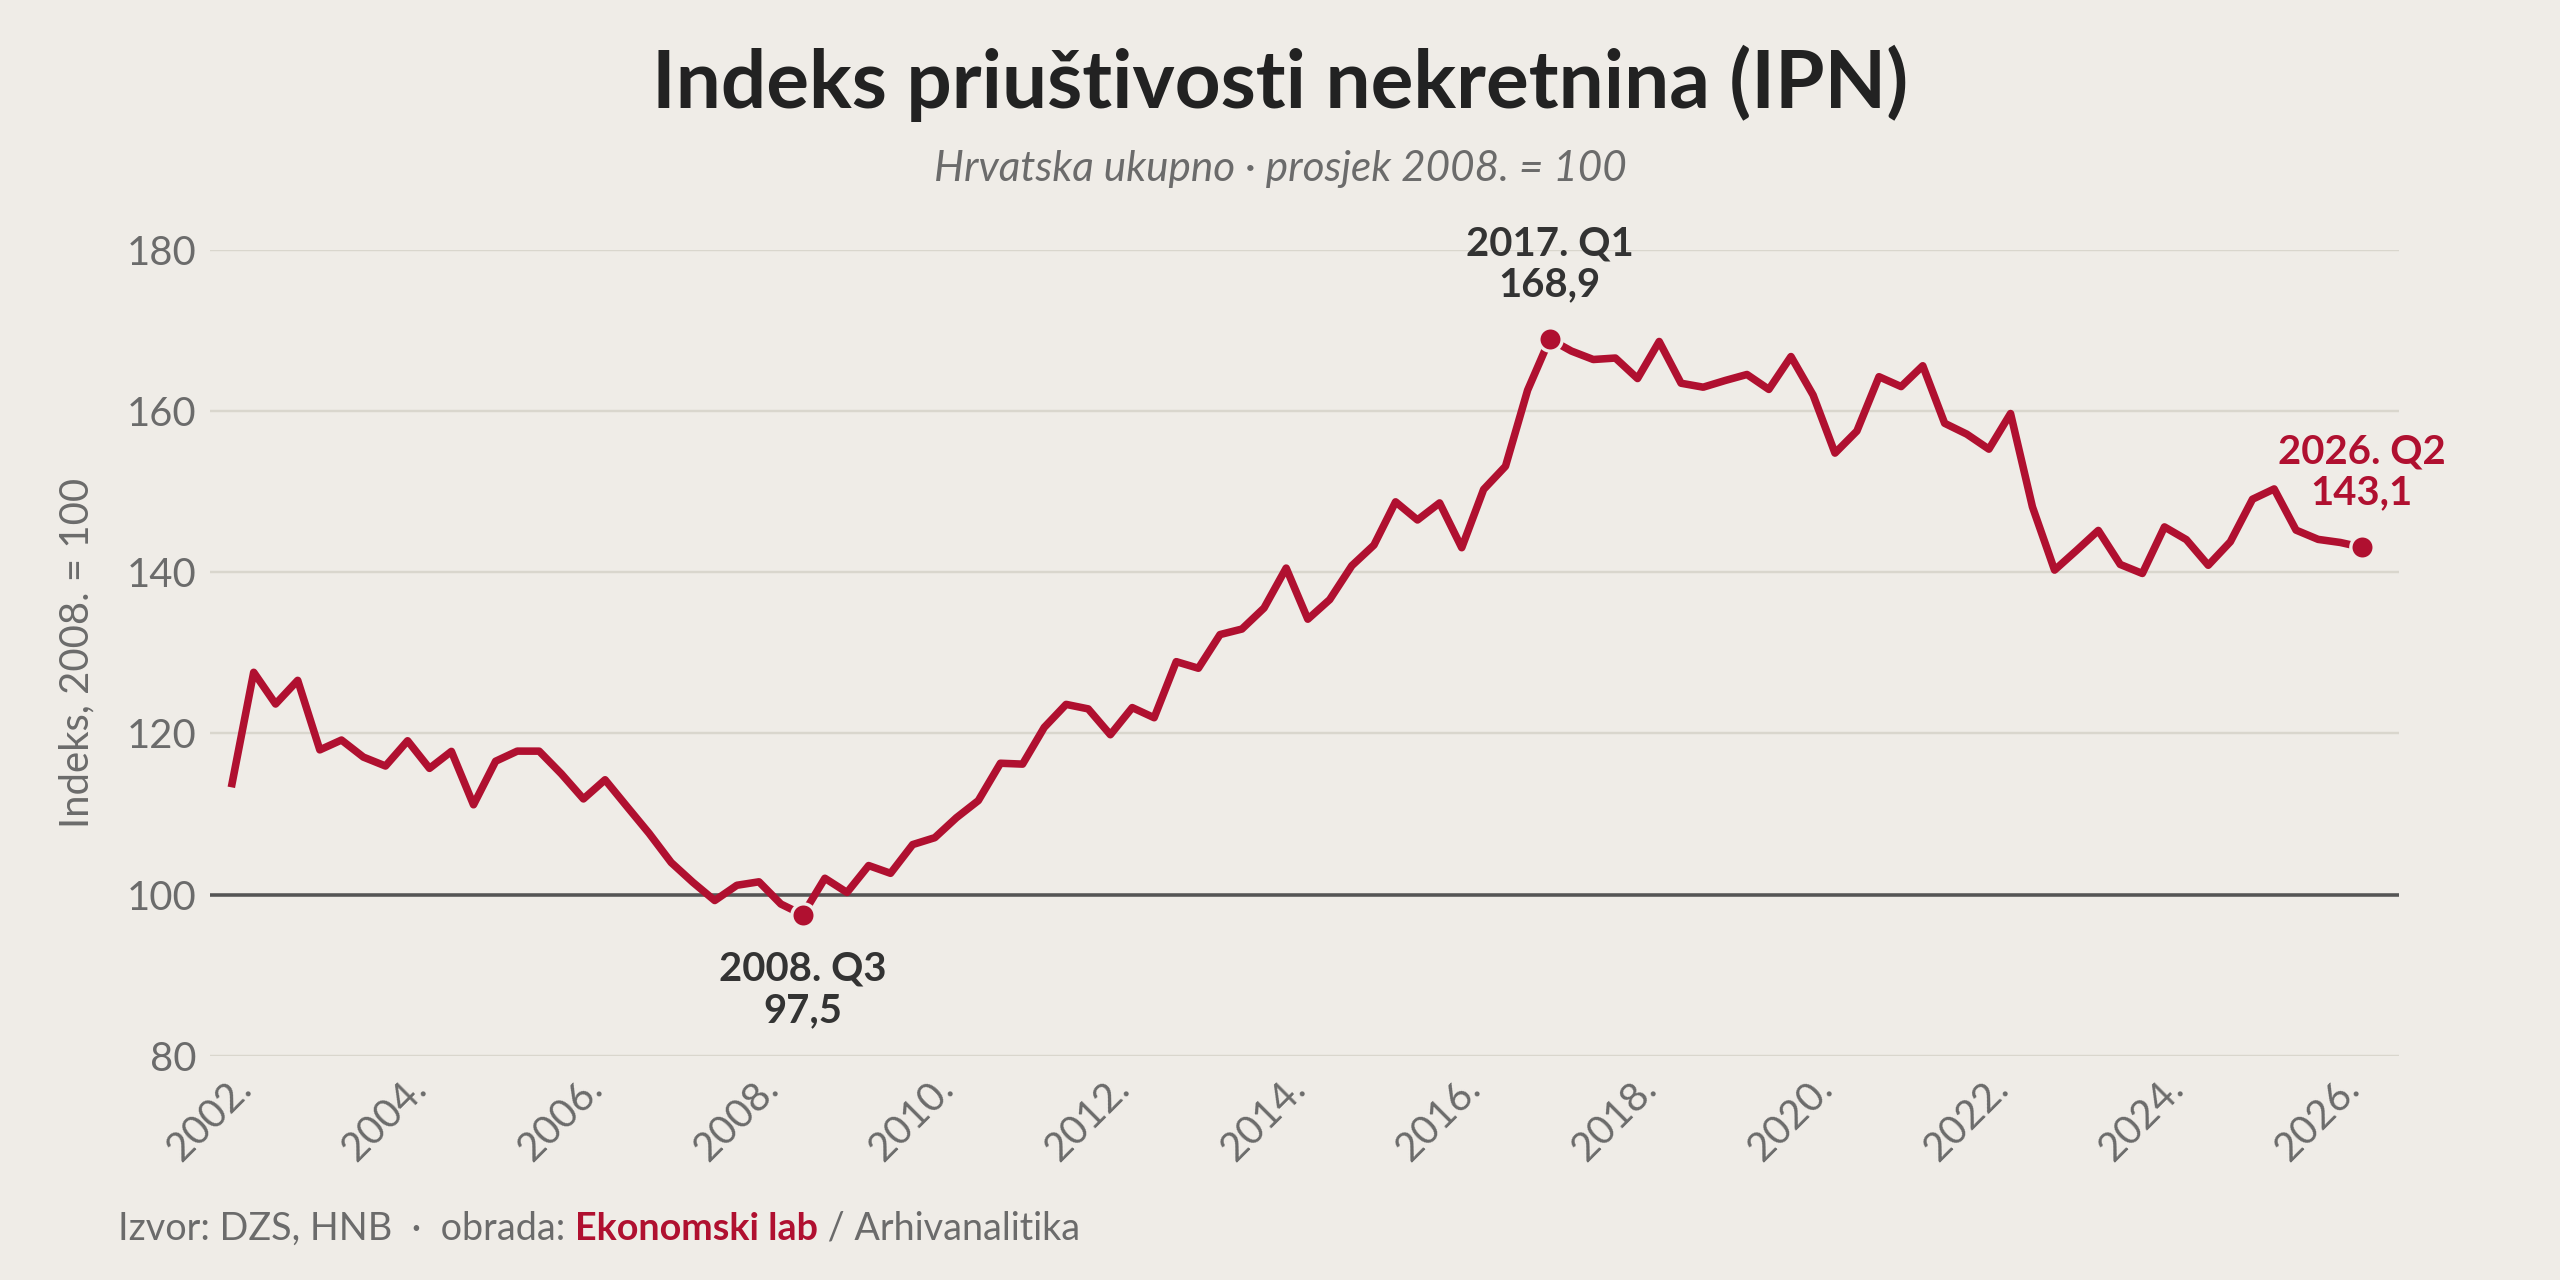
Nakon toga priuštivost se uglavnom smanjivala jer su cijene nekretnina rasle brže od prosječnih neto plaća, a relativno niske kamatne stope na stambene kredite to nisu uspjele nadoknaditi. Danas je priuštivost oko 15 % slabija nego na vrhuncu 2017., ali i dalje oko 47 % bolja nego na dnu 2008.
Kod novih i postojećih stambenih objekata IPN se kretao bitno različito (slika 3). Postojeći objekti imaju puno veći ponder u ukupnom indeksu od novogradnje, pa krivulja njihove priuštivosti gotovo preslikava ukupni IPN (napomena: ovdje je serija kraća jer su podaci dostupni tek od kraja 2007.). Priuštivost postojećih stanova bila je najmanja 2008., a najveća početkom 2017., kada je bila oko 73 % bolja nego na dnu 2008. Od tada se uglavnom smanjuje: danas je oko 18 % slabija nego na vrhuncu, a od dna iz 2008. bolja je za približno 40 %.
Slika 3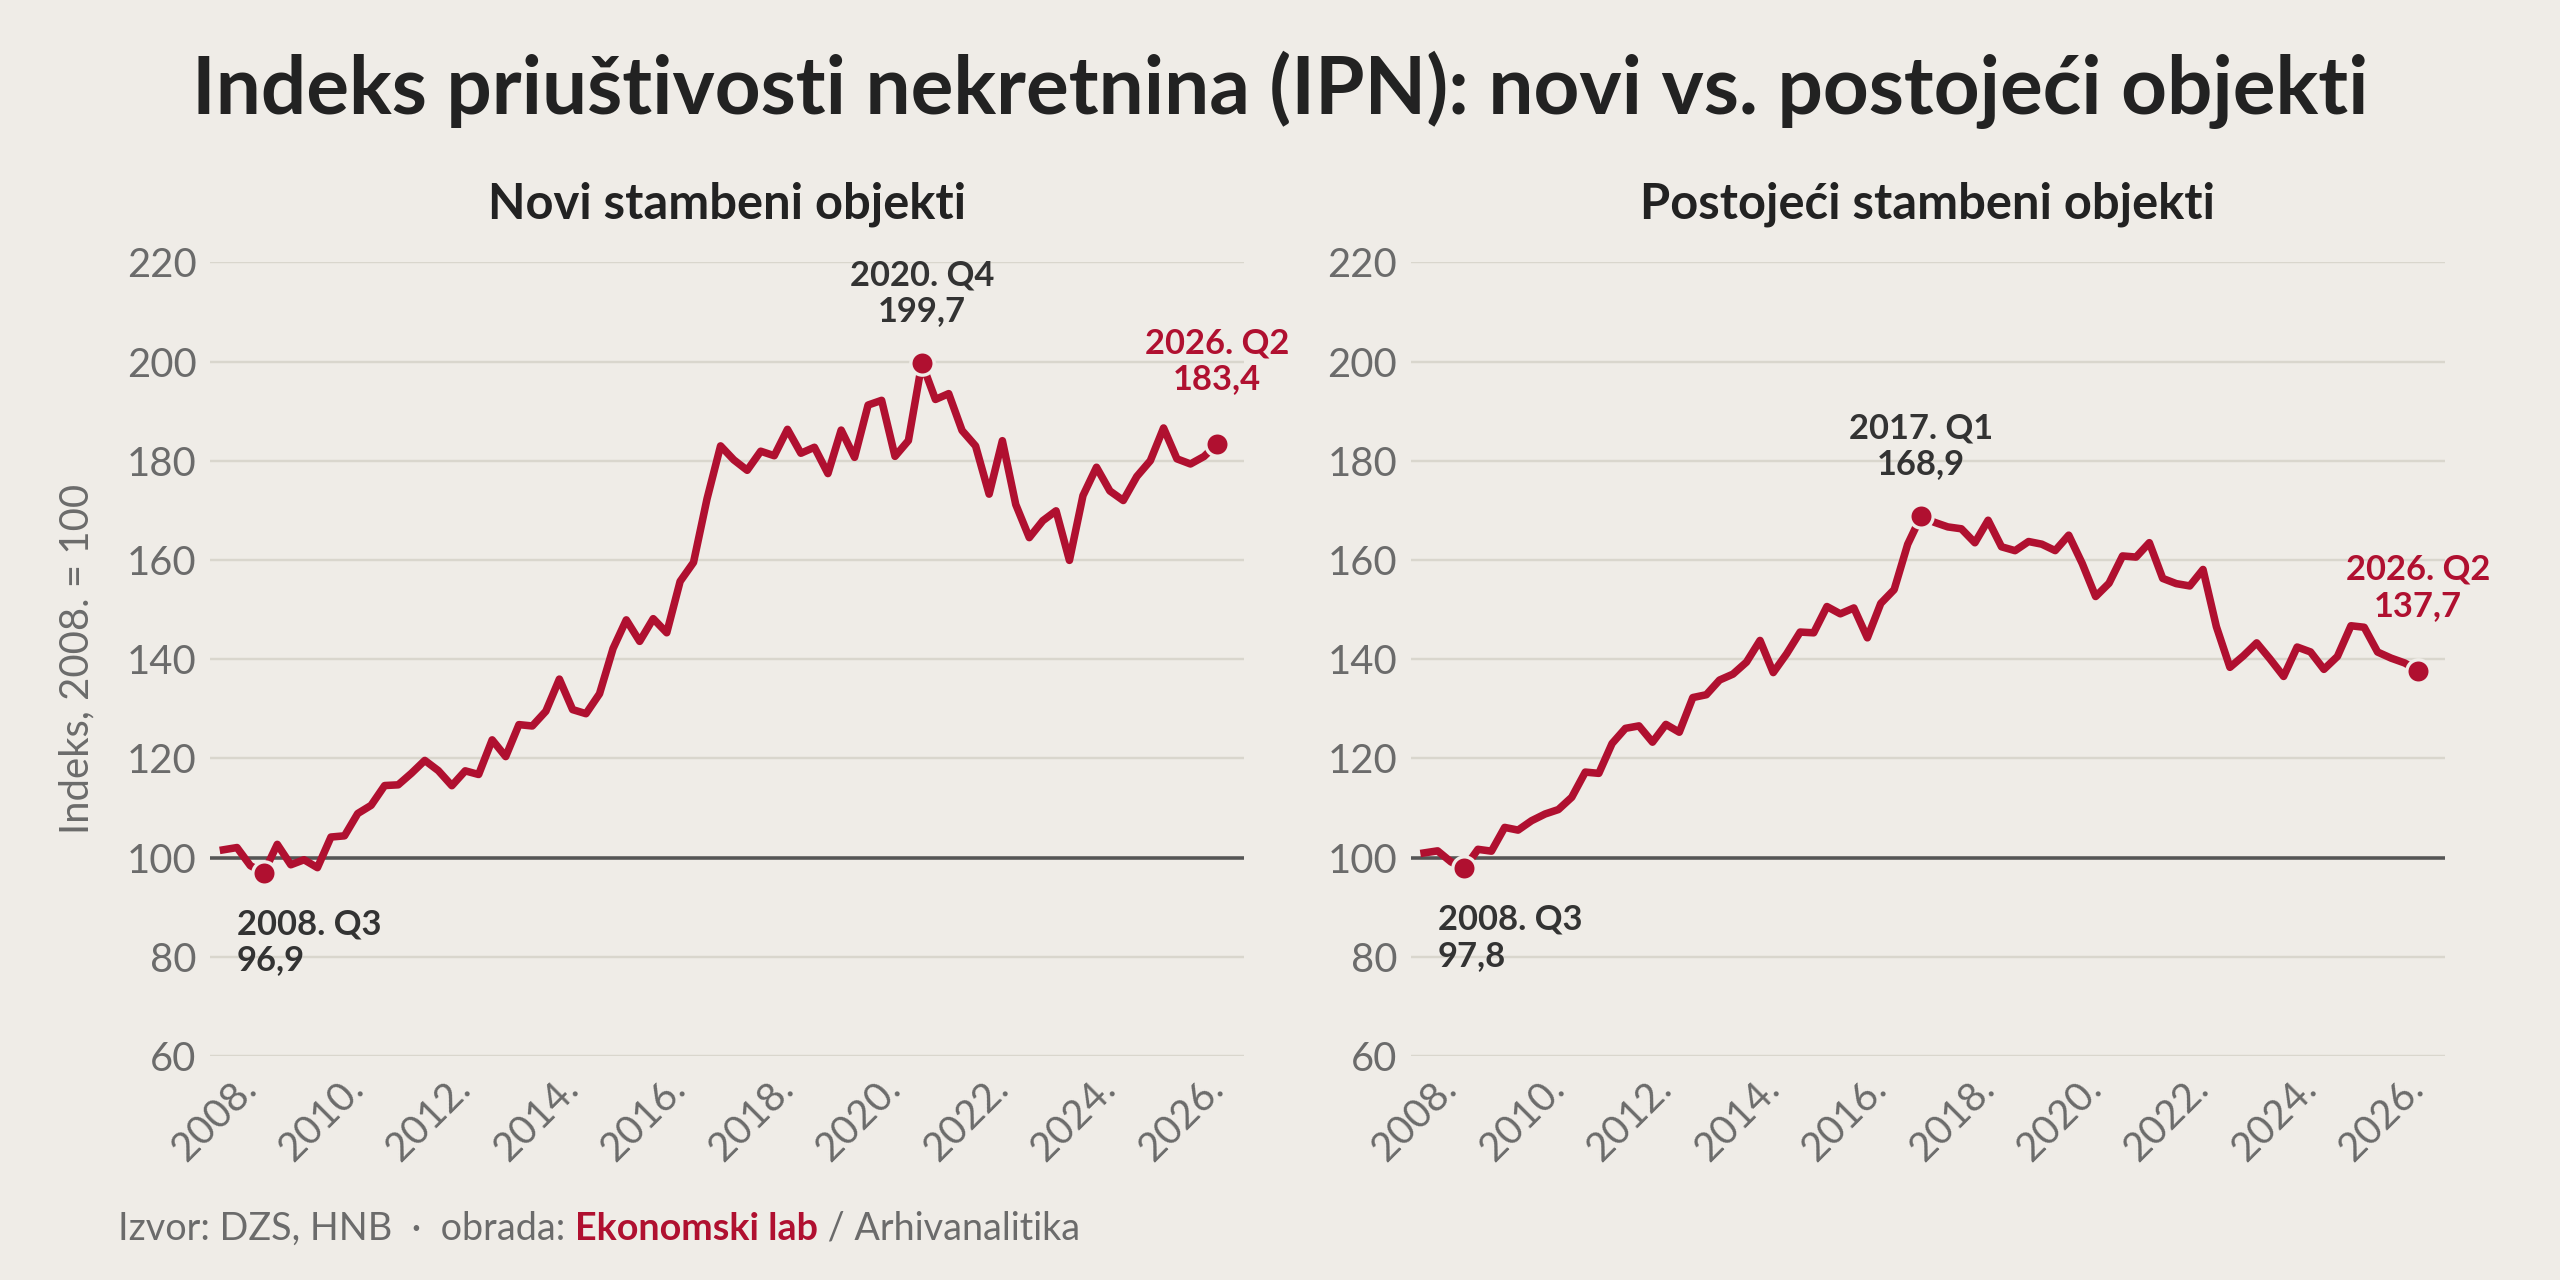
Novi stambeni objekti, kao što vidimo na lijevom panelu, pokazuju drukčiju sliku. Priuštivost novogradnje rasla je dulje i snažnije, sve do kraja 2020., kada su novi stanovi bili dvostruko priuštiviji nego 2008. Nakon 2020. i ovdje je uslijedio pad, najizraženiji 2022. i 2023. godine. Međutim, priuštivost novogradnje potom je ponovno počela rasti i danas za vrhuncem iz 2020. zaostaje samo oko 8 %.
Detaljnije ćete moći pročitati u novom broju Nekretninskog pulsa, a dotad predstavljamo kalkulator koji je zgodna dopuna spomenutoj publikaciji. Ideja Kalkulatora priuštivosti kupnje novoga stana na kredit jest na intuitivniji način i uz slične serije podataka prikazati kako se kretala (i kako se trenutačno kreće!) priuštivost novih stanova.
Inspiraciju za kalkulator pružio je američki HOAM (Home Ownership Affordability Monitor) Banke federalnih rezervi iz Atlante (Atlanta Fed), koji uspoređuje medijalni bruto dohodak američkih kućanstava s dohotkom potrebnim za kupnju medijalne stambene nekretnine. HOAM pritom polazi od kredita s rokom otplate od 30 godina i učešćem od 10 %, a uz ratu u troškove ubraja i porez na nekretninu te osiguranja. Kupnja se smatra priuštivom ako ti troškovi ne prelaze 30 % dohotka prije oporezivanja.
Na slici 4 prikazan je jedan od načina iskazivanja HOAM-a. Jaz priuštivosti (engl. affordability gap) u SAD-u trenutačno je golem: plava linija pokazuje medijalni godišnji dohodak kućanstava, a narančasta dohodak uz koji otplata kredita, porezi i osiguranja ne bi prelazili 30 % dohotka. Prema posljednjim vrijednostima na grafikonu, medijalni dohodak iznosi oko 86 tisuća dolara, a za zadovoljavanje kriterija priuštivosti potrebno je približno 126 tisuća dolara godišnje. Kućanstvu s medijalnim dohotkom tako nedostaje oko 40 tisuća dolara godišnje, odnosno moralo bi zarađivati čak 46 % više da bi mu kupnja medijalne nekretnine bila priuštiva.[2]
Slika 4 Jaz priuštivosti stambenih nekretnina u SAD-u
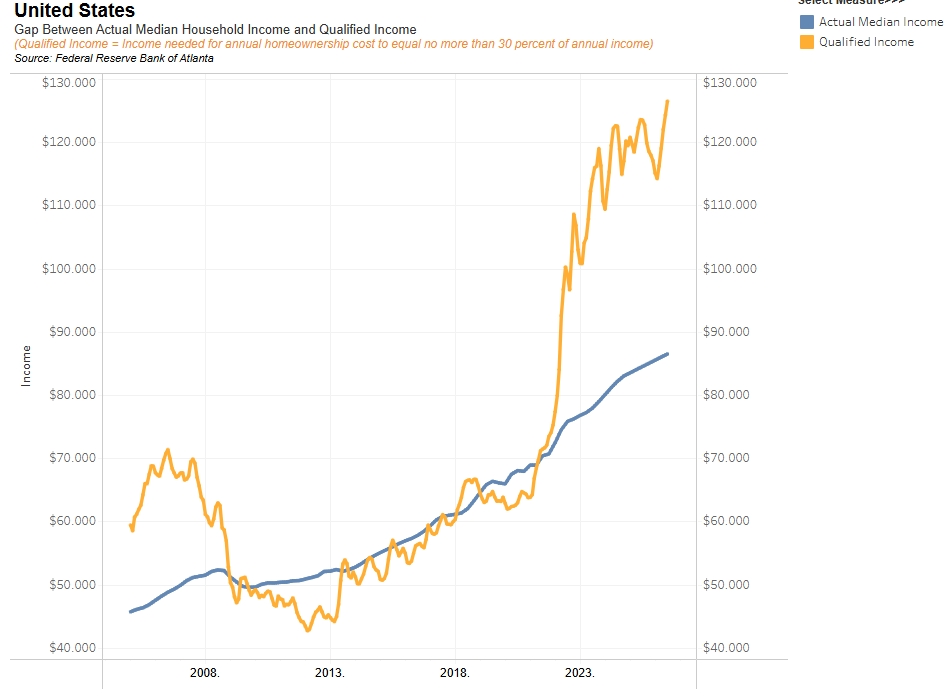 Izvor: Atlanta Fed
Američki pristup prilagodili smo dostupnim hrvatskim podacima. Naš kalkulator povezuje medijalnu neto plaću, prosječnu cijenu novogradnje i trošak financiranja. Temeljna ideja ostaje slična: usporediti dohodak odabranog kućanstva s dohotkom koji bi mu bio potreban za kupnju novoga stana na kredit.
Za dohodak koristimo medijalnu neto plaću, koju DZS objavljuje tek od 2016. Usporedive i aktualne mjesečne serije dohotka kućanstava nemamo, pa medijalna plaća služi kao praktična aproksimacija za kućanstva koja žive od rada.
Cijena stana temelji se na DZS-ovoj prosječnoj cijeni četvornog metra prodanih novih stanova bez POS-a. DZS je objavljuje polugodišnje, pa je na tromjesečja raspoređujemo prema indeksu cijena novih stambenih objekata, tako da polugodišnji prosjek ostane nepromijenjen. Trošak kredita procjenjujemo pomoću HNB-ove efektivne kamatne stope (EKS) na nove stambene kredite kućanstvima.
Početni scenarij jest kućanstvo s dvjema medijalnim plaćama, primjerice par u kojem su oboje zaposleni, svatko zarađuje medijalnu plaću i žele se „skućiti”. Ostale početne postavke su stan od 66 m² (prosječna površina prodanih novih stanova u RH u prvom polugodištu 2026.), otplata na 30 godina, kredit za cijelu cijenu stana[3] i rata do 30 % neto dohotka. Sve te parametre možete mijenjati.
Najzanimljiviji rezultat dobiva se usporedbom s početkom 2016. godine. Tada je novi stan od 66 m² stajao oko 97.000 eura. Uz tadašnji EKS od oko 5,8 % rata kredita na 30 godina iznosila je oko 560 eura, što je bilo gotovo 43 % dohotka para s dvjema medijalnim plaćama, koje su tada zajedno iznosile oko 1.310 eura. Indeks je bio 70, što znači da je takvo kućanstvo imalo tek 70 % dohotka potrebnog za kupnju.
Danas isti stan stoji oko 200.000 eura, više nego dvostruko. Rata je oko 865 eura, što je 33 % dohotka od 2.660 eura, a indeks iznosi 92. Cijene novih stanova u tom su razdoblju porasle za 107 %, medijalne plaće za 102 %, a rata za samo 55 %, jer je EKS pao na oko 3,3 %.
Utjecaj kamatnih stopa vjerojatno je najvažniji čimbenik koji se previđa kad se govori o priuštivosti. Uz pravilo od 30 % dohotka par s dvjema medijalnim plaćama početkom 2016. mogao je otplaćivati kredit od oko 68.000 eura, a danas od oko 184.000 eura, što je 2,7 puta više. Plaće su se u tom razdoblju udvostručile, a niža kamatna stopa sama je povećala mogući iznos kredita za otprilike trećinu. Upravo ta veća kupovna moć kupaca koji žive od rada dijelom objašnjava snažan rast cijena nekretnina.
I vlastita sredstva mijenjaju rezultat. Uzmimo isti par s dvjema medijalnim plaćama, ali s ušteđevinom za učešće od 10 % cijene stana, odnosno oko 20.000 eura (ne računajući troškove kupnje). Ako financiraju cijelu cijenu, rata od oko 865 eura iznosi 33 % dohotka, pa im do praga od 30 % nedostaje oko 230 eura mjesečnog dohotka. S učešćem od 10 % rata pada na oko 780 eura, odnosno 29,3 % dohotka, što je ispod praga od 30 %. Grafikon priuštivosti tada izgleda kao na slici 5.
Slika 5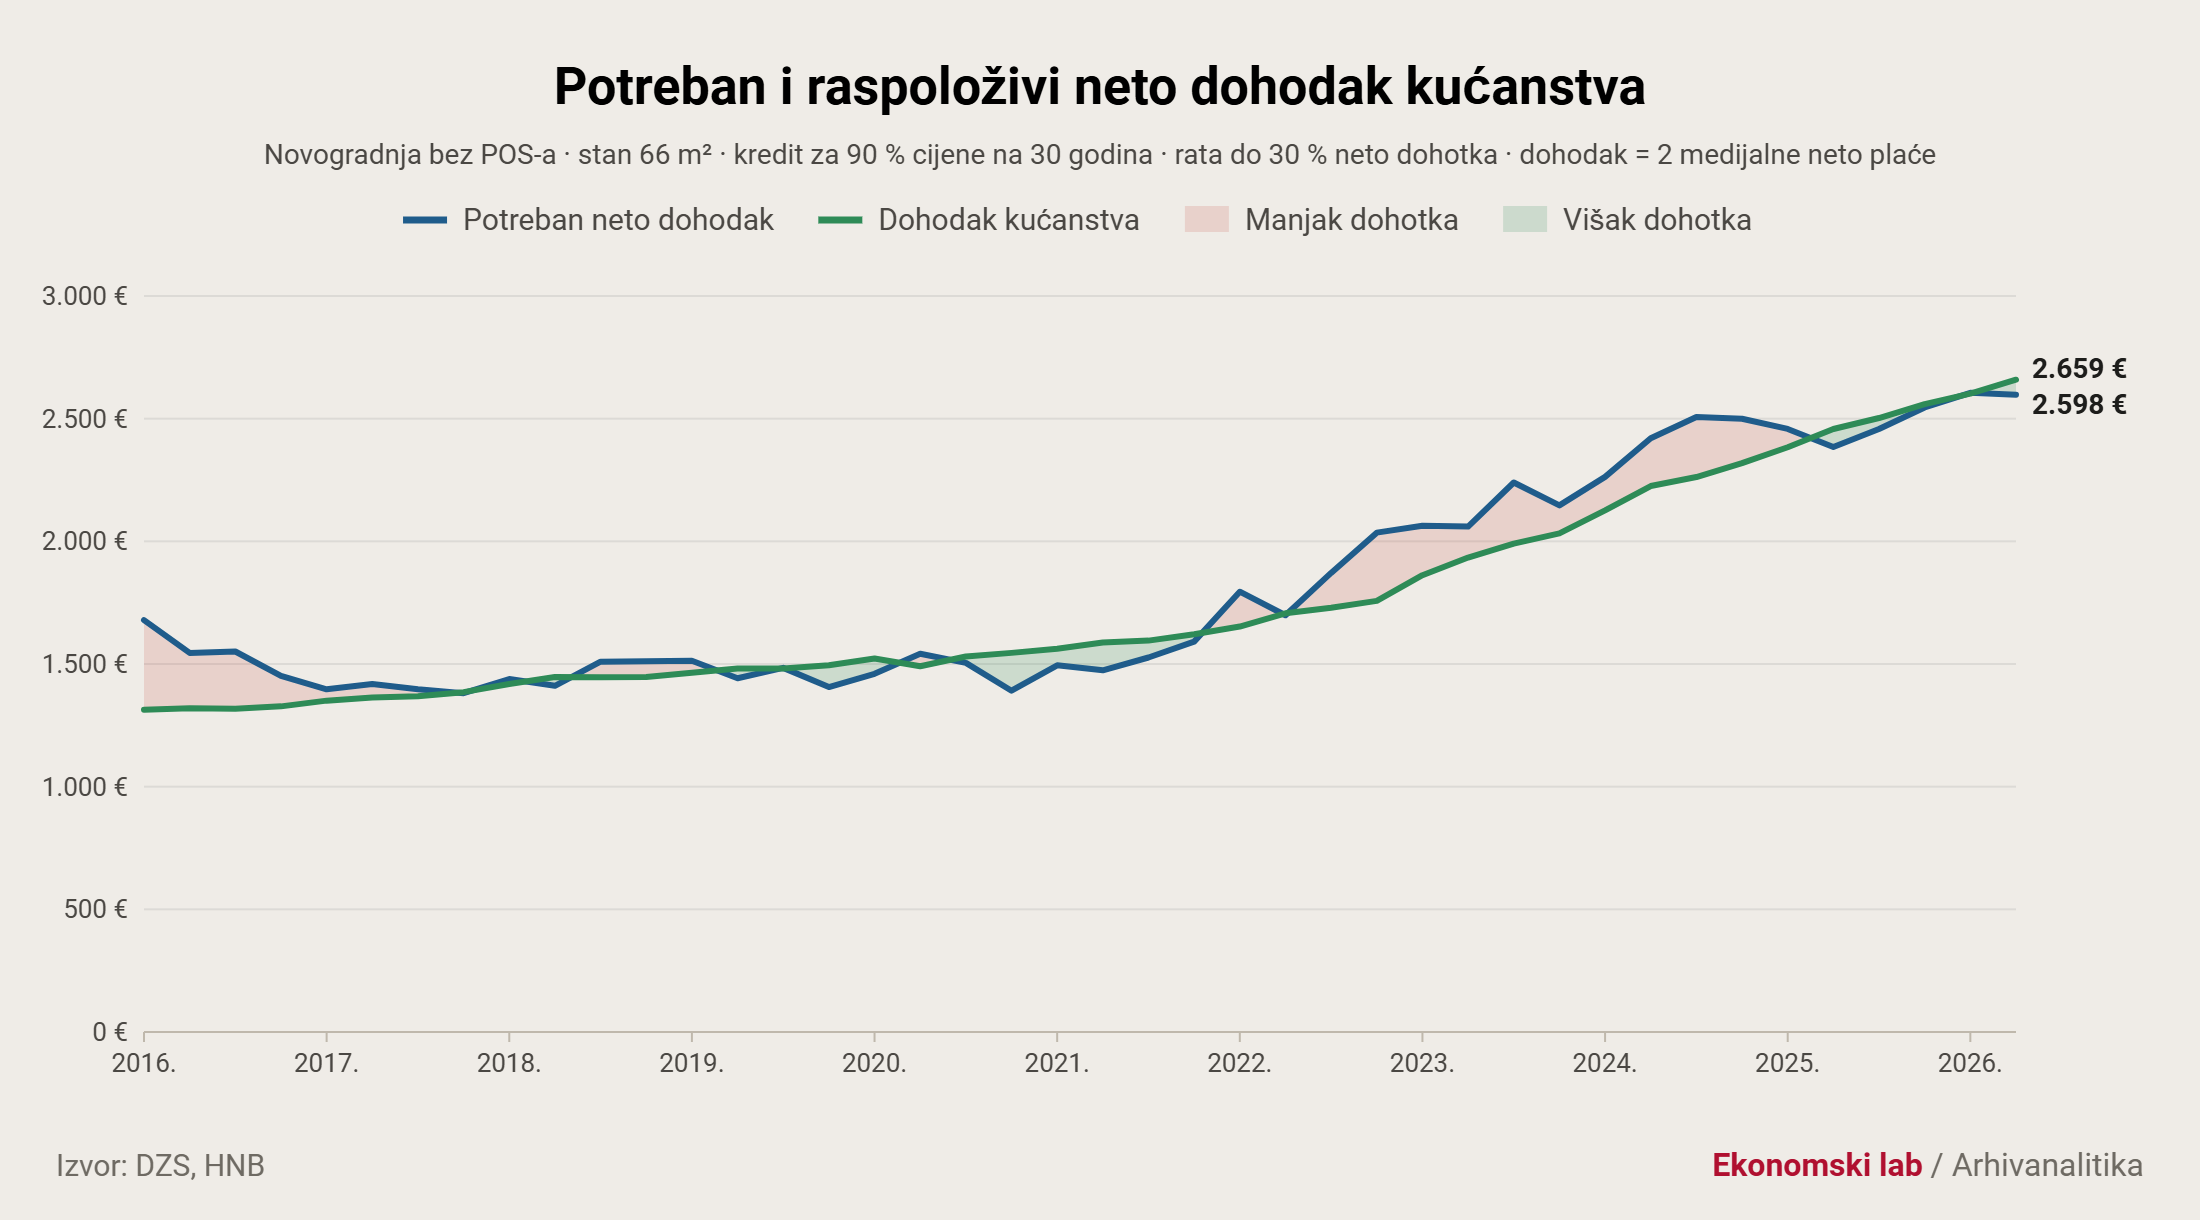
Kalkulator možete isprobati s različitim scenarijima, pa i sa svojim podacima. Mijenjati možete površinu stana, rok otplate kredita, udio cijene koji se financira kreditom i prihvatljivi udio rate u neto dohotku. Dohodak kućanstva zadajete kao broj medijalnih plaća ili tako da ručno upišete vlastiti iznos. Kalkulator zatim pokazuje koliki dohodak kućanstvu treba i koliko mu u eurima nedostaje ili preostaje uz odabrane parametre. Pokazuje i najveću površinu stana koju si kućanstvo uz te uvjete može priuštiti te tromjesečja od 2016. u kojima je kupnja bila najpriuštivija i najmanje priuštiva. Grafikon je interaktivan, a možete ga preuzeti i kao sliku (PNG).
_________________________
Metodologija kalkulatora – ukratko
Kalkulator za svako tromjesečje od 2016. godine pokazuje može li kućanstvo s tipičnim dohotkom kupiti novi stan na kredit tako da mu rata ne prijeđe razuman (željeni) udio neto dohotka.
Cijena stana. Polazište je prosječna cijena četvornog metra prodanih novih stanova u Hrvatskoj bez POS-a, koju Državni zavod za statistiku objavljuje polugodišnje. Ta se cijena raspoređuje na dva tromjesečja prema kretanju indeksa cijena novih stambenih nekretnina. Raspored je takav da prosjek dvaju tromjesečja ostane jednak službenom polugodišnjem prosjeku. Cijena stana jednaka je cijeni četvornog metra pomnoženoj s površinom stana, koja početno iznosi 66 m².
Kredit. Početno se pretpostavlja da se cijela cijena stana financira kreditom s rokom otplate od 30 godina i jednakim mjesečnim ratama. Za izračun se koristi efektivna kamatna stopa (EKS) na nove stambene kredite kućanstvima prema podacima HNB-a. Za svako se tromjesečje uzima prosjek triju mjeseci, preračunat u mjesečnu stopu. Budući da EKS uključuje kamate i određene dodatne troškove kredita, prikazana rata predstavlja procjenu mjesečnog troška financiranja, a ne točan ugovoreni anuitet konkretne bankovne ponude. Model pretpostavlja nepromijenjenu kamatnu stopu tijekom cijelog roka otplate.
Dohodak. Neto dohodak kućanstva početno čine dvije medijalne mjesečne neto plaće prema podacima DZS-a, također kao prosjek triju mjeseci u tromjesečju. Korisnik može upisati i vlastiti iznos dohotka. Taj se iznos tada izražava kao višekratnik prosjeka medijalnih plaća u posljednjem tromjesečju obuhvaćenom kalkulatorom, a isti se omjer primjenjuje na cijelo razdoblje. Tako se dohodak u prošlosti kreće zajedno s medijalnom plaćom.
Priuštivost. Stan se smatra priuštivim ako rata ne prelazi 30 % neto dohotka kućanstva (ili udio koji korisnik sam odabere). Za usporedbu, HNB pri odobravanju stambenih kredita u pravilu ograničuje ukupnu mjesečnu otplatu svih dugova na 45 % dohotka. Iz rate se izračunava potreban dohodak, odnosno dohodak uz koji bi rata činila točno 30 % (ili odabrani udio). Indeks priuštivosti je omjer raspoloživog i potrebnog dohotka. Vrijednost 100 znači da je dohodak točno dovoljan, iznad 100 stan je priuštiv, a ispod 100 nije. Indeks 92 tako znači da kućanstvu nedostaje 8 % potrebnog dohotka. Razlika između potrebnog i raspoloživog dohotka prikazuje se i u eurima, kao manjak ili višak. Kalkulator uz to pokazuje koliko bi stan uz odabrane pretpostavke najviše smio stajati i koliko bi kvadrata tada imao.
Površinu stana, udio kredita, rok otplate, udio rate i dohodak korisnik može mijenjati. Kamatna stopa i cijena četvornog metra temelje se na službenim podacima i ne mogu se mijenjati.
Ograničenja. Cijene su prosjek za cijelu Hrvatsku i ovise o sastavu prodanih stanova, pa se stvarna priuštivost razlikuje po lokaciji i obilježjima nekretnine. Model ne dodaje ostale troškove kupnje i stanovanja koji nisu već sadržani u cijeni ili EKS-u, poput opremanja, održavanja, pričuve te pojedinih poreznih i osiguravateljskih troškova. Ne uzima u obzir druge dugove kućanstva niti procjenjuje odluku banke o odobravanju kredita. Rezultati su zato orijentacijski.
[1] IPN smo u novom broju Nekretninskog pulsa dodatno metodološki „ispeglali”. Primjerice, bolje smo povezali vremensku seriju prosječnih plaća, koja ima prekide jer je DZS od 2016. prešao s istraživanja RAD-1 na podatke iz obrazaca JOPPD, a 2020. i na ekvivalent punog radnog vremena. Promijenili smo i bazu: kod svih indeksa (imamo ih više) baza je sada prosjek četiriju tromjesečja 2008. = 100, a obračun je sada tromjesečni. Promjene će biti detaljnije opisane u trećem broju Nekretninskog pulsa.
[2] Jaz se u SAD-u snažno otvorio nakon 2021. jer su cijene nekretnina rasle znatno brže od dohotka kućanstava, a uz to su kamatne stope na stambene kredite snažno porasle. Njihov doprinos bio je velik: kamatne stope na nove stambene kredite s fiksnom kamatom na 30 godina porasle su s manje od 3 % za vrijeme pandemije na trenutačnih više od 7 %.
[3] Financiranje cijele cijene stana početna je analitička pretpostavka; pri stvarnom odobravanju kredita HNB u pravilu ograničuje iznos kredita na 90 % vrijednosti nekretnine u zalogu.