Ekonomski analitičar, vlasnik i direktor Arhivanalitike i urednik Ekonomskog laba s dugogodišnjim iskustvom u područjima makroekonomske i financijske analize, ulaganja i poslovnog savjetovanja.
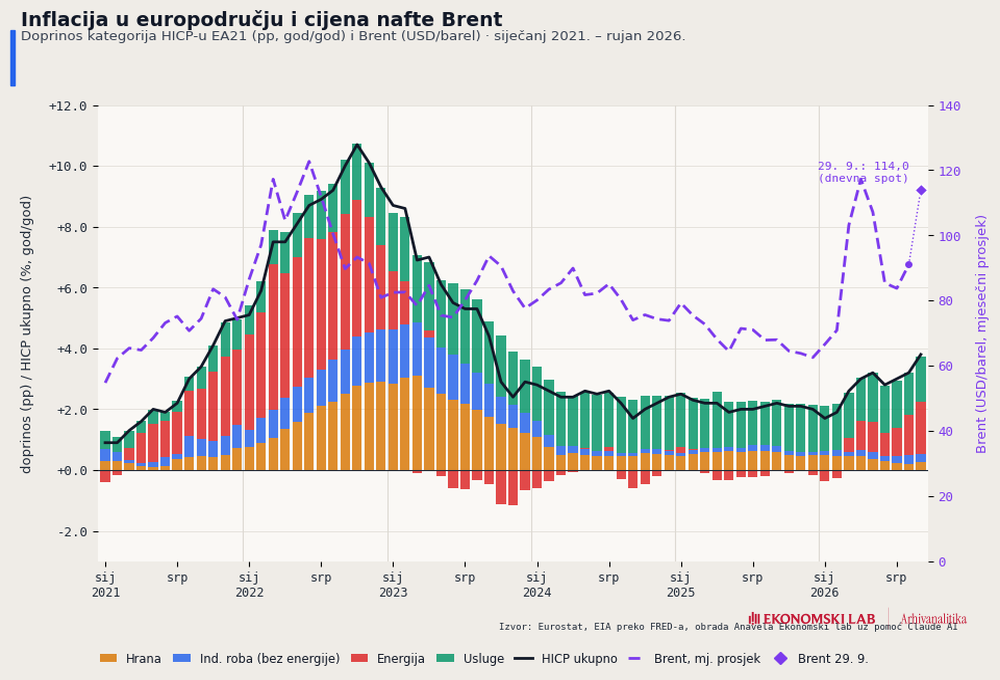
Već nekoliko mjeseci pratimo oscilacije inflacije koje su pokrenute isključivo cijenama energenata. Značajnih prelijevanja na cijene izvan energetskog sektora nije bilo. Vidjet ćemo da snažnih prelijevanja i dalje nema iako je inflacija ubrzala. Štoviše, cijene hrane našle su pod neuobičajenim pritiskom – prema dolje. Moramo dakle odgovoriti na pitanje kako i dalje vrijedi da nema prelijevanja šoka cijena energenata nakon što su preliminarni podaci za rujan pokazali sljedeće:
- ubrzanje inflacije u europodručju s 3,2% na godinu u kolovozu na 3,8% u rujnu,
- ubrzanje inflacije u Hrvatskoj mjerene domaćim indeksom potrošačkih cijena s 4,2% u kolovozu na 4,7% u rujnu, i
- ubrzanje inflacije u Hrvatskoj mjerene Eurostatovim harmoniziranim indeksom potrošačkih cijena s 3,7% u kolovozu na 4,3% u rujnu.
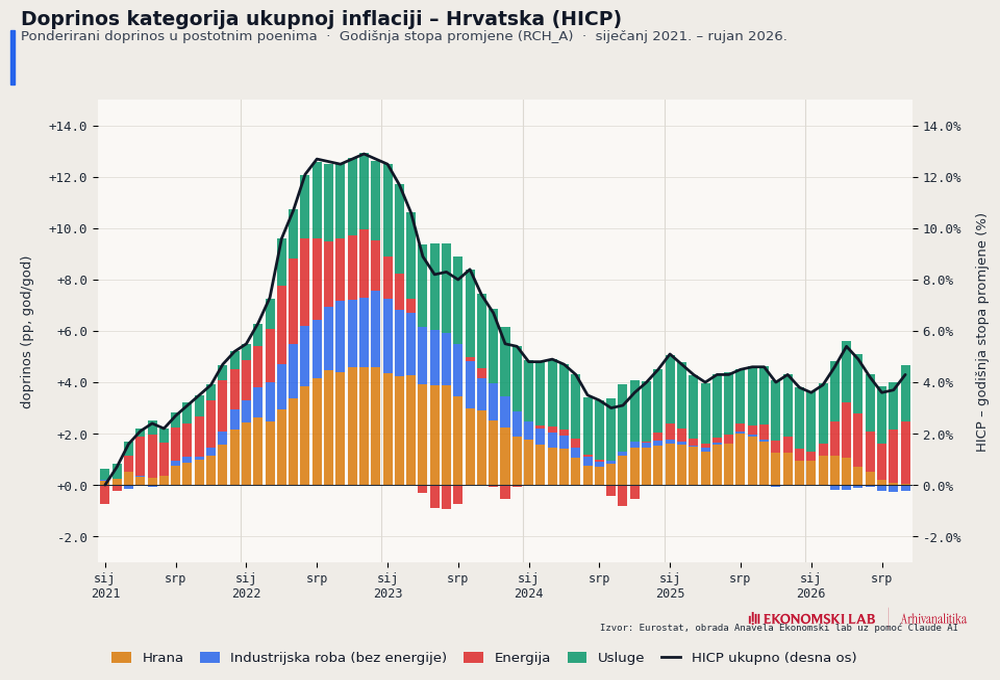
U Hrvatskoj se uistinu ništa nije kvalitativno promijenilo, osim što su cijene energenata pojačale pritisak (pamtimo promjene cijena goriva na crpkama unazad mjesec dana). Prosječne cijene energije u rujnu 2026. bile su oko 20% veće nego u rujnu 2025., što se na Slici 1 vidi kroz doprinos crvenih dijelova stupaca (energija) ukupnoj visini inflacije (doprinos je umnožak promjene cijena i težine troška u potrošačkoj košarici). Crveno područje najveće je od početka novog rata u Perzijskom zaljevu. Unatoč tome, doprinos cijena hrane inflaciji posve je nestao, doprinos industrijskih proizvoda bez energenata u malom je minusu, a doprinos usluga kreće se oko uobičajenih 2 postotna boda na godinu. Inflacija u kolovozu i rujnu dakle opet ubrzava, ali još nije dostigla ovogodišnje maksimume iz travnja i svibnja kada je njena promjena također bila pogonjena isključivo energentima (crveni stupci najviše variraju gore-dolje na slici).
Slika 1.
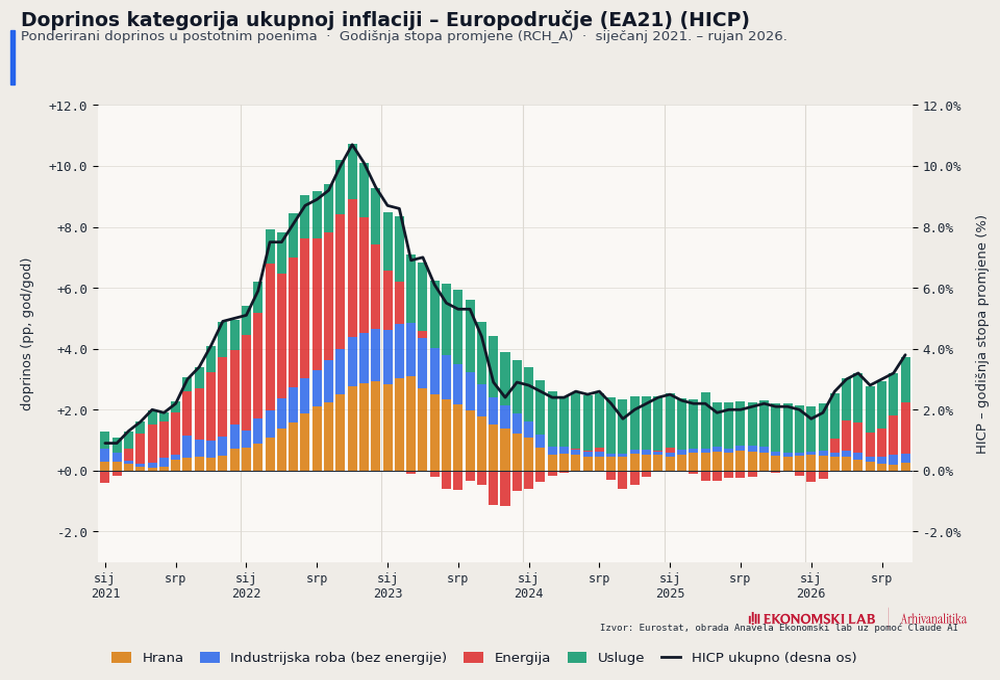
Razlika između inflacije u Hrvatskoj i europodručju u zadnja dva mjeseca značajno je manja nego na početku ovogodišnjeg inflacijskog vala s proljeća, jer u europodručju u cjelini pratimo malo drukčiji karakter cjenovnih kretanja (Slika 2.):
- iako je doprinos rasta cijena energenata ukupnoj inflaciji za nekoliko desetinki postotnog boda manji nego u Hrvatskoj (zbog manjeg udjela troškova energenata u potrošačkoj košarici)…
- …hrana i industrijski proizvodi bez energenata u europodručju daju nevelik, ali vidljiv dodatni potisak inflaciji (plavi i oker dijelovi stupaca),
- a ukupna inflacija još je uvijek niža nego u Hrvatskoj, ali samo zbog manjeg doprinosa cijena usluga;
- no, rujanska inflacija u europodručju prebacila je preko ranijih vrhove iz travnja i svibnja ove godine, te je najviša je u protekle tri godine, dok je u Hrvatskoj i dalje ispod razina koje su dostignute na početku rata ovog proljeća – otud smanjenje „viška“ hrvatske inflacije iznad inflacije europodručja u odnosu na proljeće 2026.
Slika 2.
Sveukupno, cijene energenata i dalje vode inflacijsko kolo, a doprinosi drugih cijena ne pokazuju osjetnije reakcije te unose šum reda veličine +/- 0,5 postotnih bodova, ovisno o tome kako se kombiniraju u kojemu mjesecu. Zbog toga treba podsjetiti kako je u protekla dva mjeseca došlo do obnove inflacijskih pritisaka vezano uz energente, te kratko spekulirati o tome što bi se moglo događati do kraja ove godine.
Za nama su dva mjeseca s konstelacijom u kojoj je novi šok svjetskih cijena energenata bio neizbježan:
- zastoj u pregovorima SAD-a i Irana,
- obnova američkih napada na Iran,
- obnova iranskih i napada Hutija na energetsku infrastrukturu arapskih saveznika SAD-a,
- privremeni zastoj protoka nafte saudijskim naftovodom istok-zapad (protok je obnovljen kao i promet kroz Hormuz, no procjene efekata nisu pouzdane),
- ukrajinski napadi na rusku energetsku infrastrukturu i pad pa obustava ruskog izvoza dizela,
- Trumpova najava zabrane izvoza dizela iz SAD-a.
Spot cijena Brent, kao što vidimo na slici 3, izrazito je kolebljiva zadnjih dana, a terminska cijena koja uključuje i kratkoročna očekivanja također se održava iznad 100 dolara.
Zbog toga u listopad ulazimo s vagom vijesti nagnutom u lošu stranu. Izvori su krajnje nepouzdani i procjene se jako razlikuju:
- dok američki ministar financija Bessent navodi da je izvoz nafte iz zemalja Zaljeva prešao polovicu predratne razine koja je iznosila oko 20 milijuna barela na dan, te i JPMorgan optimistično procjenjuje protok minimalno 13 milijuna b/d, trgovci naftom i Bloomberg spominju puno niže procjene između 4 i 8 milijuna barela dnevnih “izlazaka” nafte iz Zaljeva;
- svjetske naftne rezerve su za pola milijarde barela tanje nego prije početka novog rata u Zaljevu, no IEA procjenjuje da se gotovo sav pad odnosi na Kinu dok zemlje OECD-a zasad uspješno održavaju ili povećavaju svoje zalihe: Kina je dakle ključna nepoznanica, no procjene su da i dalje ima dovoljne zalihe (preko milijardu barela) tako da može taktizirati još godinu dana (obnavljati zalihe kad cijene padaju i sprječavati njihov osjetniji pad, ali i izbjegavati da cijene ne poguraju previše prema gore).
U takvim uvjetima, razumno je oprezno kalkulirati s cijenom sirove nafte Brent između 95 i 110 dolara za barel kroz neko vrijeme uz relativno komotnu maloprodajnu situaciju s benzinom čije su rafinerije diversificirane po svijetu, zalihe izdašne, ponuda raste, a potražnja zimi sezonski pada, dok su rafinerije za proizvodnju dizela koncentrirane u ratovima pogođenim područjima, a zalihe tanje. Suvišno je i reći koliko su bilo kakve prognoze nezahvalne kada pojava vijesti ljulja tržište u jednu ili drugu stranu za 5-7 dolara u nekoliko sati, što je posljedica nedostatka sidra razumijevanja političkih i tržišnih procesa na koliko-toliko predvidiv način. To se vjerojatno neće tako skoro promijeniti.
Iz europske perspektive, dodatan problem (inflacijski pogon) dolazi i od kratkoročnog jačanja dolara (za oko 3%), no razloge za to treba tražiti izvan energertskog sektora, to jest iz fiskalne i financijske perspektive (početak podizanja kamatnih stopa FED-a). Jači dolar, u kojemu su denominirani energenti, znači da treba platiti više eura za istu količinu energenata, a to se prelijeva na eurske cijene. Taj efekt za sada nije velik i uglavnom se ne primjećuje, te se neće ni primjećivati osim ako se jačanje dolara ne nastavi. No to je tema za neki drugi tekst ususret sljedećoj sjednici Upravnog vijeća ECB-a koja se održava 28. i 29.10.
Na kraju, i plin je energent. Više je nego dvostruko skuplji u odnosu na početak listopada prošle godine (76 eura za MWh naspram 32). Procjene su da su skladišta plina u EU puna malo iznad 70%, dok je u normalnim godinama uobičajena stopa popunjenosti u ovo doba godine iznad 80%. Straha od nestašica nema jer zimi se ne potroši toliko, no opet – pitanje je cijene koja je narasla jer je nestalo oko 8% ponude za EU zbog oštećenja na katarskim postrojenjima. Vlade će ponovo morati uskakati radi zaštite životnog standarda građana, ovisno o težini zime. Hrvatska Vlada je već odlučila da cijene plina i struje ostaju do kraja godine što znači da će se plin morati jače subvencionirati s obzirom na rast veleprodajnih cijena. To također znači da će taj dio godišnje inflacije u listopadu i studenom pasti jer će prošlogodišnja osnovica skočiti (tada su se cijene prilagođavale prema gore prošle godine nakon dugotrajnijeg ranijeg razdoblja subvencioniranja cijena za kućanstva). Prema tome, prognoza vremena je kratkoročno važnija za proračun nego za građane kojima Vlada jamči predvidivu cijenu. Ako je suditi prema dugoročnim prognostičkim mapama, bit će blaga zima (El Nino) no pitanje je hoće li to utjecati na cijenu plina na europskom tržištu.
Sve u svemu, situacija je prilično nervozna, šetnja gore-dolje će se nastaviti, no i dalje smo u scenariju bez značajnih prelijevanja inflacijskih učinaka kroz sustav cijena – jako daleko od bilo čega što bi moglo podsjetiti na kritičnu 2022. godinu koja će vjerojatno još dugo ostati na slikama kao podsjetnik na najvišu inflaciju koju pamti generacija moje djece.