Ekonomski analitičar, vlasnik i direktor Arhivanalitike i urednik Ekonomskog laba s dugogodišnjim iskustvom u područjima makroekonomske i financijske analize, ulaganja i poslovnog savjetovanja.
Kada je novozelandski ekonomist William Phillips 1958. godine ustanovio da između inflacije i nezaposlenosti postoji negativna veza (veća inflacija – manja nezaposlenost), nije ni slutio da će njegov nalaz obilježiti sljedeća desetljeća makroeonomske analize i politike. Također nije slutio da će Milton Friedman deset godina kasnije modificirati (Phillipsovu) krivulju kako bi pokazao utjecaj inflacijskih očekivanja na odnos stope nezaposlenosti i stope inflacije. Odnos je složeniji nego što se to Phillipsu činilo 1958.
Inflacijska očekivanja
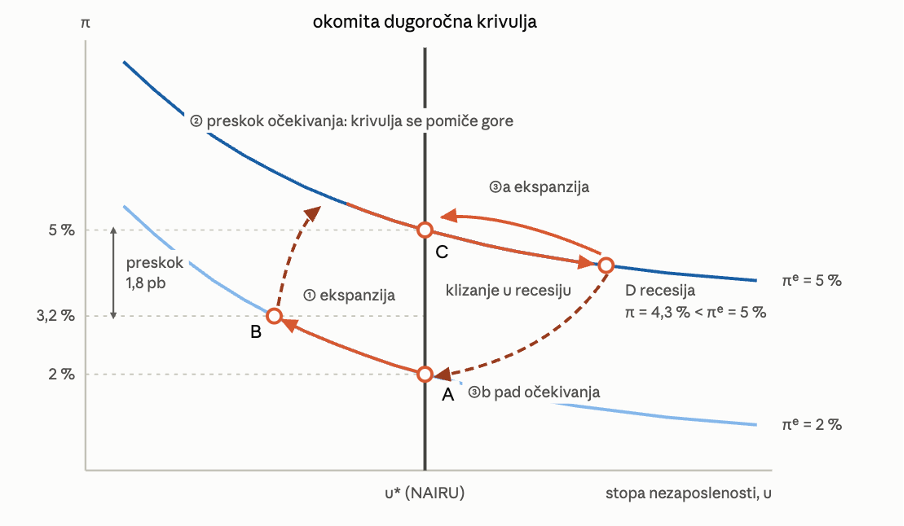
Friedman-Phillipsova dinamika s uključenim inflacijskim očekivanjima prikazana je na donjoj slici. Zamislite da se neka ekonomija nalazi u početnoj ravnoteži A na donjoj Phillipsovoj krivulji na kojoj su stvarna i očekivana inflacija (e) jednake (2%). To odgovara inflacijskom cilju monetarne politike u Eurosustavu. Zatim uslijedi monetarna i/ili fiskalna ekspanzija: stopa nezaposlenosti pada, inflacija počinje rasti prema 4% na godinu (još nije tamo; tek raste) te pad nezaposlenosti i rast inflacije dovode gospodarstvo u točku B. No paralelno se bude inflacijska očekivanja: radnici traže veći rast plaća; ljudi brže kupuju nešto što bi inače, kada ne bi očekivali ubrzanje inflacije, kupili kasnije; stvaraju se pritisci na rast kamatnih stopa. Rezultat: nakon faze ekspanzije od točke A do točke B, slijedi skok inflacijskih očekivanja (pomak na gornju Phillipsovu krivulju s očekivanom inflacijom od 5% na godinu). U uvjetima takvog unutarnjeg šoka gospodarstvo se neće smiriti prolaskom putanje od B do C preko više krivlje, nego će brzo otklizati u točku D. U točci D nezaposlenost je veća od početne iz točke A – ekspanzija se vrlo brzo pretvorila u recesiju.
Napomena: stilizirani grafički prikaz izradio je Claude AI na temelju autorovih instrukcija
Šok probuđenih inflacijskih očekivanja (pomak Phillipsove krivulje prema gore) pretvorio je ekspanziju iz točke B u recesiju u točci D zbog početnog preskoka (eng. overshooting) inflacijskih očekivanja iznad stvarne inflacije. Nakon preskoka, iz točke D vode dva puta k ravnoteži: gornji (3a – nova ekspanzija, monetarna i/ili fiskalna, duž gornje Phillipsove krivulje) i donji put (3b – smirivanje inflacijskih očekivanja tj. povratak Phillipsove krivulje na donju razinu, u početnu točku A).
Donji put kroz hlađenje inflacijskih očekivanja očito je jeftiniji je u isto vrijeme padaju i inflacija i nezaposlenost. Nasuprot tome, na gornjem putu nove ekspanzije rizici su veći: trajno probuđena inflacija može voditi k novom krugu rasta inflacijskih očekivanja, te može doći do gubitka povjerenja u sposobnost monetarne politike da kontrolira inflaciju. Tehnički, obje nove ravnoteže su konzistentne. No gornja ravnoteža je dinamički nestabilnija i može voditi k trajnijem poremećaju rastuće inflacije i inflacijskih očekivanja. Zbog toga ju moderno zakonodavstvo koje uređuje poslovanje središnjih banaka izrijekom isključuje.
Prije nego što objasnimo što je ključna stopa prirodne nezaposlenosti (u* odnosno NAIRU) oko koje se „vrti“ prikazani model, iz modela treba zapamtiti da je jedna od glavnih funkcija makroekonomske, osobito monetarne politike, kontrola inflacijskih očekivanja radi izbjegavanja efekta preskoka.
Efekt preskoka (eng. overshooting) inflacijskih očekivanja je stvaran. Nedavno smo vidjeli takvu prijetnju: proljetos su inflacijska očekivanja potrošača nakon početka rasta cijena energenata naglo skočila na 4%, dok se inflacija kretala između 2 i 3% na godinu. U međuvremenu, očekivanja su se vratila na oko 3% donjim putem. Europodručje i zbog toga trenutačno ima solidan ekonomski rast unatoč troškovnom šoku cijena energenata. To objašnjavamo vjerodostojnom monetarnom politikom koja kontrolira da ne dođe do eksplozije inflacijskih očekivanja.
Tema je i dalje aktualna: nakon povećanja referentnih kamatnih stopa u Eurosustavu s 2,00 na 2,25 u lipnju, Upravno vijeće je u rujnu donijelo odluku o daljnjem rastu referentne depozitne kamatne stope na 2,50%. S obzirom na inflacijske pritiske, ECB (ohrabren otpornošću gospodarskog rasta ove godine) okida kamatne stope s ciljem discipliniranja inflacijskih očekivanja.
Prema tome, prikazana teorija operacionalizira se u vođenju monetarne politike. Objasnit ćemo zašto, unatoč poteškoćama s praktičnom operacionalizacijom prikazanog modela, monetarnu politiku treba tumačiti na prikazani način. Zaključit ćemo da su pogreške monetarne politike moguće, no zaključak će biti optimističan: eventualne manje pogreške u normalnim vremenima mala su cijena koju se isplati platiti zbog čuvanja kapaciteta monetarne politike za krizna vremena kada je moć monetarne politike znatno povećana.
Središnje mjesto strukturnih obilježja tržišta rada
Ravnoteža u kojoj se ostvaruje prirodna stopa nezaposlenosti u* naziva se NAIRU (pogledajte gornju sliku). NAIRU je kratica na engleskom za non-accelerating inflation rate of unemployment (stopa nezaposlenosti koja ne ubrzava inflaciju).
Friedman je bio usredotočen na inflacijska očekivanja i monetarnu politiku, i nije se detaljno bavio mikroekonomskim osnovama prirodne stope nezaposlenosti. Taj dio posla u isto vrijeme (1967.-1968.) obavio je Edmund Phelps čiji je rad nedavno na Ekonomskom labu prikazao Darko Oračić. Promatrajući stvarno funkcioniranje tržišta rada u uvjetima nepotpunih informacija i transakcijskih troškova, Edmund Phelps je objasnio zašto postoji strukturna nezaposlenost i zašto se ona mijenja u dugom roku.
NAIRU zavisi o strukturnim obilježjima tržišta rada. U srednjem i dugom roku može se pomicati lijevo-desno, neovisno o monetarnoj i fiskalnoj politici. Na primjer, ako dođe do općeg povećanja obrazovanosti populacije, za očekivati je pomak NAIRU u lijevo. Isto se događa uslijed starenja stanovništva i manjka ponude mlađih radnika. Ako pak dođe do tehnološkog napretka kojemu se ljudi ne mogu prilagoditi kroz obrazovanje (zamjena ljudi strojevima), NAIRU će se za dulje vrijeme pomaknuti u desno.
NAIRU nikada nije 0% jer tržište rada stalno „radi“ u uvjetima transakcijskih troškova i nepotpunih informacija: mladi i završeni srednjoškolci i studenti traže posao; ljudi koji su prije radili traže (bolji) posao nakon što su dali ili dobili otkaz, a neki imaju dovoljno štednje ili podrške obitelji i prijatelja da mogu odbiti prve ponude za posao u nadi da će pronaći bolji. Takva (niska ali normalna) nezaposlenost naziva se strukturna nezaposlenost. Iznimno – na primjer, ako je obrazovni sustav inertan i neprilagođen potrebnim znanjima i vještinama na tržištu, ili ako neke politike i mjere potiču nezaposlenost (i to je moguće) – strukturna nezaposlenost može biti visoka. Phelps je jako proširio skup varijabli koje mogu utjecati na NAIRU u dugom roku (spominjao je i porezni sustav, financijski sustav koji utječe na prirodnu kamatnu stopu), no ovdje ne možemo sve razmatrati.
Problem identifikacije kombinacija inflacije i nezaposlenosti
Vraćamo se Friedman-Phillipsovom modelu koji je prikazan na početku: sada zamislimo da u gornjem koordinatnom sustavu inflacije i nezaposlenosti nema linija koje objašnjavaju kretanja. Promatramo neki pomak u vremenu između bilo koje dvije točke kombinacije inflacije i nezaposlenosti, te trebamo procijeniti što se stvarno događa.
Problem identifikacije Phillipsove krivulje je ogroman. Pitanja su: mijenja li se kombinacija inflacije i nezaposlenosti zbog promjene prirodne stope nezaposlenosti (strukturne promjene tržišta rada i druge strukturne promjene koje utječu na nj), krećemo li se duž Phillipsove krivulje (niža inflacija – veća nezaposlenost i obratno), ili se mijenjaju inflacijska očekivanja prema Friedman-Phillipsovom modelu (skokovi među krivuljama različitih razina)?
Usto, i sam Phillips bio je svjestan razlike između velikih i malih gospodarstava. Naglašavao je da je krivulju teško identificirati u maloj i otvorenoj ekonomiji koja se stalno nalazi pod vanjskim cjenovnim i strukturnim šokovima. Zbog toga se pitanje identifikacije krivulje susreće s čak četiri problema u isto vrijeme: (1) je li na djelu vanjski šok (koji tipično jače djeluje u malim i otvorenim ekonomijama), (2) pomiče li se NAIRU (strukturni fenomen tržišta rada), (3) krećemo li se duž Phillipsove krivulje, ili (4) „skaču“ li Friedmanova inflacijska očekivanja?
Odgovor je od velike važnosti jer određuje optimalnu ekonomsku politiku. Ako je na djelu vanjski šok, trebamo mjere koje će ga ublažiti; ako se pomiče NAIRU, trebamo mjere tržišta rada, reforme u području obrazovanja i druge strukturne promjene koje utječu na tržište rada; ako se vozimo duž Phillipsove krivulje pod utjecajem domaćih makroekonomskih politika (najčešće fiskalna), treba korigirati kombinaciju monetarne i fiskalne politike; ako skačemo s krivulje na krivulju (Friedmanov dodatak o očekivanjima), treba stabilizirati inflacijska očekivanja. To su, očito, vrlo različiti ciljevi i mjere. Zbog toga je dijagnoza od velike važnosti – inače će se na temelju pogrešne dijagnoze odrediti pogrešni ciljevi i primijeniti neučinkovite mjere.
Hrvatski slučaj
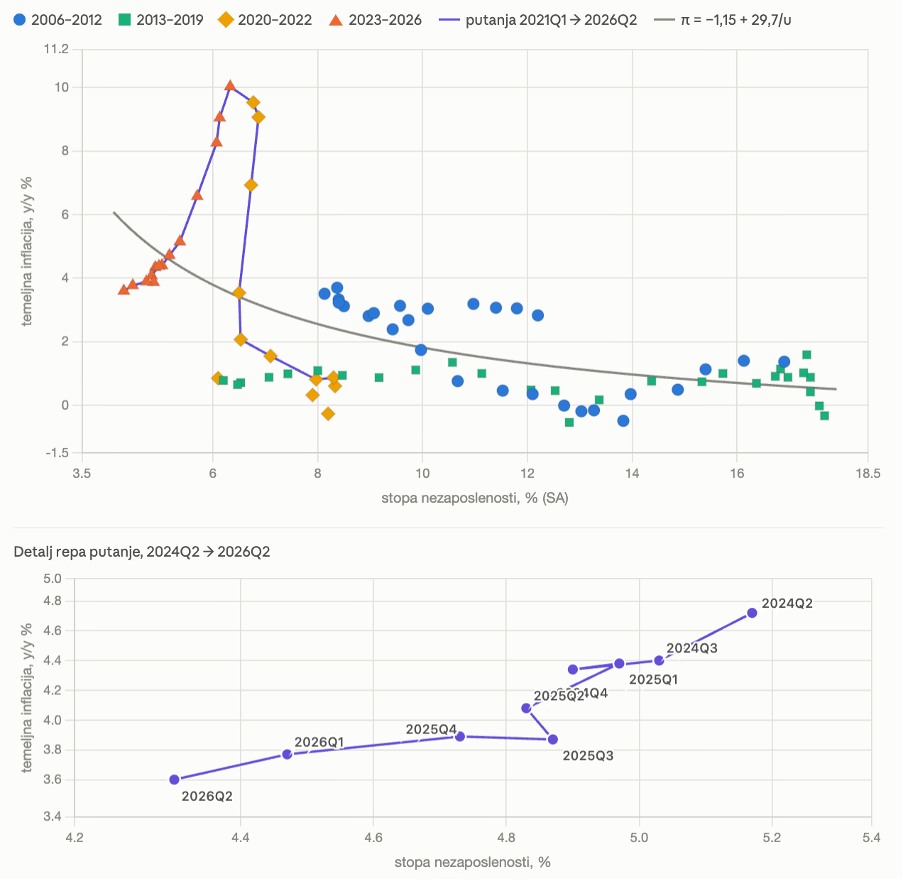
O poteškoćama dijagnostike trendova u koordinatnom sustavu inflacija – nezaposlenost svjedoči slika koja pokazuje podatke za Hrvatsku u zadnjih 20 godina. Zelene točke opisuju kombinacije inflacije i nezaposlenosti u razdoblju 2013.-2019. i sugeriraju vodovravnu Phillipsovu krivulju; plave točke (2006.-2012.) sugeriraju blago nagnutu krivulju. Oker točke (2020.-2022.) sugeriraju pak gotovo okomitu Phillipsovu krivulju. Međutim, 2020.-2022. bilo je razdoblje postpandemijskog ubrzanja inflacije kada su se naglo probudila inflacijska očekivanja (usporedo sa stvarnom inflacijom), što sugerira pomake Phillipsove krivulje prema gore. Ujedno, to je bilo razdoblje u kojemu je nedostatak radnika počeo „gristi“ gospodarstvo, pa u obzir treba uzeti i mogućnost da se NAIRU u isto vrijeme pomicala u lijevo. U zadnjem pak razdoblju (2023.-2026.), koje je posebno istaknuto i na donjem grafikonu – povećalu, došlo je do kombinacija stopa inflacije i nezaposlenosti koje padaju prema lijevo dolje: smirivanje inflacije smirilo je inflacijska očekivanja (Phillipsova krivulja se pomicala prema dolje). Zbog svega toga, stilizirana Phillipsova krivulja koja je ucrtana kroz sve podatke nema smisla: to nije ispravan pristup identifikaciji Phillipsove krivulje.
Pokušaj identifikacije Phillipsove krivulje: stilizirani prikaz pogreške na primjeru Hrvatske
Izvor: Eurostat
Makroekonomisti-ekonometričari vjeruju da mogu razlučiti četiri faktora koji određuju tumačenje promjena u koordinatnom sustavu nezaposlenost-inflacija; uz pomoć podataka i tehnike modeliranja nastoje odvojiti samu Philliipsovu krivulju od pomaka NAIRU (strukturne promjene tržišta rada), utjecaja inflacijskih očekivanja i vanjskih šokova. Ako vjeruju u takvu mogućnost analize, ekonomisti mogu informirati donositelje odluka o tome gdje se gospodarstvo nalazi i kako izgledaju optimalni odgovori ekonomskih politika.
Iako ekonometrijske ocjene nisu pouzdane, Phillipsova krivulja pruža koristan okvir za tumačenje stvarnosti kroz kombiniranje teorije i promatranje statističkih podataka. Pokušajmo stoga ispričati stiliziranu priču o odnosu inflacije i nezaposlenosti u Hrvatskoj bez ekonometrije:
U proteklih desetak godina hrvatski NAIRU pomaknut je u lijevo (demografija, migracije, obrazovanje) – ali ne znamo točno koliko. U Hrvatskoj smo prvo (2020.-2022.) imali šok rastućih inflacijskih očekivanja (skok na višu Phillipsovu krivulju), no taj šok nije bio povezan s recesijom. Kombinacije inflacije i nezaposlenosti putovale su okomito gore vjerojatno zbog toga što su pomaci NAIRU i fiskalna ekspanzija gurali kombinaciju inflacije i nezaposlenosti lijevo gore. Uz rast inflacijskih očekivanja koji je gurao gospodarstvo desno gore, ti učinci su se približno poništili – to objašnjava vertikalni uzlet malih oker rombova u razdoblju 2020.-2022.
Od 2023. naovamo pozitivan fiskalni šok i dalje je bio na djelu (kombinacija nezaposlenosti i inflacije putovala je lijevo gore), ali su se inflacijska očekivanja hladila, što (eventualno i uz nastavak pomicanja NAIRU u lijevo) objašnjava putanju lijevo dolje na gornjem grafikonu-povećalu zadnjeg razdoblja ispod glavnog prikaza. To znači da je pad inflacijskih očekivanja dominantan učinak nakon 2023.
No sada se nalazimo u fazi kada je prostor za daljnje neutralizirajuće pomake NAIRU u lijevo ograničen (jer je stopa nezaposlenosti vrlo niska). Štoviše, moguće je da će tehnološke promjene (AI) djelovati na pomake u desno (što djeluje u smjeru rasta nezaposlenosti i usporavanja inflacije), a novo buđenje inflacijskih očekivanja, ako do toga dođe zbog inflacije potaknute rastom cijena energenata nakon početka novog rata u Perzijskom zaljevu, moglo bi poništiti pritiske na inflaciju prema dolje i pojačati učinak na rast stope nezaposlenosti.
Naravno, ne znamo što će se događati; ovo nije bila prognoza nego interpretacija jednog mogućeg hoda povijesti. Moguće je da AI neće zamijeniti poslove za ljude (NAIRU se neće pomaknuti u desno), a da će aktualni inflacijski val biti umjeren i proći (neće biti novog skoka na višu Phillipsovu krivulju), što znači da će biti lakše voditi gospodarstvo bliže ravnotežnoj putanji (uže oscilacije oko NAIRU).
Je li lakše identificirati Phillipsovu krivulju za europodručje?
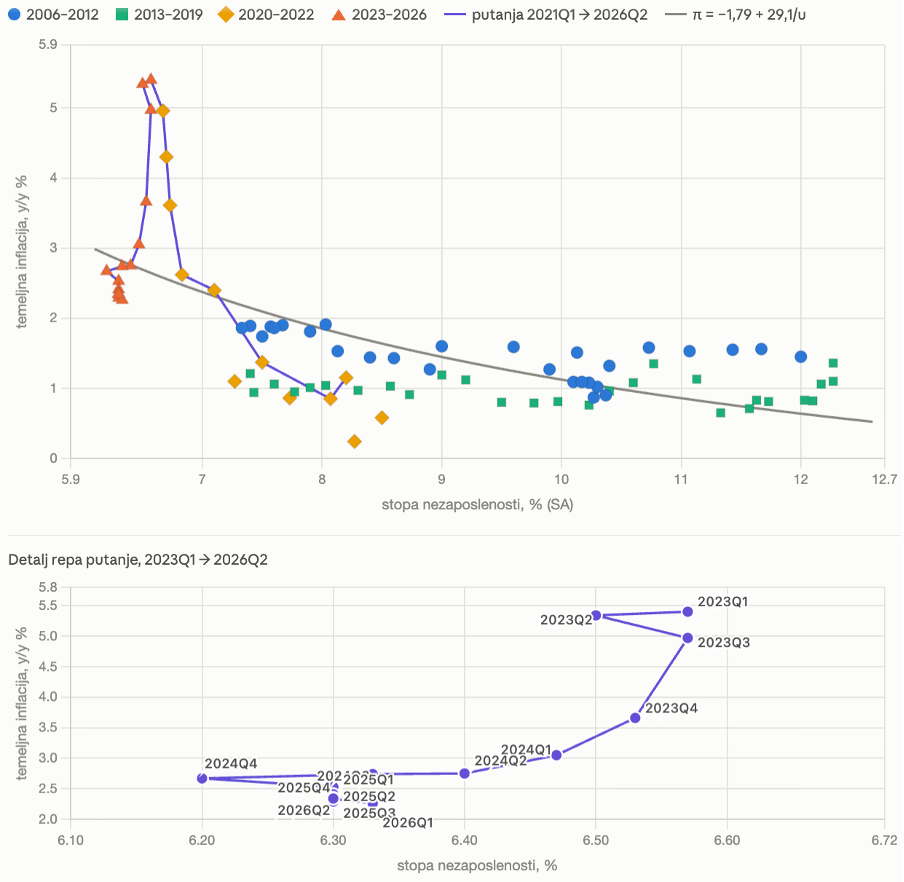
Phillipsovu bi krivulju u zatvorenom gospodarstvu sa slabijom relativnom snagom vanjskih šokova trebalo biti lakše identificirati. No, to nije slučaj. Sljedeća slika pokazuje podatke za europodručje. Iz usporedbe sa slikom za Hrvatsku vidimo nekoliko sličnosti i razlika. Slika generalno izgleda slično, što je i očekivano za usporedbu male zemlje s periferije velikog monetarnog područja i toga područja. Međutim:
- NAIRU europodručja je trenutačno vjerojatno nešto veći nego u Hrvatskoj (obratite pažnju na os x).
- Razvoj u europodručju u ovom je desetljeću prvo (2020.-2022.) bio obilježen kretanjem lijevo gore, što također upućuje na strukturni pomak NAIRU europodručja u lijevo.
- No u protekle dvije godine kombinacija nezaposlenosti i inflacije ukazuje da se NAIRU ne mijenja bitno (recimo da je na oko 6,5% u europodručju), pa razdoblje 2025.-2026. u cijelosti tumačimo hlađenjem inflacijskih očekivanja – putovanjem Phillipsove krivulje prilagođene za očekivanja prema dolje duž okomice koja je dana s NAIRU odnosno prirodnom stopom nezaposlenosti. Uočite da u skladu s ovom interpretacijom povećalo na donjem grafikonu pokazuje oscilacije u uskom rasponu stope nezaposlenosti 6,20 – 6,55%.
Pokušaj identifikacije Phillipsove krivulje: stilizirani prikaz pogreške na primjeru europodručja
Izvor: Eurostat
Veza između Phillipsove krivulje i monetarne politike u europodručju
Prikazani model u kojem središnju ulogu ima tržište rada odnosno NAIRU, povezan je s neutralnom ili prirodnom (realnom) kamatnom stopom (r*). r* je konceptualni odraz NAIRU: realna kamatna stopa uz koju je gospodarstvo u ravnoteži ona je kamatna stopa uz koju je stvarna stopa nezaposlenosti jednaka NAIRU, a očekivana inflacija jednaka je stvarnoj.
Za naše je razmatranje važno da se realna r* za depozitnu kamatnu stopu u Eurosustavu (DFR – kamatna stopa na prekonoćne depozite) trenutačno procjenjuje u rasponu od -0,5 do +0,5%. To moramo pobliže objasniti, a krenut ćemo od koncepta realne kamatne stope.
Realna kamatna stopa je nominalna kamatna stopa korigirana ne za stvarnu nego za očekivanu inflaciju (koristi se očekivana inflacija jer kamata se isplaćuje u budućnosti). ECB anketama ispituje inflacijska očekivanja potrošača, no očekivanja potrošača često precjenjuju buduću inflaciju: potrošači ne uzimaju u obzir buduću reakciju monetarne vlasti i mogu imati jače iskrivljene percepcije inflacije u usporedbi s analitičarima. Zbog toga je bitno što modeli na kojima u Eurosustavu rade deseci, možda i stotine makroekonomskih analitičara i istraživača, govore o inflaciji u srednjem roku. Interni modeli koji uzimaju u obzir i očekivanja javnosti i analitičara (i puno više od toga) oblikuju inflacijska očekivanja centralnih bankara. Ako je modelski očekivana inflacija u srednjem roku jednaka ciljanih 2% na godinu, onda je nominalni prirodni ili neutralni DFR (referentna stopa) u intervalu 1,50 – 2,50 % (jer procjene realne r* daju intervalni rizik procjene +/- 0,5 postotnih bodova oko realnih 0%). Ako očekivanje inflacije iznosi 3%, nominalni prirodni DFR r*=3%, odnosno u intervalu je 2,50 – 3,50%. To je interval monetarne restrikcije kada se, sukladno uvodno prikazanom modelu, restriktivnom monetarnom politikom hlade (discipliniraju) pregrijana inflacijska očekivanja.
Prema tome, odluke Upravnog vijeća Eurosustava o monetarnoj politici neposredno zavise o:
- Modelskoj procjeni očekivane inflacije.
- Modelskoj procjeni raspona realnog r*
Međutim, sve procjene na temelju modela podložne su rizicima procjene, tj. pogreškama. Zbog takvih rizika procjene, čvrste ocjene o nominalnom i realnom r* rijetko se iznose u javnost od strane čelnika ECB-a, a javna rasprava o tome se izbjegava. Ipak, u jednom govoru početkom 2025. Christine Lagarde je komunicirala (nominalni) raspon referentne kamatne stope DFR 1,75 – 2,25 % kao interval neutralne monetarne politike. Generalno se među stručnjacima za monetarnu politiku smatra da je sigurnije komunicirati neutralni raspon 1,50 – 2,50% zbog neizvjesnog djelovanja vanjskih šokova o kojima je pisao još Phillips.
Odatle slijedi da se članovi Upravnog vijeća pri donošenju odluka o kamatnim stopama ne mogu osloniti na tehnički model koji daje jedan, optimalan broj. Tehnički (ekonometrijski) modeli daju raspone (kreatori monetarne politike vole gledati fen dijagrame i rezultate scenarija), a na članovima Upravnog vijeća je da kroz promišljanje i raspravu u danim okolnostima daju svoj konkretan sud. Članovi Upravnog vijeća plaćeni su da ne budu zadovoljni rasponima – njihova je dužnost odabrati jedan broj, bez obzira koliko je odabir broja unutar raspona procjena neizvjestan.
Prije sastanka Upravnog vijeća 10. rujna, kada je DFR bio na 2,25 % prije nego što je povećan na 2,50 %, postojao je snažan pritisak na inflaciju zbog rasta cijena energenata. Tako se opet vraćamo Phillipsu iz 1958.: u maloj i otvorenoj ekonomiji (a europodručje unatoč svojoj veličini jest mala i otvorena ekonomija jer se svjetski šokovi cijena energenata prelijevaju na europske cijene), veoma je teško pouzdano ocijeniti modele. Zbog toga je članovima Upravnog vijeća sada, dok svjetske cijene energenata pritišću druge cijene, teže ocijeniti treba li DFR ići na 2,50 ili možda čak na 2,75 %, nego u uvjetima kada vanjskog cjenovnog šoka nema.
Interval (ne)pouzdanosti i makroekonomska stabilnost: optimistična interpretacija
Zbog postojanja intervala (ne)pouzdanosti procjena moguće je pogriješiti. Početkom kolovoza sam napisao da bi podizanje DFR s 2,25 na 2,50 % 10. rujna bilo pogreška, jer još dva sastanka Upravnog vijeća do kraja godine (listopad i prosinac) znače da ima dovoljno vremena za podizanje DFR ako će se to pokazati neophodnim u svjetlu prelijevanja rasta cijena energenata na druge cijene u gospodarstvu. Kako takvi „efekti drugog reda“ još nisu bili vidljivi, a nisu vidljivi ni danas (a inflacijska očekivanja ne otimaju se kontroli), smatrao sam da nema smisla djelovati disciplinski, preventivno, bez ozbiljnijih dokaza o inflacijskim prelijevanjima i pomacima sidara inflacijskih očekivanja.
No čak i u takvim uvjetima – dok je inflacijski šok dominantno troškovni, a inflacijska su prelijevanja slaba – disciplinsko (preventivno) djelovanje monetarne politike najčešće se opravdava potrebom jačanja vjerodostojnosti odnosno povjerenja u monetarnu politiku. Jako je važno da javnost, a osobito akteri koji svakodnevno odlučuju o cijenama roba i usluga, vjeruju u to da će inflacija u srednjem roku biti 2% i da monetarna politika raspolaže alatima i spremnošću Upravnog vijeća da tako i bude. Fundamentalni razlog za preventivno djelovanje monetarnom restrikcijom objasnili smo na početku: jeftinije je kretati se u donjim putem redukcije inflacijskih očekivanja, nego gornjim putem nove ekspanzije nakon što se očekivanja otmu kontroli (štoviše, gornji put nije ni moguć ako je inflacijski cilj striktno postavljen na 2%).
Dakle, je li povećanje referentne kamatne stope s 2,25 na 2,50 % 10. rujna ipak bilo velika pogreška? Ne – u najgorem slučaju, bila je to manja tehnička pogreška. Dok se krećemo u okviru pogrešaka +/- 0,5 postotnih bodova u normalnim vremenima, monetarna politika nema toliku moć da bitno mijenja fundamentalne ekonomske trendove. Takvu bi snagu mogla imati tek neka puno veća pogreška, a nje zasad nema na vidiku.
Prema tome, promatrači monetarne politike ne mogu biti sigurni u svoje procjene kao što ni Upravno vijeće Eurosustava ne može biti sigurno u svoje. Radi se o informacijskoj „igri“ koja uključuje obostrane pogreške procjena unutar razumnih intervala. Kako gospodarstvo samo slučajno može biti u dinamičkoj ravnoteži (uvijek se kreće kroz neravnotežna stanja – i to je jedna od poruka prikazanog modela), najvažniji sastojak te „igre“ je djelovanje monetarne politike da gospodarstvo ne odluta predaleko od ravnoteže koja je samo okvirno odrediva („plus-minus“).
I to je stvarni problem i veliki izazov. Istraživanja pokazuju da je za procjene ravnotežnih stanja ključno pratiti inflaciju, njezine strukturne odrednice, inerciju, očekivanja i stanje na tržištu rada, osobito mehanizme određivanja plaća. Stoga, ako je monetarna restrikcija u normalnim vremenima pretjerana, manja se pogreška može, po načelu better safe than sorry, tumačiti kao ulog u kretanje donjim putem nadzora nad inflacijskim očekivanjima. A to postaje važno kad stvarno zagusti. Otud slijedi zaključak da su manje pogreške sastavni dio vođenja monetarne politike. Toleriramo ih zato da sačuvamo potencijal i kredibilitet politike za krizne trenutke kada je moć monetarne politike stvarno potrebna.
Međutim, položaj stvarne dugoročne ravnoteže ostaje obavijen velom rizika i neizvjesnosti procjena. Važnost truda u izvođenju takvih procjena (i javnih rasprava o njima) nije moguće precijeniti. Premalo ih je. Jer, što ih je više i što su analize i rasprave bogatije, lakše će biti dokazati da Eurosustav ne brine samo slijepo o inflaciji. Iako se samo inflacija nalazi u užoj definiciji mandata Eurosustava (inflacijski cilj od 2% u srednjem roku), nasuprot mandatu FED-a koji uz inflaciju uzima u obzir i punu zaposlenost, teorije i modeli koji služe razumijevanju i predviđanju inflacije itekako uzimaju u obzir gospodarski rast i stanje tržišta rada. Drugo je pitanje koliko svi skupa razumijemo procese rasta i stanja tržišta rada – koliko smo u stanju i uz široke intervale procjena približno znati gdje se nalazi NAIRU.