Ekonomski analitičar, vlasnik i direktor Arhivanalitike i urednik Ekonomskog laba s dugogodišnjim iskustvom u područjima makroekonomske i financijske analize, ulaganja i poslovnog savjetovanja.
Jučer objavljena preliminarna procjena inflacije za listopad pokazuje da se karakter inflacijskog vala koji traje od početka novog rata u Zaljevu nije značajno promijenio iako se uočavaju prvi (slabi) znaci prelijevanja naraslih cijena energenata na druge cijene.
Indeks cijena s domaćim ponderima (DZS) na godišnjoj je razini povećan s 4,7% u rujnu na 4,9% u listopadu, pri čemu su cijene energenata – koje u košarici sudjeluju s 15,6% – rasle po stopama od 20,5% u rujnu i 20,7% u listopadu (u odnosu na isti mjesec 2025.). Tako se doprinos cijena energenata domaćoj inflaciji kreće iznad 3 postotna boda. Preostali dio godišnje inflacije dolazi iz cijena usluga.
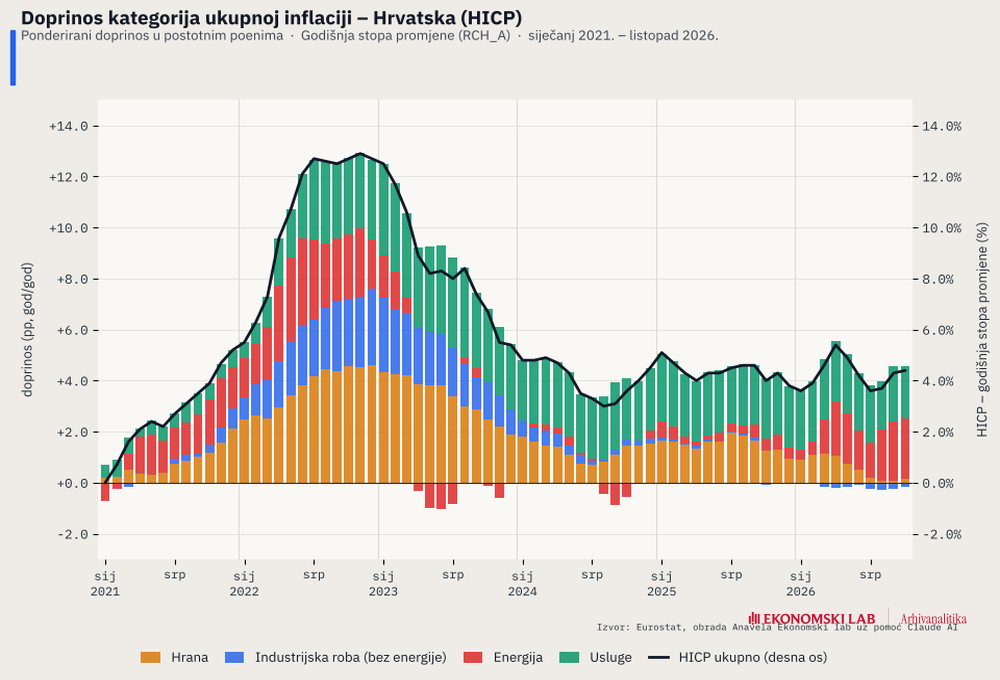
Harmonizirani indeks potrošačkih cijena s modificiranim ponderima (Eurostat) ubrzao je s 4,3% u rujnu na 4,4% u listopadu. Taj indeks koristimo za prikaz strukture inflacije kroz doprinose četiri glavne komponente (Slika 1) – vidimo koliko je prostrano crveno područje (učinak cijena energenata) i kako se ta površina mijenja, te iz Slike 1 zaključujemo:
- Energenti su dominantni uzrok ubrzanja inflacije i pojavljuje se vrlo mali, jedva vidljiv pozitivan doprinos cijena hrane nakon dva mjeseca bez doprinosa.
- Usluge stabilno doprinose s oko 2% na godišnjoj razini, dok doprinosa industrijskih neenergetskih dobara godišnjoj inflaciji za sada – nema.
Ciklus je znatno slabiji i drukčiji od ciklusa inflacije 2022.-2023. kada su sve komponente cijena divljale.
Slika 1
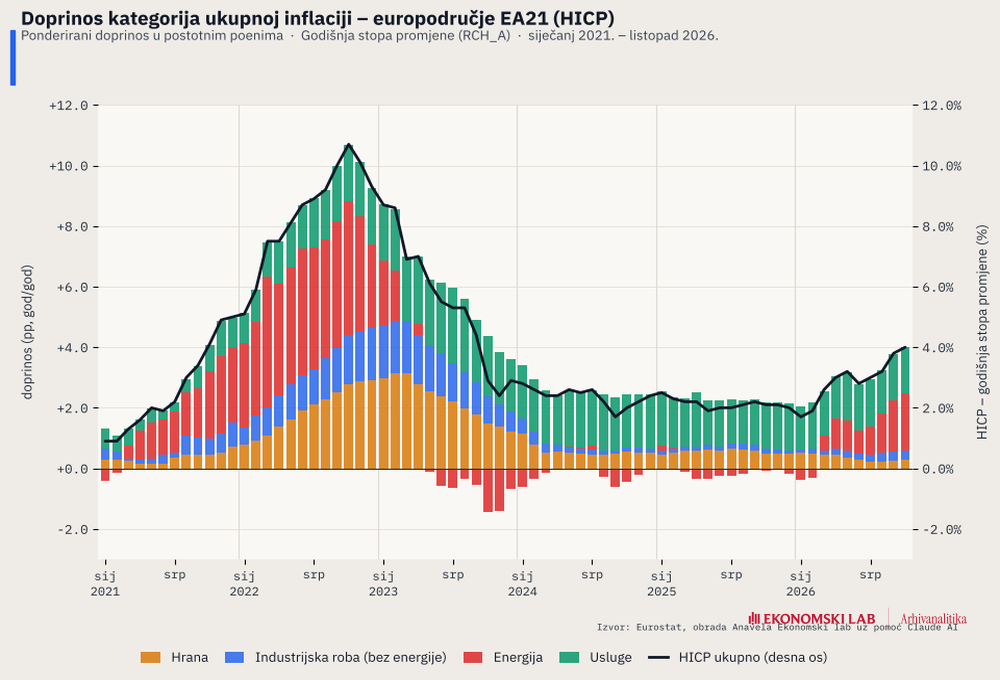
Slika 2 prikazuje istovjetnu strukturu inflacije u europodručju gdje je inflacija ubrzala s 3,8% u rujnu na 4,0% u listopadu:
Slika 2
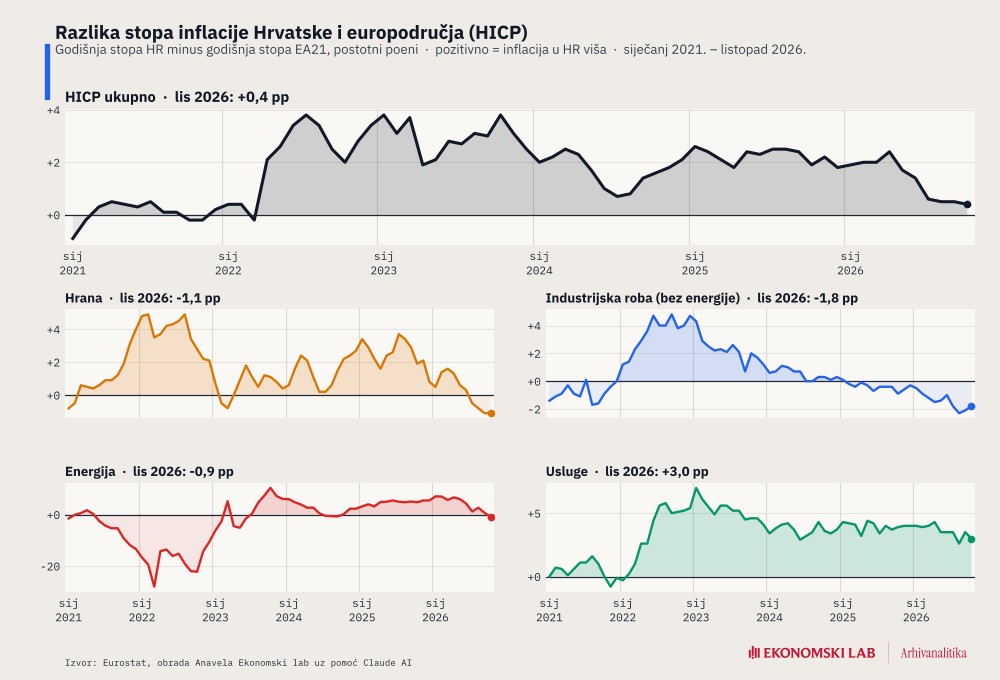
Iako je inflacija u europodručju još uvijek malo niža nego u Hrvatskoj, europodručje u cjelini više je pogođeno ovim inflacijskim valom u smislu ubrzanja rasta cijena. To se vidi na Slici 3 koja prikazuje razliku između inflacije u Hrvatskoj i inflacije u europodručju. Razlika ukupnih stopa inflacije (0,4 p.b. u listopadu) najniža je otkad je Hrvatska ušla u europodručje. Snaga šoka cijena energenata trenutačno je jednaka, a razliku još uvijek rade cijene usluga koje su u Hrvatskoj više povećane u odnosu na listopad 2025. nego u europodručju. Cijene hrane i pića s jedne strane, i neenergetskih industrijskih dobara s druge strane, vuku razliku prema dolje:
Slika 3
Nakon što se Hrvatska dugo pojavljivala među državama europodručja s najvišom inflacijom, prema podacima o HICP-u za listopad zauzimamo deveto mjesto. Višu inflaciju bilježe Belgija (5,2%), Bugarska (6,0%), Grčka (5,6%), Španjolska (4,9%), Italija (5,6%), Cipar (5,4%), Litva (6,1%) i Luksemburg (4,9%).
Trenutačno najvažnije pitanje glasi: može li se stanje sa strukturom inflacije bez značajnih prelijevanja u kojemu šokovi cijena energenata dominantno određuju ubrzanja i usporavanja indeksa cijena održati kroz dulje vrijeme?
Ocjena kratkoročnog inflacijskog impulsa bez cijena energije u europodručju i Hrvatskoj vrlo je slična, a kako Hrvatska ulazi u period negativnih, a europodručje u period pozitivnih baznih efekata, konvergencija stopa inflacije će se nastaviti. Godišnja bi inflacija u Hrvatskoj uskoro mogla postati niža nego u europodručju, no slaba je to utjeha ako do toga dolazi zbog većeg ubrzanja godišnje inflacije u europodručju (kao što je to bio slučaj u listopadu).
Prve i blage naznake prelijevanja naraslih cijena energenata na druge cijene očekivane su, a pravo je pitanje koliko će energetski šok trajati i kakvog će intenziteta biti, odnosno hoće li jenjati. O tome ovisi daljnje prelijevanje na druge cijene, osobito na cijene koje su trenutačno relativno mirne (hrana te neenergetska industrijska dobra).
Do ovoga tjedna u tom su smislu prevladavale loše vijesti:
- FAO-ov indeks svjetskih cijena prehrambenih sirovina u rujnu je poslao snažan signal rasta i sa strepnjom se očekuje objava indeksa cijena za listopad te očitanja maloprodajnih cijena hrane u naredna 3-4 mjeseca.
- Cijene sirove nafte bile su ušle u interval 110-120 USD / barel (Brent) i održale se u njemu dulje vrijeme zbog neizvjesnosti na Bliskom istoku koja je povećana u drugom valu ovog neobičnog rata. Podsjetimo, drugi val je započeo ljetos, nakon što se iranski režim pokazao tvrdim orahom za Trumpov žejeni brzi trijumf.
No situacija se ovaj tjedan naglo promijenila. Nakon poraza republikanaca na izborima za Kongres, financijska su tržišta zapljeskala padom obvezničkih prinosa i rastom dioničkih indeksa. U takvom ambijentu Brent završio jučerašnji dan oko 95 dolara za barel, uz pritisak na slabljenje dolara. Cijena nafte je tako ispala iz koridora rasta koji se profilirao nakon obnove sukoba na Bliskom istoku u srpnju. Međutim, tek nakon što se Bijela kuća zbroji nakon teškog poreza na međuizborima, vidjet ćemo radi li se o intermezzu bez pokrića, ili je ipak riječ o trajnijoj mogućnosti stabilizacije cijena energenata na podnošljivijim razinama. Tek bi se u tom slučaju rizici cjenovnih prelijevanja mogli smanjiti u nadolazećim mjesecima.