
Ekonomski analitičar, vlasnik i direktor Arhivanalitike i urednik Ekonomskog laba s dugogodišnjim iskustvom u područjima makroekonomske i financijske analize, ulaganja i poslovnog savjetovanja.
Za nama je tjedan prebogat događajima, a Ivica Brkljača odmara sa svojim redovitim makroekonomskim pregledom. Stoga sam s klupe za rezerve odabrao jednu ključnu temu vrijednu gledanja pod malo debljim povećalom: monetarna politika i naslijeđe Christine Lagarde koja je prošli četvrtak potvrdila skori odlazak s čela ECB-a prije formalnog završetka sedmogodišnjeg mandata u listopadu sljedeće godine. Zna se i datum odlaska – 7. veljače 2027. No krenimo redom.
Tajm-out s kamatnim stopama
FED i ECB su zasjedali prošli tjedan. Obje najveće središnje banke odlučile su ne dirati kamatne stope nakon što su ih podigle u rujnu (a ECB po prvi puta u ovom ciklusu još u lipnju do kada je referentna stopa bila 2,00%). ECB-ova referentna stopa tako ostaje na 2,50%, a FED-ova u rasponu 3,75 – 4,00%. Međutim, nikome (još) ne pada na pamet reći ili pretpostaviti da je dizanju stopa došao kraj.
Predsjednik FED-a Kevin Warsh govorio je o tome da podizanje kamatnih stopa iz rujna već djeluje na sve skuplje zaduživanje korporacija. To bi se moglo tumačiti kao nastojanje Trumpovog čovjeka na čelu FED-a da stane na loptu sukladno predsjednikovim zahtjevima. I postoji perspektiva iz koje bi Warsh mogao biti u pravu: prošli tjedan vidjeli smo zasad blagu naznaku dugo očekivane korekcije na dioničkim tržištima: pad S&P 500 za 3% u odnosu na maksimum zapravo ne bi bilo vrijedno spomena da NASDAQ nije sišao s vrha za punih 9% od maksimuma 6. listopada. Mediji su se već dva mjeseca raspisali o tome da opće poskupljenje duga gura sve obvezničke prinose prema gore – glad IT/AI giganata za dugom radi financiranja ekspanzije navodno je pogurala i državne obvezničke prinose.
No ta priča još nije dovoljno jaka; druge okolnosti zasad Warshu ne idu na ruku. Neizvjestan sukob SAD-a i Izraela s Iranom traje duže od očekivanja. Cijene sirove nafte ušle su u interval na iznimno visokoj razini između 110 i 120 dolara za barel (Brent). Cijene plina također eskaliraju, što održava inflacijsku prijetnju. Prijetnja je prošli tjedan pojačana jer sukob u Ukrajini ne zastaje. Naprotiv, zaoštrava se sve jačim napadima na infrastrukturu, a Amerikanci su zapeli i u Zaljevu, i to upravo u vrijeme izbora za Kongres koji se održavaju sljedeći utorak 3.11. Strah od inflacije i buđenja inflacijskih očekivanja još uvijek je jači od straha od recesije, barem u glavama većine kreatora ekonomske politike.
Ankete ukazuju na poraz republikanaca idući tjedan, pa Trump najavljuje nove napade SAD-a na Iran koji bi trebali početi upravo 3.11. Kao i kod većine dosadašnjih poteza, takvim prijetnjama signalizira slabost; u nedostatku učinkovite vanjskopolitičke strategije očito je spreman sve podrediti američkoj unutarnjoj politici. Možda se nada da bi osjećaj izvanrednog stanja mogao utjecati na birače u posljednjem trenutku. Ili se nada da će mu Teheran, Kijev ili Moskva ponuditi nešto na pladnju u pet do dvanaest radi kupnje naklonosti. Ne razmišlja previše o tome da se njegovi potezi i izjave na globalnoj razini prelijevaju u inflacijske pritiske i rezultiraju nenamjeravanim učincima. No oni se ovoga puta vraćaju na domaći teren poput bumeranga. Očekivani nastavak pritisaka na cijene energenata nagnao je dvoje guvernera-članova Federalnog odbora za otvoreno tržište da izdvoje svoj glas za povećanje kamatnih stopa na sastanku prošlog tjedna. Iako su ostali u manjini, tržišta su uvjerena kako prije kraja godine slijedi još jedno povećanje dolarskih kamatnih stopa – suprotno Trumpovim željama i namjerama.
Na europskom energetskom planu izdvaja se jučerašnji prijelaz cijene prirodnoga plina iznad granice od 100 eura za MWh, što je najviša cijena prirodnog plina u Europi još od sredine prosinca krizne 2022. Možda će vas šokirati jer je ugodnije ako politika štiti i čuva a stvarnost ne ometa mir: plin je u EU u odnosu na kraj listopada 2025. poskupio 234%.
Ne zbog toga, Upravno vijeće Europske središnje banke u četvrtak je bilo jednoglasno u pogledu zadržavanja referentne kamatne stope na 2,50%. Komunikacija je na presici svejedno imala jastrebski karakter: predsjednica Izvršnog odbora Christine Lagarde je s jedne strane ponavljala da su kamatne stope na putu prema gore i da se o novom povećanju razgovaralo već na sastanku prošlu srijedu i četvrtak (ali se odlučilo drugačije). Premda je s druge strane istaknula da se ECB nikada ne obvezuje na buduće poteze – jer sve zavisi o podacima koji će prispjeti između dva sastanka (sljedeći je 16.-17. prosinca) – Upravno vijeće se zbog pritisaka cijena energenata plaši sekundardnih učinka prelijevanja na druge cijene i jačanja inflacijskih očekivanja. Zbog toga snažno komunicira inflacijsku disciplinu odnosno prijetnju daljnjim rastom kamatnih stopa. To izgleda logično jer ECB, za razliku od FED-a, u mandatu ima samo inflaciju (ne i punu zaposlenost), što upućuje na lakše okidanje ECB-a iz antiinflacijskih oružja.
Međutim, odluka o sljedećem povećanju kamatnih stopa iz dva razloga neće biti laka.
Gospodarski rast odjednom nije više „robustan“
Prvo, iako će podaci o inflaciji za listopad i studeni ukazati na ubrzanje inflacije na godišnjoj razini, što bi moglo značiti no brainer u pogledu daljnjeg povećanja kamatnih stopa, kratkoročni indikatori poslovnog pouzdanja u europodručju hlade se pod utjecajem rasta troškova i anemične agregatne potražnje. Pozitivan razvoj indikatora ekonomskog pouzdanja s kraja proljeća i početka ljeta prekinut je u rujnu i listopadu. U listopadu je pad pouzdanja bio izražen u uslužnom sektoru i građevinarstvu. I pouzdanje potrošača nalazi se u padu, prvenstveno zbog rasta cijena energenata.
Pritisak na plaće izostaje. To posredno znači da se i tržište rada hladi. Stopa nezaposlenosti u europodručju, koja više nije dobar indikator stanja tržišta rada, ne pokazuje značajne promjene. Međutim, postoje indikatori koji upućuju na puzajuće probleme.
Mladi se bune, pa pogledajmo stopu nezaposlenosti mladih do 25 godina koja, da ne budemo apstraktni, znači da je u ovom trenutku oko 2,5 milijuna mladih do 25 godina u europodručju bez posla, a htjeli bi raditi. Stopa nezaposlenosti mladih u Francuskoj strukturno je veća nego u cijelom europodručju. Unatoč najraširenijoj državnoj intervenciji u toj zemlji, stopa prelazi 20%. To je još jedan pokazatelj da nabujali državni sektori uglavnom nisu namijenjeni mladima i budućnosti, nego zadovoljavaju neke druge političke ciljeve.

Prvi tragovi zabrinutosti za gospodarski rast vide se iz usporedbe retorike Upravnoga vijeća s kraja listopada s retorikom iz rujna. Dok je u rujnu naglašavana robusnost gospodarske aktivnosti, u četvrtak su jasnije komunicirani negativni rizici po gospodarski rast. Postupno se osvještava ono što sam najavio ljetos kada sam tada još očekivano drugo ovogodišnje povećanje kamatnih stopa u rujnu najavio kao tehničku pogrešku: četvrti kvartal ove godine donosi povećanu napetost između brige za širenje inflacije i jačanje inflacijskih očekivanja i brige zbog slabljenja agregatne potražnje i usporavanja gospodarskoga rasta pod utjecajem troškovne inflacije i širenja osjećaja neizvjesnosti. Procjep između ove dvije perspektive proširit će se prema kraju ove i na početku sljedeće godine, u vrijeme sastanaka Upravnog vijeća 17.12. 2026. i 4.2.2027. što će biti dva posljednja sastanka kojima će predsjedati Christine Lagarde.
Netom objavljeni podaci o rastu BDP-a u trećem kvartalu u europodručju predstavljaju daleku prošlost i ostat će zabilježeni kao sjećanje na kratko razdoblje kada se nekome moglo učiniti da vanjski energetski šok prolazi bez težih posljedica. Međutim, čak i u relativno povoljnim uvjetima koji su prevladavali tokom većeg dijela trećeg kvartala, gospodarski rast u europodručju bio je slab i nejednako raspoređen. Kvartalni sezonski prilagođen rast od 0,4% (1,3% na godišnjoj razini) na prvi pogled ne izgleda loše; međutim, ta stopa se nalazi pod snažnim utjecajem manjih gospodarstava s ozbiljnim rastom – Španjolske, Irske i Nizozemske. Njemačka je jedva rasla po stopi od 0,2% u trećem tromjesečju, a Francuska je zabilježila pad realnog BDP-a za 0,1%. Kako je francusko gospodarstvo u drugom tromjesečju ove godine stagniralo, a u prvom bilježilo pad realnog BDP-a za 0,2%, godišnja stopa rasta francuskog gospodarstva je negativna (-0,1%).

Izvor: Eurostat
Možemo zaključiti da se drugo najveće gospodarstvo europodručja nalazi u tehničkoj recesiji. Uz jedva rastuće najveće europsko gospodarstvo koje je ove godine netom ispuzalo iz plitke tehničke recesije, nije li u retrospektivi neobično da je ECB u rujnu komunicirao o robusnom gospodarskom rastu u europodručju ne bi li opravdao tadašnje povećanje referentne stope s 2,25 na 2,50%? Evo prognoze: kada stignu podaci za četvrti kvartal, prevladat će svijest da je ta ocjena bila pogrešna.
Francuska kriza
Recesija zatiče Francusku u najgorem mogućem trenutku političke nestabilnosti i napetosti na tržištima državnih obveznica. To nas dovodi do objašnjenja drugog razloga zašto odluka o kamatnim stopama u prosincu neće biti laka.
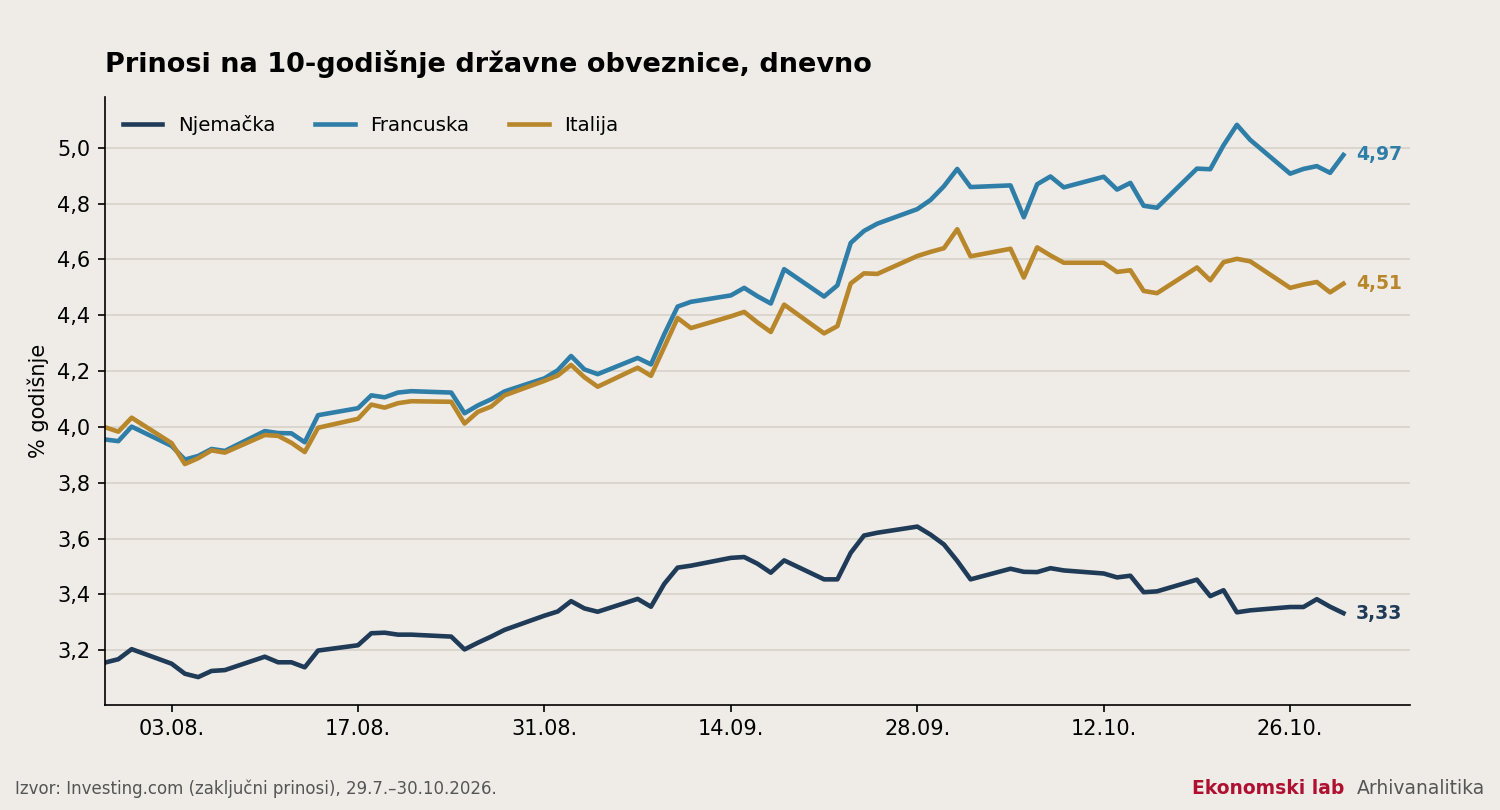
Počnimo od toga da je Lagarde Francuskinja. Upravo se francuske državne obveznice nalaze pod najvećim pritiskom. Obveznički prinosi smanjili su se prema kraju listopada zbog tajm-outa koji su uzele središnje banke i početka pada dugoročnih inflacijskih očekivanja (tržišta postupno usvajaju pesimističan pogled na budućnost): Bund je do petka poslijepodne pao s lokalnog maksimuma od 3,64% na kraju rujna na oko 3,33% na kraju listopada, dakle za velikih 30-tak baznih bodova, koliko iznosi i hlađenje prinosa na 10Y UST u Americi (pad s 5,31% na 4,93% u toku listopada). Francuzi se međutim nisu ohladili: 10-godišnji prinos na kraju rujna iznosio je 4,85%, da bi listopad završio na još viših 4,97%, što je malo ispod maksimuma od 5,08% 22. listopada.
Od ljeta 2025., kada smo najavili nastavak francuskih fiskalnih problema, francuske više ne gledam u odnosu na njemačke, nego u odnosu na talijanske prinose. Kroz sraz s visokozaduženom ali fiskalno odživom Italijom najbolje se vidi dubina francuskih fiskalnih problema. Spread francuskog naspram talijanskog prinosa kretao se u zoni između 40 i 50 baznih bodova nakon što smo na Labu pred više od mjesec dana najavili povijesni preokret (bacite pogled na datum i izgled grafikona iz rujna, a u nastavku je novi, sličan):
S predsjedničkim izborima u Francuskoj pred vratima (prvi krug je 18.4., a drugi 2.5.2027.) i uz plutanje u plitkoj recesiji sa eskalacijom obvezničkih prinosa, veoma visokom stopom nezaposlenosti mladih i politički gotovim Macronom, svi putevi u sljedećih godinu dana vode u Pariz, to jest Elizejsku palaču. Kandidatkinja krajnje desnice Marine Le Pen vodi u anketama s oko 35% podrške. Na velikoj udaljenosti slijedi ju kandidat krajnje ljevice Melenchon (oko 17%), kojemu su za petama umjereno desni Edouard Philippe (oko 13%) i umjereno lijevi Raphael Glucksmann koji jaše na rastućem trendu podrške birača (trenutačno također oko 13%). Trenutačna situacija daleko je od izvjesnosti da će kandidati krajnje desnice i ljevice ući u drugi krug. No neizvjesnost je najveća oko fiskalnih planova. Svi osim Philippea prešućuju problem deficita i javnog duga ili obećaju neodrživa rješenja poput reprogramiranja i sličnih političkih gimnastika koje se nikada ne ostvare. No to što Philippe obećaje rezanje deficita na 2% BDP-a ne daje mu prednost: birači u Francuskoj, kao ni u većini zemalja, ne nagrađuju obećanja fiskalne discipline. Nagrađuje se fiskalna nekonzistentnost: obećanja nižih poreza i/ili većih izdataka. Ako je političaru kognitivna disonanca između stvarnosti i takvih obećanja nepodnošljiva jer je svjestan raskoraka, onda mudro šuti.
Što sad ECB (i Lagarde) ima s tim?
Najavljeni odlazak Christine Lagarde s čela ECB-a 7. veljače 2027. (osam mjeseci prije službenog isteka 7-godišnjeg mandata) povezan je s Francuskom na tri načina.
Prvo, ako u Elizejsku palaču u svibnju uđe Le Pen ili Melechon, pored svih početni(čki)h muka vladanja novi bi francuski predsjednik ili predsjednica trebao s uzdrmanim Merzom i drugim europljanima iz europodručja dogovoriti ne samo novog predsjednika Izvršnog odbora ECB-a nego još dva ključna člana kojima istječu mandati sljedeće godine – Isabel Schnabel odlazi u MMF, a glavni ekonomist Philip Lane puni svojih 7 godina (za članove Izvršnog odbora nema reizbora). Povlačenje Lagarde početkom veljače, osam mjeseci prije isteka mandata u listopadu sljedeće godine, znači da se dogovor o sljedećem predsjedniku Izvršnog odbora mora postići puno ranije, dok su i Macron i Merz još uvijek u sedlu. Nitko ne želi čekati i gledati rizik političkih blokada izbora čelne osobe Eurosustava, a ponajmanje sama Lagarde u tome želi posredno sudjelovati. Očito je procijenila da će ranim povlačenjem ostaviti neovisan ECB kao dio svoga naslijeđa jer ni Merz ni Macron neće željeti političkog trojanskog konja u samom vrhu Eurosustava i bit će im stalo obaviti izbor brzo i glatko. Više o tome u zadnjem dijelu teksta.
Drugo, pred fiskalnom krizom u Francuskoj nalaze se dvije neizvjesne faze. Prva je do izbora sljedećeg proljeća, a druga slijedi nakon izbora kada novi predsjednik ili predsjednica odnosno njegova ili njezina vlada otkrije svoje fiskalne karte. U obje faze moguće su eskalacije rizika, nervoze i prelijevanja francuskih problema na obveznička tržišta drugih država članica europodručja. ECB ima oružje za suzbijanje takvih problema (više o tehničkim detaljima u nastavku teksta), no Lagarde se vjerojatno želi povući prije nego što bi se uopće moglo razmatrati izvlačenje teške artiljerije zbog – Francuske. Kada bi Francuskinja na čelu ECB-a vodila europski plotun radi obrane Francuske, bio bi to malo žešći sukob interesa s teško sagledivim posljedicama po reputaciju i političke rizike Eurosustava koji će se ionako rapidno povećati ako se aktivira taj instrument koji sam ostavio za sam kraj teksta. Stoga je mudro prepustiti kormilo nekom drugom, čak i ako je opisani rizik samo teoretski. Zlu ne trebalo.
Treće, na tragu izjava kojima je u četvrtak opravdavala svoju odluku, Lagarde se namjerava aktivno uključiti u rješavanje bitnih pitanja današnjice povrh monetarne politike. Što to zapravo znači? Nije bila jasna. Vođenje ECB-a obvezuje na političku neutralnost. U burnim vremenima za Francusku, Europu i čitav svijet, Lagarde je teško suzbijati politički nerv i potiho odrađivati tehnokratski dio posla koji jednako uspješno ili bolje može raditi netko drugi. To je razumljivo na ljudskoj razini. Bila je trostruka francuska ministrica (uključujući i financije 2007.-2011.) u vladama de Villepina i Fillona u Sarkozyjevom mandatu, a kao šefica MMF-a 2011.-2019. bavila se više globalnom politikom i diplomacijom nego klasičnom monetarnom politikom. Zov politike je možda prevladao ili je samo dobrodošao kao dopuna prva dva bitna razloga. Stoga zasad nije moguće procijeniti radi li se o promišljenoj i dogovorenoj pripremi za podršku nekome od centrističkih kandidata u predstojećoj kampanji, skrivenoj namjeri ulijetanja u uzavreli francuski politički ring u pet do dvanaest (sve je moguće – Lagarde uživa određenu popularnost u Francuskoj), isto tako skrivenoj namjeri da preuzme neku bitnu ulogu (vjerojatno financije) u sljedećoj francuskoj vladi (za to bi Le Pen i Melenchon ipak trebali izgubiti karte koje trenutačno drže u rukama), ili je u planu nešto četvrto; spominje se Svjetski gospodarski forum, što je ipak samo mirovina u instituciji upitne reputacije, a što bi mnoge podsjetilo na to da je Lagarde baka koja puni 70, nešto što i njoj samoj vjerojatno ne bi bilo drago da ostane zapamćeno kao posljednji potez i podsjetnik.
Nasljednik i naslijeđe
Kakve joj god bile namjere, Lagarde je ovim potezom otvorila prostor za prijelaz u vrhu ECB-a bez stresova, gdje se kao naizgledniji kandidati za novog predsjednika spominju Pablo Hernandez de Cos – bivši španjolski guverner a sada direktor Banke za međunarodna poravnanja, Klaas Knot – bivši nizozemski guverner u dva mandata koji je sjedio u Upravnom vijeću i u krizno vrijeme 2011.-2015. te ga smatraju jednim od najiskusnijih centralnih bankara u Europi, te njemački guverner Joachim Nagel. Sva trojica su karijerni centralni bankari koji će znati dobro čuvati neovisnost ECB-a, a s obzirom na velika tehnička znanja o monetarnoj politici ne treba isključiti niti to da se s vremenom nešto promijeni u funkcioniranju ECB-a.
Zašto bi se nešto moglo promijeniti? Glavni ekonomist u mandatu Lagarde, irac Philip Lane, bio je vrlo samozatajan; njezina glavna suradnica u izvršnom odboru bila je nijemica Isabel Schnabel, poznatija po svojim rigidnim jastrebskim stavovima nego po analitičkoj dubini. Lagarde je zbog svog pravnog obrazovanja i karijere izvan državnih financija i novčanih tema do 2005. morala učiti monetarnu politiku po putu. Radila je to vrlo inteligentno i vješto, dodatno upošljavajući komunikacijske i diplomatske vještine koje su nužne u sustavu u kojem radite s 5 ključnih suradnika-stručnjaka na izvršnim funkcijama i s 21 guvernerom nacionalnih središnjih banaka koji sa sobom donose različite poglede. Iako su ju monetaristi optuživali da je, dozvolivši pretjeranu monetarnu ekspanziju 2020.-2021., bila na čelu ECB-a koji je uzrokovao visoku inflaciju, objektivna ocjena mandata Lagarde mora uvažiti ogromne poteškoće u vođenju monetarne politike u razdoblju jedinstvenih povijesnih događaja i šokova koji su utjecali na cijene pored monetarne politike. Niz neekonomskih šokova s kojima se borila doista je respektabilan: pandemija 2020.-2021., pucanje globalnih lanaca nabave i početak globalne fragmentacije od 2021. do danas, rat u Ukrajini (rušenje globalnog poretka uspostavljenog nakon pada Berlinskog zida) i udari cijena energenata, Trumpovi trgovački ratovi 2025. i novi rat u Zaljevu i energetska kriza 2026. S obzirom na frekvenciju i snagu vanjskih šokova u proteklih šest godina, uspjehom Lagarde može se smatrati rezultat svođenja inflacije na ciljanih oko 2% u jednom kraćem relativno mirnom razdoblju kada su se razmaknuli gusti oblaci, odnosno kada snažnih i čestih šokova nije bilo (druga polovica 2024., 2025. i početak 2026., prije rata u Iranu).

U svakom slučaju, Lagarde je vrijeme u ringu provela uglavnom na konopcima, ali je uspjela ne pasti u knock-down. To nije malo postignuće. Defanziva je, međutim, ostavila posljedice. Mentalitet stalnog izbjegavanja serije udaraca moćnijih protivnika (geopolitike, ratova, FED-a, fiskalnih politika) i potreba široke komunikacije prema ljudima koji teško razumiju kompleksnost događaja i odnosa stvorili su dijelom točan dojam teškog snalaženja i pretjeranog straha. U vrijeme Christine Lagarde afirmirane su doktrine „data-dependency“ i „meeting-by-meeting approach“ kao eufizmi za „ne znamo što će biti“, odnosno za „vidjet ćemo što će pokazati podaci koji stignu do idućeg sastanka“. Time je otvorena opasnost pretjerane osjetljivosti na uzak skup najnovijih informacija i gubitak srednjoročne perspektive jer prevelik fokus na nove podatke između dva sastanka može značiti fokus na šum, a ne na signal (Ekonomski modeli notorno su loši u ekstrakciji signala iz najnovijih podataka kao što će pokazati naknadna ocjena ECB-ove ocjene o robusnom rastu u europodručju koja je izrečena u rujnu).
Praktički jedina kriza s kojom se Lagarde nije morala suočiti u svom mandatu kriza je državnog duga (s kojom se izborio njezin prethodnik Mario Draghi). S obzirom na sve što smo dosad zabilježili o Francuskoj, postavlja se pitanje je li to kriza s kojom će se suočiti njezin nasljednik (sjetite se drugog razloga za izlazak Lagarde prije kraja mandata)? Nije isključeno, ali nije ni jako vjerojatno. Eurosustav naime ima instrument koji je pripremljen upravo na početku mandata Lagarde, tj. u toku pandemije (zbog tadašnje talijanske prijetnje), ali nikada nije korišten – instrument zaštite monetarne transmisije (eng. Transmission Protection Instrument, TPI). TPI omogućuje Upravnom vijeću da započne otkup državnih obveznica države članice (uz sterilizaciju monetarnih učinaka takvih kupnji) ako ocijeni da se obvezničko tržište ponaša toliko neopravdano (eng. unwarranted) i neuredno (eng. disorderly), da prinosi i spreadovi više ne odražavaju fundamentalne pokazatelje i rejting zemlje te ometaju transmisiju monetarne politike u europodručju. TPI nikada nije korišten, ali ima smisao pištolja u futroli koji odvraća bez vađenja. Premda je, valja reći, u slučaju Francuske upitno može li ta zemlja proći formalne kvalifikacijske kriterije aktivacije TPI koji je moguć samo za zemlje bez izraženih makroekonomskih neravnoteža koje poštuju fiskalna pravila EU.
Zbog toga vjerujem da će se puno prije nego što se bilo tko upusti u avanturu zvanu TPI pred budućim novim predsjednikom Izvršnog odbora ECB-a naći neke standardnije dileme koje su opisane u prvom dijelu ovog teksta. Jer, iako Eurosustav u mandatu ima samo brigu za ciljanu inflaciju (2% u srednjem roku), postoje dobri razlozi i institucionalni okviri zbog kojih središnji bankari i u europodručju moraju balansirati poglede na inflaciju s pogledima na tržište rada i gospodarski rast. Zbog toga su u uvjetima troškovnih udara koje sami nisu izazvali i koje ne mogu kontrolirati, uvijek suočeni s procjepom između brige za širenje inflacije i jačanje inflacijskih očekivanja i brige zbog slabljenja agregatne potražnje i usporavanja gospodarskoga rasta pod utjecajem troškovne inflacije i širenja osjećaja neizvjesnosti.