Ekonomski analitičar, vlasnik i direktor Arhivanalitike i urednik Ekonomskog laba s dugogodišnjim iskustvom u područjima makroekonomske i financijske analize, ulaganja i poslovnog savjetovanja.
Sažetak
Hrvatska industrijska proizvodnja je u ljeto 2026. bilježila godišnje stope rasta od 5 do 7 %. Taj rast je gotovo u cijelosti djelo jednog odjeljka: proizvodnje električne opreme (C27). Oprezno s tumačenjima: to nije samo Končar (čiji su rezultati spektakularni). Indeks fizičkog obujma proizvodnje električne opreme u prva tri tromjesečja 2026. dosegnuo je razinu 2,5 puta višu od 2021., a samo ta grana u rujnu 2026. doprinosi godišnjem rastu ukupne industrije (7,7 %) više od tog postotka. To znači da ostale grane, uzete zajedno, bilježe pad proizvodnje. Naravno, to se ne odnosi na sve ostale grane. Naša najveća industrija, prehrambena (udjel u ukupnoj industriji oko 17%), bilježi umjeren rast. I tu ima zanimljivih rezultata i planova: od nedavno dokapitaliziranog Bosqara preko nezaobilazne Podravke do Atlanticovih izvrsnih rezultata i objave planova otvaranja novih pogona.
U ovoj analizi kratko i selektivno komentiramo rezultate odabranih kompanija (2) jer je glavni cilj pokazati što se događa s fizičkim obujmom i strukturom industrijske proizvodnje koja prolazi kroz duboke strukturne promjene. Tradicionalni radno intenzivni sektori čine sve manji dio ukupne proizvodnje: udjel užeg obuhvata tradicionalnih radnointenzivnih industrija – tekstil, koža, odjeća, obuća, drvo, papir – pao je ispod 10%. Tamo se brzo gube radna mjesta, dok propulzivni sektori posluju na konkurentnom međunarodnom tržištu gdje imperativ tehnološkog napretka i rasta produktivnosti znači da velikog novog zapošljavanja u industriji nema i neće ga ni biti.
Pitanje je što će se događati s većinom industrija srednjeg stupnja tehnološke složenosti – od industrije građevinskog materijala do kemije i farmacije i, osobito, donedavno druge, a danas treće po važnosti prerađivačke industrije u Hrvatskoj – industrije gotovih metalnih proizvoda. Kao i kod najpropulzivnijih grana, pritisak na rast produktivnosti u segmentu srednje tehnološke složenosti znači da velikog novog zapošljavanja neće biti, no učinci na zaposlenost i kvalitetu biti će posredni – kroz zamjenu poslova s nižim sadržajima znanja poslovima s višim sadržajem znanja i kroz potražnju industrijskih poduzeća za uslugama; od tradicionalnih usluga poput transporta, do naprednih poput dizajna, digitalnih usluga (i AI), projektiranja i istraživanja i razvoja. Na kraju analizu povezujemo s novom Industrijskom strategijom 2027.-2034. godine.
Koje industrijske grane bilježe rast
U srpnju i rujnu 2026. kalendarski prilagođena proizvodnja (fizički obujam u poduzećima odnosno pogonima s više od 20 zaposlenih kojih je u Hrvatskoj 1 876) bila je oko 7 % viša nego godinu ranije, u kolovozu 5,2 %, ali za cijelo razdoblje siječanj–rujan rast iznosi skrominijih 2,4 %. To znači da su ljetni mjeseci bili iznimni. Na četverogodišnjem horizontu, razina industrijskog outputa u razdoblju siječanj–rujan 2026. samo je 1,9 % viša nego u istom razdoblju 2022. (Slika 1).
Slika 1.
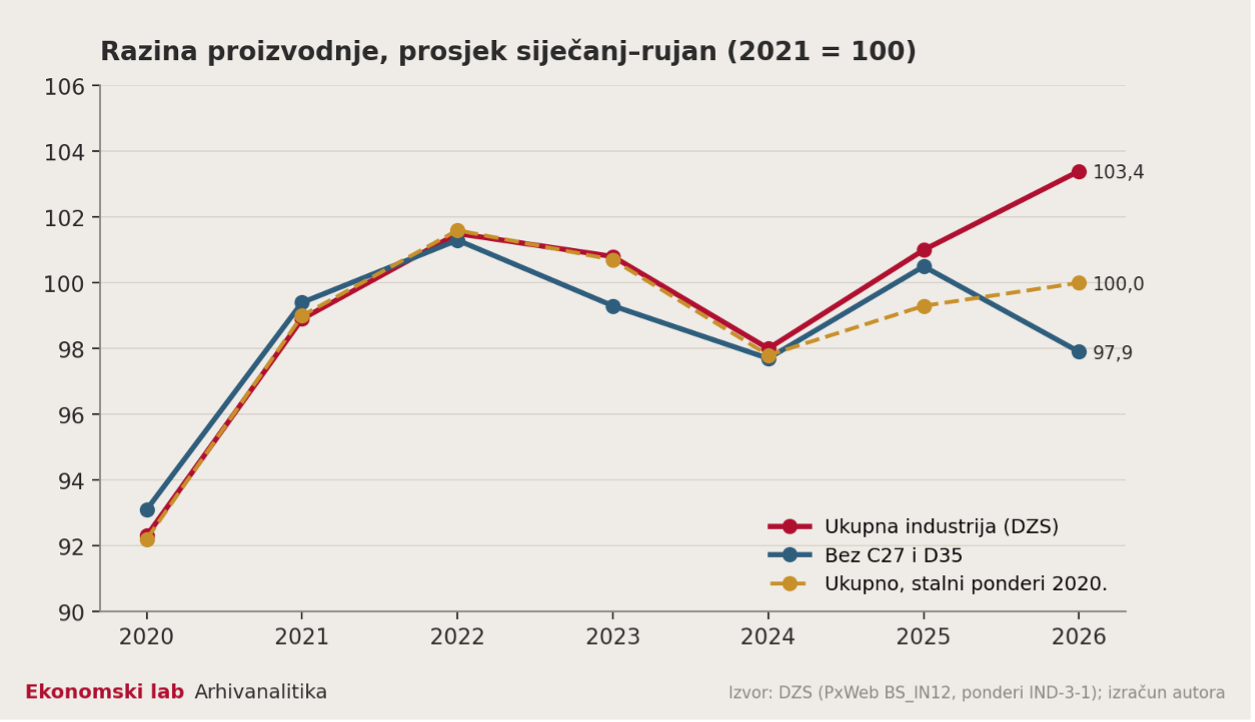
Napomena: prosjek kalendarski prilagođenih indeksa za siječanj–rujan svake godine. Linija „stalni ponderi 2020.” ulančana je istom formulom kao DZS-ov indeks, ali s ponderima iz 2020. u svim godinama.
C27 – proizvodnja električne opreme
D35 – opskrba električnom energijom, plinom, parom i klimatizacija
Slika 1 pokazuje da su se ukupna industrija i industrija bez C27 (električna oprema) i D35 (električna energija, plin, para, klimatizacija) do 2025. kretale zajedno. U 2025. Industrija bez C27 i D35 rasla je 3,6 %, a ukupna industrija 3,8 %. Jaz se otvorio 2026., točnije ljetos: ukupni indeks raste na 103,4, a industrija bez C27 i D35 pada na indeks 97,9, ispod razine iz 2024. Kad se ukupni indeks ulanča sa stalnim ponderima iz 2020., industrija je danas ispod razine iz 2022. (!). To znači da proizvodnja električne opreme vuče cijeli industrijski sektor, i to na dva načina – kroz vlastiti rast i kroz rast udjela (pondera) koji se primjenjuje za izračun ukupnog indeksa. U preostalom dijelu industrijskog sektora nema rasta, barem kada je riječ o indikatoru fizičkog obujma koji ovdje koristimo.
Slika 2 prikazuje godišnje stope rasta ukupne industrije i industrije bez C27 i D35 od početka 2025. U 2025. obje serije idu zajedno. Od siječnja 2026. industrija bez električne opreme i proizvodnje energije je negativna u osam od devet mjeseci, a od lipnja se jaz prema ukupnom indeksu otvara na iznimno visokih 8 do 12 postotnih bodova. Industrija bez C27 i D35 zapravo se nalazi na srednjoročnom trendu pada.
Slika 2.
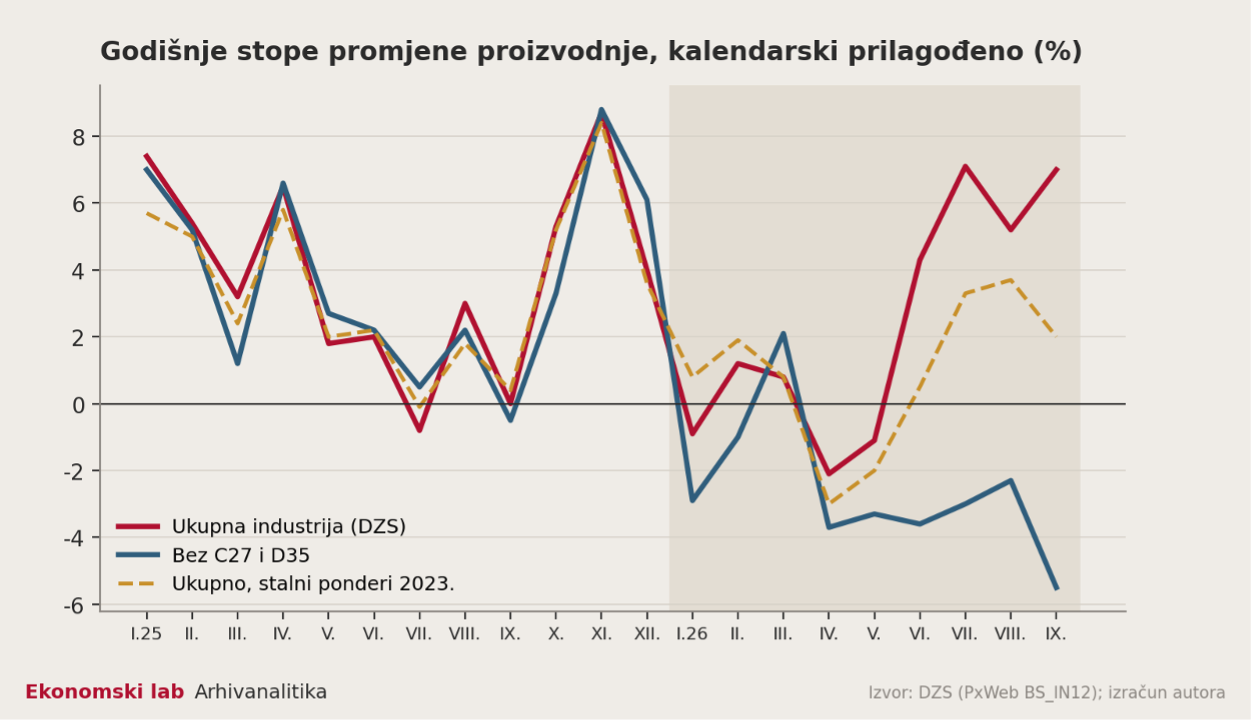
Napomena: osjenčano razdoblje je 2026. Jezgra = 26 odjeljaka bez C27 i D35, ulančano s DZS-ovim ponderima renormaliziranima na jezgru.
Tablica 1 prikazuje rezultat za siječanj–rujan uz različita isključenja. Smjer je jednoznačan: bez C27 proizvodnja pada u svakoj varijanti, a raspon pada iznosi od −1,7 % do −2,6 % ovisno o tome što se isključuje iz obračuna. Isključenje kemijske industrije (C20) i brodogradnje tj. proizvodnje ostalih prijevoznih sredstava (C30), dviju grana s velikim pojedinačnim padovima u 2026. (gotovo 50%), ne mijenja zaključak: bez njih industrija bez C27 pada 2,0 %, a razinom je 4,7 % ispod 2022.
Tablica 1. Prilagođena industrijska proizvodnja, siječanj–rujan 2026. (kalendarski prilagođeno)
| Agregat | I.–IX. 2026. / I.–IX. 2025. | I.–IX. 2026. / I.–IX. 2022. |
| Ukupno (DZS) | +2,4 % | +1,8 % |
| Ukupno, lančani izračun | +2,5 % | +1,9 % |
| Bez C27 | −1,7 % | −4,3 % |
| Bez C27 i D35 | −2,6 % | −3,3 % |
| Bez C27, D35, C20 i C30 | −2,0 % | −4,7 % |
| Ukupno, stalni ponderi 2023. | +0,9 % | −0,1 % |
| Ukupno, stalni ponderi 2020. | +0,7 % | −1,6 % |
Izvor: DZS; izračun autora.
Dekompozicija doprinosa ukupnom rastu (Slika 3) pokazuje koliko je rast ove godine koncentriran s eskalacijom koncentracije od lipnja nadalje. U siječnju–rujnu C27 doprinosi +4,0 postotna boda, D35 +0,65, a svih ostalih 26 odjeljaka zajedno −2,1 postotni bod. Od lipnja ove godine, C27 sam nosi više od cijelog rasta industrije (crveni dio).
Slika 3.
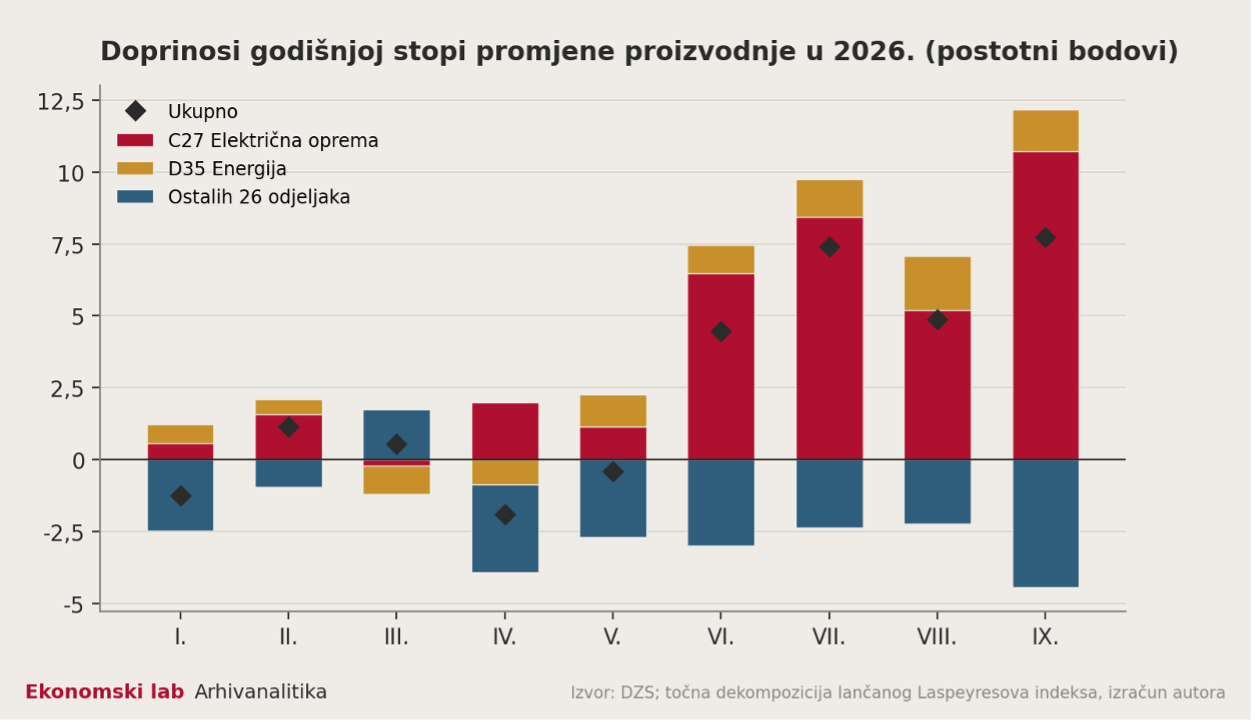
Napomena: dekompozicija lančanog indeksa s godišnjim preklapanjem; zbroj doprinosa jednak je godišnjoj stopi ulančanog agregata.
Sam energetski sektor nije pokretač rasta: D35 (opskrba el. energijom, plin, para, klimatizacija) je u srpnju–rujnu dodavao 1,3 do 1,9 postotnih bodova, ali za cijelo razdoblje samo 0,65. Razina proizvodnje u 2026. (91,4) i dalje je daleko ispod 2022.–2023. (oko 101–102), pa je ovogodišnji ljetni rast zapravo oporavak nakon slabe 2025.
Negativni doprinosi po granama su mali i raspoređeni na mnogo odjeljaka (Tablica 2). Jedini pozitivni doprinosi pored C27 i D35 dolaze iz sektora hrane, pića, metala i motornih vozila, pri čemu nijedan od tih doprinosa pojedinačno ne prelazi 0,3 postotna boda (Tablica 2).
Tablica 2. Doprinosi odjeljaka godišnjem rastu, siječanj–rujan 2026. (postotni bodovi)
| Odjeljak | Doprinos | Odjeljak | Doprinos |
| C27 Električna oprema | +4,03 | C30 Ostala prijevozna sredstva | −0,36 |
| D35 Energija | +0,65 | C21 Farmacija | −0,31 |
| C10 Hrana | +0,27 | C25 Gotovi metalni proizvodi | −0,31 |
| C11 Piće | +0,25 | C20 Kemikalije | −0,21 |
| C24 Metali | +0,09 | C19 Rafinerije | −0,21 |
| C29 Motorna vozila | +0,05 | C16 Drvo | −0,21 |
| C12 Duhan | +0,05 | C17 Papir | −0,17 |
| C18 Tiskanje | +0,04 | C31 Namještaj | −0,16 |
| Ukupno pozitivni | +5,43 | Ukupno negativni (20 odjeljaka) | −2,91 |
Izvor: DZS; izračun autora. Zbroj svih doprinosa = +2,54 % (ulančani ukupni indeks); razlika prema zbroju stupaca posljedica je zaokruživanja.
Ponderi: što se promijenilo i koliko
Slika 4 i Tablica 3 prikazuju pondere industrijskih grana za računanje ukupnog indeksa. Ponder proizvodnje električne opreme C27 bio je oko 3,4–4,1 do 2023., zatim je postupno rastao na 5,1 u 2025., a u 2026. skočio je na 7,7. Ponder D35 se smanjio jer je prizvodnja električne energije rasla sporije od ukupne industrijske proizvodnje i BDP-a. Prema tome, sve se svodi na snažne performanse industrije električne opreme. Energetska tranzicija još se ne vidi u samoj proizvodnji električne energije, iako bi se to moglo uskoro promijeniti s obzirom na brzo povećanje proizvodnje energije iz obnovljivih izvora i očekivani rast potražnje za električnom energijom koji će prije ili kasnije povući i ponudu (sa ili bez Pantheona). Pogledajte Labov pregled tržišta električne energije u ovoj godini koji sastavljamo u suradnji s Udruženjem obnovljivih izvora.
Slika 4.
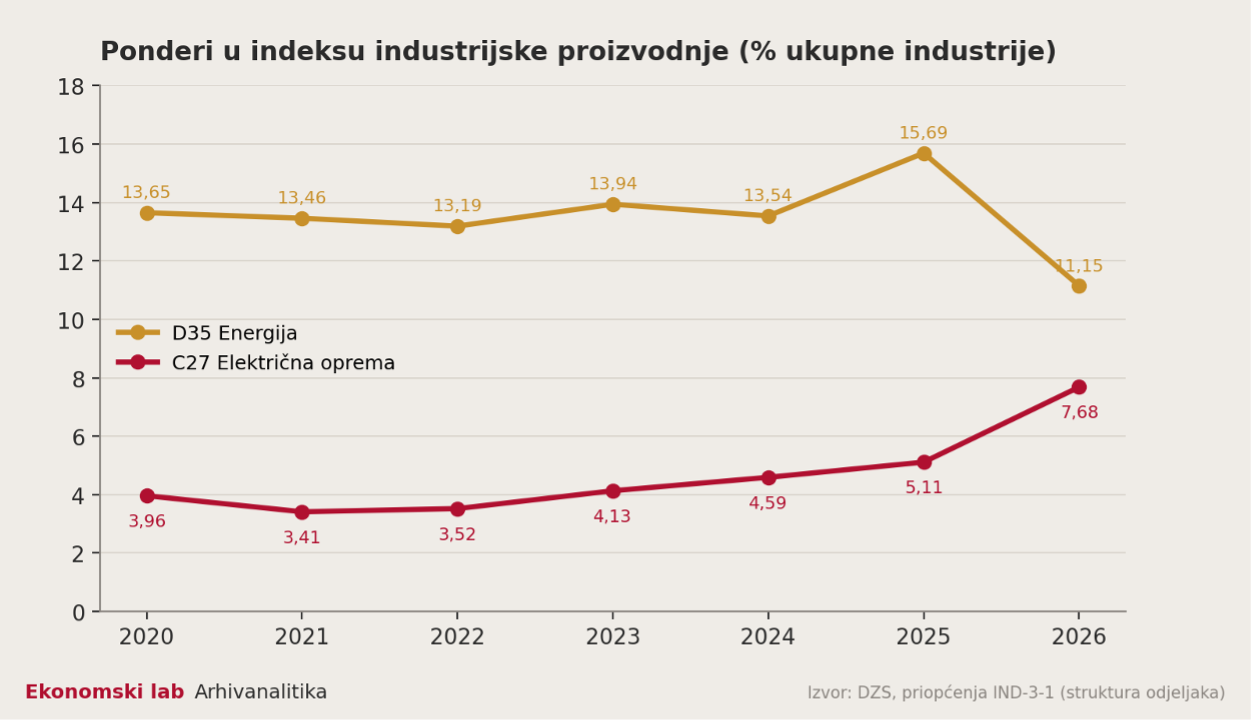
Napomena: struktura odjeljaka u indeksu obujma industrijske proizvodnje; ponder godine t temelji se na BDV-u godine t−2.
Teza o promjeni industrijske strukture od 2023. do 2026. dakle vrijedi samo zbog skoka u 2026. kad je C27 dobio novih 2,6 postotnih bodova pondera, a D35 izgubio 4,5. U ostatku industrije pratimo dva procesa: (a) čvrsto držanje industrija hrane i pića malo iznad petine ukupne industrijske proizvodnje i (b) kontinuiran pad udjela tradicionalnih radno-intenzivnih djelatnosti čiji je ukupan udjel pao ispod 10%.
Tablica 3. Ponderi odabranih skupina odjeljaka
| Skupina |
2020. |
2023. | 2026. |
|
C27 Električna oprema |
3,96 |
4,13 | 7,68 |
|
D35 Energija |
13,65 | 13,94 | 11,15 |
| C10 Hrana | 15,14 | 16,77 |
16,70 |
| C11 Piće | 5,21 | 4,77 |
4,49 |
| C13–C15 Tekstil, odjeća, koža | 4,50 | 4,01 |
3,09 |
| C16 + C31 Drvo i namještaj | 6,45 | 6,78 |
5,52 |
| C26 Računala i elektronika | 1,45 | 1,03 |
0,95 |
Izvor: DZS, priopćenja IND-3-1.
Zaposlenost: rast bez novih radnih mjesta
Tablica 4 i Slika 5 prikazuju promjenu broja zaposlenih po skupinama odjeljaka između kolovoza 2023. i kolovoza 2026., uz promjenu proizvodnje u istom razdoblju. Podaci se odnose na poduzeća odnosno pogone s više od 20 zaposlenih kojih je u Hrvatskoj 1 876 – ukupan broj zaposlenih u industrijskim djelatnostima inače veći je od 200 tisuća; ovisno o izvoru kreće se između 220 i 240 tisuća ili oko 13% od ukupnoga broja zaposlenih u Hrvatskoj.
Tablica 4. Zaposleni i proizvodnja po skupinama odjeljaka, 2023.–2026.
| Skupina | Zaposleni VIII. 2023. | Zaposleni VIII. 2026. | Promjena | Proizvodnja I.–IX. 2026./2023. |
| Tekstil, odjeća, koža (13–15) | 17.972 | 10.453 | −7.519 (−42 %) | −28 % |
| Drvo, papir, namještaj (16, 17, 31) | 22.080 | 18.255 | −3.825 (−17 %) | −12 % |
| Metal i strojevi (24, 25, 28, 33) | 34.070 | 30.773 | −3.297 (−10 %) | −10 % |
| Kemija i farmacija (19–22) | 17.312 | 16.478 | −834 (−5 %) | +9 % |
| Električna oprema (27) | 9.028 | 8.303 | −725 (−8 %) | +94 % |
| Prijevozna sredstva (29, 30) | 5.986 | 5.365 | −621 (−10 %) | +22 % |
| Hrana i piće (10–11) | 32.728 | 33.090 | +362 (+1 %) | +7 % |
| Energija (35) | 10.329 | 10.508 | +179 (+2 %) | −10 % |
| Ostale grane (06, 08, 09, 12, 18, 23, 26, 32) | 19.207 | 20.561 | +1.354 (+7 %) | −3 % |
| Industrija ukupno | 168.712 | 153.786 | −14.926 (−8,8 %) | +2,6 % |
Izvor: DZS (PxWeb SI_IN42; IND-3-1/8 2026; BS_IN12); izračun autora. Zaposleni 2026. = razina VIII. 2025. × godišnji indeks VIII. 2026. Obuhvat: poduzeća s 20 i više zaposlenih.
Slika 5.
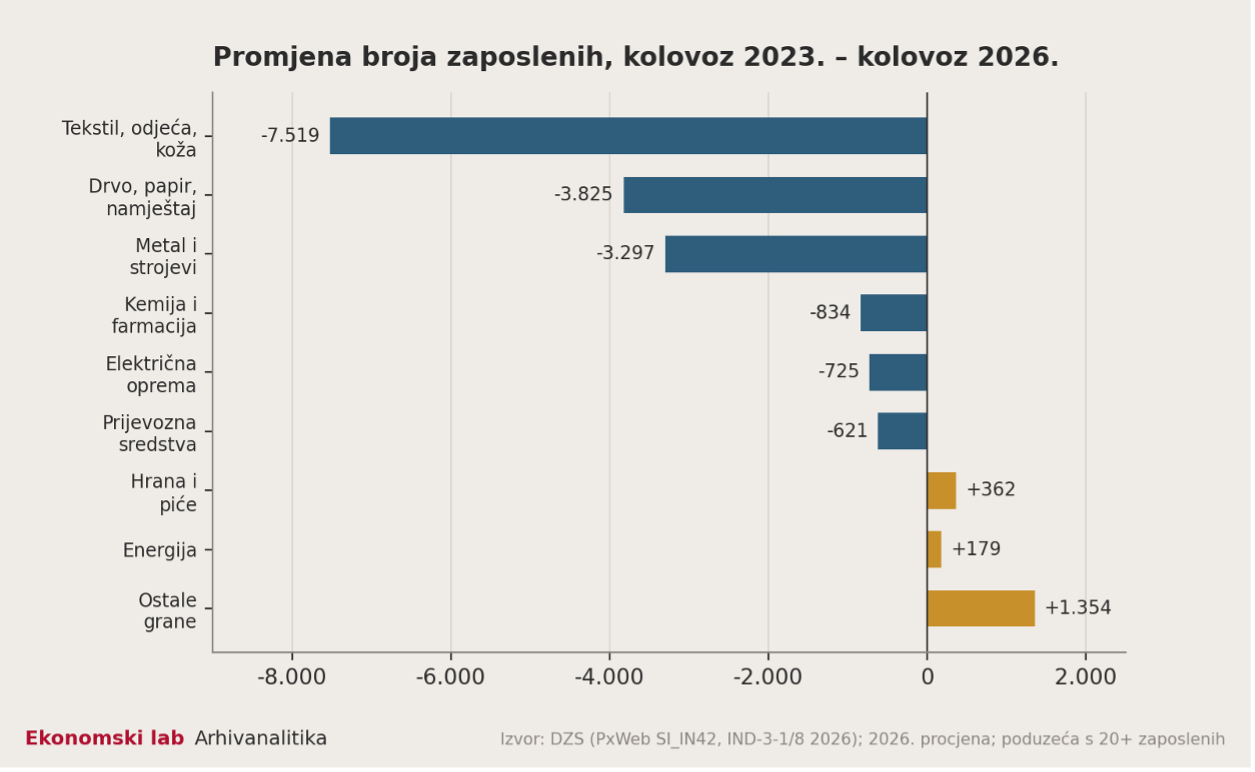
Napomena: 2026. je procjena; obuhvat su poduzeća s 20 i više zaposlenih.
Industrija u tri godine dakle proizvodi 2,6 % više s 8,8 % manje zaposlenih. Polovica izgubljenih radnih mjesta otpada na tekstil, odjeću i kožu, gdje zaposlenost pada brže od proizvodnje (−42 % prema −28 %). Pritisak na rast proizvodnosti kroz smanjenje broja zaposlenih dolazi od konkurentskih pritisaka i rasta minimalne plaće. Slijede drvo, papir i namještaj te metalna industrija i strojevi. C27 je pak udvostručio proizvodnju s 8 % manje zaposlenih: rast dolazi iz kapitala i produktivnosti postojećih kapaciteta, a ne iz zapošljavanja. Na trogodišnjem horizontu, hrana i piće jedina su velika industrijska skupina koja u isto vrijeme povećava i proizvodnju i zaposlenost premda valja reći da godišnja usporedba za siječanj–kolovoz 2026. pokazuje blagi pad zaposlenosti u hrani (−1,1 %) i piću (−2,0 %). Uz njih zaposlenost raste u proizvodnji energije (+2 %) i skupini ostalih grana (+7 %), ali taj rast je uzak: nose ga usluge u rudarstvu (+300), tiskanje (+275) i nemetalni minerali (građevinski materijal) (+377).
Tablica 5 prikazuje odjeljke na razini godišnje usporedbe za 2026. Proizvodnost u proizvodnji odjeće (+34 %) ilustrira bit problema radno-intenzivnih industrija: pri padu proizvodnje od 6,8 % zaposlenost je pala za 30 %, što upućuje na zatvaranje manje produktivnih pogona i izlazak poduzeća ispod praga obuhvata od 20 zaposlenih, a ne na bitan tehnološki pomak unatoč velikom rastu produktivnosti za čak 34,2%. Takav rast produktivnosti je imperativ preživljavanja u starim i globaliziranim industrijama poput tekstila.
Tablica 5. Proizvodnja, zaposlenost i proizvodnost rada, siječanj–kolovoz 2026. prema siječnju–kolovozu 2025. u odabranim industrijama
| Odjeljak | Udjel u zaposlenosti 2020./2023./2026. | Proizvodnja | Zaposlenost | Proizvodnost rada |
| C27 Električna oprema | 4,8 / 5,1 / 5,2 | +44,5 % | −0,2 % | 144,9 |
| D35 Energija | 5,8 / 6,1 / 6,1 | +3,6 % | +2,6 % | 101,0 |
| C10 Hrana | 15,9 / 16,2 / 16,9 | +1,8 % | −1,1 % | 102,9 |
| C11 Piće | 2,6 / 2,6 / 2,7 | +3,6 % | −2,0 % | 105,6 |
| C14 Odjeća | 6,4 / 5,4 / 4,5 | −6,8 % | −30,5 % | 134,2 |
| C15 Koža | 4,3 / 4,2 / 3,6 | −6,9 % | −16,8 % | 112,0 |
| C13 Tekstil | 1,5 / 1,6 / 1,5 | −8,4 % | −15,6 % | 108,9 |
| C31 Namještaj | 4,1 / 4,0 / 3,6 | −9,6 % | −14,7 % | 106,4 |
| Industrija ukupno | 100 | +1,8 % | −5,3 % | 107,6 |
Izvor: DZS, IND-3-1/8 2026; IND-3-1/4 2020; IND-3-1/8 2023.
Končar? I tko još, i što još?
Ljudi su skloni agregatne podatke povezivati s pojedinim (vidljivim) kompanijama, no pri tome često rade pogreške. Vrlo malo se govori o poduzećima u starim, padajućim industrijama, jer se pretpostavlja da tamo nema poslovne perspektive. Krivo. I u tradicionalnim industrijama postoje uspješna poduzeća s inovativnim proizvodima, visokom produktivnošću, solidnom profitabilnošću i dobrim izgledima. Najbolji primjer je tekstilac Čateks, čija je dionica listana na Zagrebačkoj burzi (ovo nije preporuka za kupnju dionice). Internacionalizacija poslovanja i inovacije mogu donijeti plodove u svakoj industriji: ključ je u znanju i poduzetništvu, a ne u sudbini agregata kao što su ukupne industrije.
Jedno od važnijih pitanja, gledano po industrijama, je kako će treća najvažnija prerađivačka industrija – proizvodnja gotovih metalnih proizvoda koja čini gotovo 8% industrijske proizvodnje – povećati svoju produktivnost. Isto pitanje vrijedi za još jednu važnu industriju koja, kao i proizvodnja gotovih metalnih proizvoda, ove godine bilježi značajan pad; radi se o farmaceutskoj industriji. U ovu skupinu upitnika spada i nekolicina industrija s udjelima 2-3 % u ukupnoj proizvodnji poput spominjane proizvodnje ostalih prijevoznih sredstava i gradnje strojeva i uređaja.
Daljnji industrijski razvoj u velikoj će mjeri zavisiti o tome hoće li ab ovo ili kroz restrukturiranje nastajati novi izvori rasta produktivnosti i tehnološkog napretka u industrijama u kojima u hrvatskoj postoje pretpostavke u vidu tradicije i znanja. Veličinom i značajem se pored već spominjane energetike, električne opreme, hrane i pića izdvajaju farmaceutska industrija (udjel gotovo 6%), gotovi metalni proizvodi (7,6%), guma i plastika (gotovo 5%), strojogradnja (gotovo 3%), ostala prijevozna sredstva (2,4%, u čemu najviše brodogradnja) i nekolicina manjih industrija uz instalatersku industriju. Svima je zajednički imperativ bježanja od noža pod grlom snažne konkurencije, što se svodi na pozicioniranje – specijalizaciju u nišama kroz diferencijaciju proizvoda, inovacije, otvaranje novih tržišta i, naravno, tehnološku, upravljačku i stručnu izvrsnost. I svima su zajednički ovogodišnji minusi. Iako se razlozi vjerojatno razlikuju od industrije do industrije, dio pada se vjerojatno može povezati sa slabom inozemnom potražnjom u razdoblju u kojemu se glavna izvozna tržišta u srednjoj Europi nalaze u fazi sporog rasta.
Inozemna izravna ulaganja (FDI) u nova ili postojeća poduzeća često su najbrži način za postizanje poslovnih ciljeva. Nedavno smo vidjeli kako njemački Rheinmetall ulazi u hrvatsku industriju, prvo kroz Lurssen, pa zatim kroz Dok-Ing. To je vezano uz formiranje nove europske obrambene industrije. S vremenom će se i u drugim industrijama pojaviti inozemni konsolidatori, što će se pokazati kao prirodan put internacionalizacije za neka domaća poduzeća. Razlozi mogu biti različiti – od zamora postojećih vlasnika i/ili menadžera i sukcesije, do činjenice da samostalna poduzeća ponekad ne mogu, ili mogu puno sporije, postići stupanj tehnološkog i organizacijskog napretka i internacionalizacije prodaje koji se brže postiže kroz uklapanje u međunarodni korporativni sustav. U svakom slučaju, imperativ tehnološkog rasta i rasta produktivnosti u industriji je najviše izražen, jer su promjene u industriji najbrže, tehnološki napredak najbrži i cijela će se hrvatska industrija morati nastaviti prilagođavati tom imperativu jer se po produktivnosti rada nalazi pri začelju Europske unije.
Kad se spomene industrija koja je zvijezda dosadašnje analize – industrija električne opreme – svima prvo pada na pamet Končar. Uistinu, Končar spektakularno raste: Slika 6 je kratak prikaz dosadašnjih rezultata ove godine (I-IX mjesec u odnosu na isto razdoblje prošle godine) – ovo nije preporuka za kupnju dionica; autor ima dionice KOEI i KODT2.
Slika 6
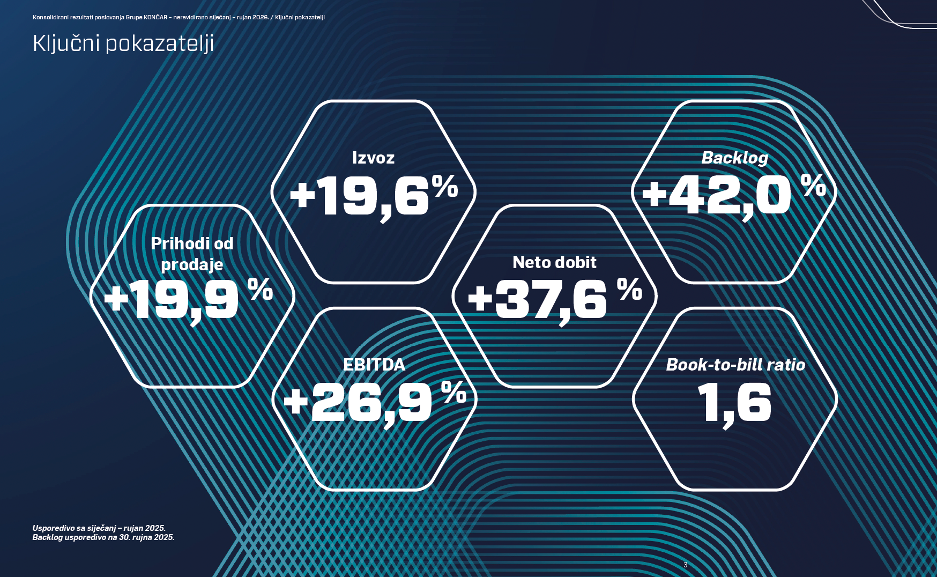
Izvor: Končar
Međutim, sam Končar vjerojatno nije mogao ljetos proizvesti prikazani rast industrijske proizvodnje. Fizički obujam se u tako zrelom poduzeću nije mogao udvostručiti, a nova tvornica transformatorskih kotlova u partnerstvu sa Siemensom (60:40) koja je počela s radom ove godine ne pripada elekričnoj opremi nego gotovim metalnim proizvodima. Satističari ne smiju izvještavati o pojedinim poduzećima od kojih dobivaju podatke, pa možemo samo nagađati što je uzrok ovogodišnjih promjena. Moje je nagađanje da je ljetni efekt buma proizvodnje u industriji električne opreme najvećim dijelom vezan uz Rimčev pogon za proizvodnju baterijskih sustava za BMW u Kerestincu. To je – ako je hipoteza točna – dobar primjer kako domaća ideja uz pomoć inozemnog kapitala u samo nekoliko godina može narasti do razine koja utječe na sveukupnu industrijsku strukturu i trend. Međutim, ne mogu biti siguran u ovu tvrdnju – radi se tek o hipotezi.
Inovacije i R&D najčešće se vežu uz industrije koje smo dosad spominjali. I spomenuti Končar nedavno je ušao u elitni klub od 77 europskih tehnoloških projekata koji su dobili novac od Komisije za velike projekte istraživanja i razvoja – gotovo 40 milijuna eura. Končarov Smart Power Interface olakšat će pretvaranje struje iz mreže u istosmjernu struju za velike industrijske korisnike, a ubrzat će i priključivanje solarnih pogona i baterijskih spremnika na elektroenergetski sustav.
Ne zaboravimo i INA-u koja je imala ogromna ulaganja proteklih godina: rudarstvo i vađenje i proizvodnja koksa i derivata čine gotovo 7% ukupne industrijske proizvodnje u Hrvatskoj.
Takvih zvučnih priča naizgled nema u kompanijama iz industrija koje čine čvrstu okosnicu prerađivačke industrije (hrana i pića zajedno čine više od 21% ukupne industrije). Međutim, u industriji koju predvode kompanije čija je vidljivost najveća na Zagrebačkoj burzi, promjene su svakodnevica. Za ilustraciju ću spomenuti Atlantic – prvi hrvatski privatni IPO iz davne 2007. Nakon nekoliko godina ispod radara zbog problema na globalnom tržištu kave i paralelne dominacije poslovnih priča o Podravci (vertikalna integracija s bivšim Fortenovinim agri-biznisom) i Bosqaru, koji uz pomoć kapitala prikupljenog na burzi ide u preuzimanje PIK-a Vrbovec, ponovo izlazi u prvi plan. Ovogodišnji Atlanticovi rezultati mnoge su pozitivno iznenadili. Oko 70% prihoda grupe izvan Hrvatske, povoljniji trendovi na tržištima sirovina, snažan rast prodaje namaza na zahtjevnim zapadnoeuropskim tržištima, najava izgradnje nove tvornice u Sloveniji i dobri izgledi za prijelaz 1,5 milijardu eura konsolidiranog prihoda grupe prije kraja desetljeća imaju pokriće u rastu EBITDA za 23% i neto dobiti za 42% u prvih devet mjeseci ove godine (ovo nije preporuka za kupnju – autor ima dionice ATGR). Možda je u slučaju Atlantica manje riječ o inovacijama a više o znanju u upravljanju brendovima i otvaranju novih izvoznih tržišta, no u poslu je zapravo teško reći što je važnije: internacionalizacija poslovanja, upravljanje promjenama, tehnologija, R&D, brendovi, ljudi – sve je univerzalno važno za daljnje faze transformacije hrvatske industrije.
Umjesto zaključka: industrijska politika
Često se misli da gospodarska dinamika nastaje kao rezultat neke politike koju su osmislili mastermindi u kabinetima. Međutim, život i poduzetništvo dominantno su oblikovani tisućama malih odluka, ponekad nasumičnih, koje donose ljudi čiji pogledi nisu uprti prema Vladi. Područje u kojem vlade mogu najviše napraviti je područje javne nabave. Poštena i razvoju infrastrukture i tehnologije usmjerena javna nabava države koja investira u poslove u koje privatni sektor ne ulaže zbog predugog vremenskog horizonta povrata ili nemogućnosti naplate eksternalija, izravno potiče rast. Na koncu, glavna zvijezda ovog teksta – industrija električne opreme – dobrim dijelom raste na poslovima modernizacije i razvoja elektroenergetske infrastrukture i električne mobilnosti kojima upravljaju javni sektori i poduzeća.
Utoliko od vlasti prije svega treba očekivati da ne ometa razvoj (i to je mnogo), a ako neke politike mogu još i koristiti nečemu, to je premija dobrih politika.
Hrvatska je nedavno donijela Industrijsku strategiju za razdoblje 2027.-2034. Strategija proizvoljno predviđa povećanje udjela prerađivačke industrije u BDP-u za oko 2 postotna boda. Zvuči poželjno i logično, no nejasno je zašto baš toliko i kako se to mjeri kada se, kao što smo vidjeli, najveći doprinosi zaposlenosti ne očekuju u samim industrijskim pogonima nego u naširem oblaku usluga izvan tradicionalne industrijske proizvodnje – od IT/AI preko dizajnerskih, marketinških, projektantskih, istraživačkih i drugih poslovnih i upravljačkih usluga koje se strukturiraju kao klasteri oko tradicionalnih proizvodnji. Drugim riječima, ako uže definirana industrija u smislu udjela u BDP-u ili BDV-u stagnira ili pada, to ne znači da klasteri koji obuhvaćaju industrijske entitete neće rasti. Štoviše, najkvalitetnija radna mjesta tamo će se otvarati. Mnogi upravljački kapaciteti smješteni su u holdinzima koji nisu registrirani u industrijskom sektoru, no ti holdinzi su vlasnici industrijskih pogona. Mjerenje udjela u BDP-u ili BDV-u po Nacionalnoj klasifikaciji djelatnosti zastarjeli je pristup, budući da moderne statistike i AI alati omogućuju mjerenje i praćenje kompleksnih klastera koji zauzimaju konkretan geografski prostor i mrežno se povezuju s entitetima (kupcima, dobavljačima) u njemu.
To je najuže povezano sa sadržajem znanja u poslovnim procesima. Entiteti koji se uključuju u klastere nisu samo kupci i dobavljači nego i proizvođači znanja – obrazovne institucije, savjetnici, projektanti, menadžment kompanije… A to znači važnost obrazovanja u i izvan poduzeća i suradnju sa sveučilištima i stručnjacima izvan poduzeća. Neki konkretni primjeri padaju mi na pamet: kada je riječki JGL (farmaceutska industrija) pred nekoliko godina shvatio da im kronično nedostaje visokokvalificirani kadar u područjima biotehnologije i farmacije i procijenio da će se stanje u budućnosti pogoršavati, sa riječkim je Sveučilištem dogovorena prilagodba kurikuluma prema potrebama moderne farmaceutske kompanije tako da će riječka farmacija uskoro postati samostalan fakultet koji već sada na taj smjer privlači studente iz cijele zemlje.
U razvijenome je svijetu uobičajeno da se odjeli za upravljanje ljudskim potencijalima velikih poduzeća transformiraju iz internih savjetovališta uprava za zapošljavanje i poštivanje regulacije rada u organizatore i menadžere obrazovanja, hodočasnike po vrhunskim obrazovnim institucijama i lovce na talente. Industrijska strategija spominje područje obrazovanja i identificira problem niske produktivnosti rada. Međutim, riječi strukovno i dualno obrazovanje te transfer tehnologije i patenti ne spominju se, a riječ sveučilište spominje se samo dvaput. Strategija ne govori o tome kako poticati ulaganja samih poduzeća u obrazovanje. Na nekoliko mjesta u Strategiji načelno se spominje privlačenje FDI, no u Akcijskom planu do kraja ovog desetljeća tome nema spomena. No spominju se Fintech i kripto, iako nije jasno kako su ta područja povezana s prerađivačkom industrijom.
Inovacije se pak spominju 63 puta u dokumentu. Predviđene mjere su horizontalne; uz poticanje R&D uključuju financijske instrumente, poticanje digitalizacije i energetske učinkovitosti. Takav je fokus vjerojatno nastao kao rezultat striktne namjene dokumenta koji služi kao podloga za raspis budućih programa kroz koje Hrvatska namjerava privući oko 3 milijarde eura europskih sredstava, od čega oko 1,9 milijardi u prvom naletu do kraja ovog desetljeća. Utoliko bi i prikaz i kritiku ovog dokumenta trebalo ispravno dimenziorati. Naime, ako bismo mu samo promijenili naslov i nazvali ga “Podloge za industrijsku strategiju RH: osnove za povlačenje europskih sredstava”, bilo bi jasnije da je dokument napisan s ciljem uklapanja u programe koji se mogu financirati iz europskih izvora. Iz Akcijskog plana do kraja ovog deseetljeća vidi se da autori imaju uvid u europske dokumente i znaju što treba napisati da bi dokument mogao služiti kao podloga za povlačenje sredstava. Uostalom, Akcijski plan ima razradu konkretnih budžetskih alokacija, što znači da je posao oko pripreme programa vjerojatno već odmakao. Ako je tako, onda bi se veze s drugim ključnim područjima za uspjeh industrijskog razvoja tek trebale razraditi u okviru cjelovite strategije. Cjelovita strategija onda bi uključila poveznice s obrazovanjem, razvojem sektora pratećih poslovnih usluga, regionalnom politikom, politikom javne nabave i politikom privlačenja izravnih stranih ulaganja.
Zaključno, hrvatska industrija nalazi se u velikoj strukturnoj promjeni. Tradicionalne radno-intenzivne djelatnosti još uvijek brzo gube radna mjesta i vuku ukupnu aktivnost prema dolje, a u problemima s padom proizvodnje ove godine našle su se i neke druge značajne industrije poput ostalih prijevoznih sredstava, kemijske industrije, gotovih metalnih proizvoda, farmaceutske industrije i gradnje strojeva i opreme, no uz stabilnost industrijske jezgre (hrana i pića plus još nekoliko industrija poput INA-e) pojavljuje se industrija električnih proizvoda kao izrazito brzo rastuća industrija koju predvode Končar i, vjerojatno, Rimac Tehchnologies. Obje su kompanije pozicionirane za dugi ciklus električne tranzicije u kojemu još čekamo priključenje opskrbe električnom energijom koja kasni s rastom proizvodnje zbog rigidnosti HEP-a i cijele elektrodistribucijske mreže (i njezinog regulatornog kao i tehnološkog okvira). Koordinirano buđenje cijelog klastera proizvodnja električne energije – električna oprema koji trenutno zauzima manji udjel u ukupnog industriji od agri-kompleksa, hrane i pića vrlo bi brzo mogao dovesti do toga da prvi klaster preraste drugi i postane dominantna proizvodnja u Hrvatskoj. Budući da Končar ima značajan udjel u industriji gotovih metalnih proizvoda, moguće je da su dva najveća industrijska klastera po veličini već približno izjednačena i zajedno se približavaju polovici ukupne industrijske proizvodnje. Međutim, slika koju smo gradili na pokazateljima fizičkog obujma proizvodnje u industrijskim poduzećima s više od 20 zaposlenih, kojih je u Hrvatskoj malo manje od 1 900, nije potpuna. Analiza dodane vrijednosti vjerojatno bi otkrila povoljniju sliku i ukazala na još nekoliko industrijskih oblaka obećavajućeg rasta. Takva bi analiza, da bi bila potpuna, trebala pružiti i uvid u klastere-mreže koji oko uže definiranih proizvodnji okupljaju oblake različitih usluga stvarajući industrijski i prostorno specifične kompleksne strukture na kojima će se zasnivati budući razvoj. Razvoj će se dogoditi samo ako u kompleksne klastere bude ugrađeno dovoljno znanja za osjetan rast produktivnosti rada.