

Ivica Brkljača je neovisni ekonomski analitičar, a primarni fokus rada mu je na makroekonomskim temama i temama iz područja investiranja na tržištu kapitala.
U ovotjednom pregledu o tri teme:
- Tko će sve biti obveznik isticanja sidrenih (baznih) cijena?
- Industrija europodručja slabi, a robni višak pretvorio se u manjak
- Zašto cijene nekretnina u Hrvatskoj i dalje snažno rastu?
Tko će sve biti obveznik isticanja sidrenih cijena?
Ministarstvo gospodarstva uputilo je u javno savjetovanje pravilnike o isticanju sidrenih cijena, koje će se sada zvati bazne cijene, te objavi digitalnih cjenika. Predviđene su određene iznimke u odnosu na prvotno zamišljenu obvezu koja je trebala pogoditi gotovo sve proizvode i usluge. Međutim, formulacije su za sada toliko široke i neodređene da je i dalje teško pouzdano dokučiti tko će sve biti obveznik, za koji dio svoje ponude i kako će to točno provoditi. Najvažnije je da općeg izuzeća za male poduzetnike i obrtnike nema, a početak primjene planiran je već za 17. studenoga.
Ovakva regulatorna neizvjesnost ne može biti dobra. Poduzetnicima se nameće nova obveza, a zatim im se još ostavlja da pokušaju protumačiti pripadaju li među iznimke te hoće li njihovo tumačenje u budućnosti prihvatiti i inspektor. Eventualne koristi ove mjere za potrošače i suzbijanje inflacije na dugom su štapu, no troškovi za poduzetnike su izvjesni: od prilagodbe programa, oznaka i cjenika do vremena provedenog u proučavanju pravila i traženju pojašnjenja. Nervozu i neizvjesnost koje ovakav, široko postavljeni administrativni namet donosi obrtnicima i poduzetnicima, da ne spominjemo.
A o tome koliko je mjera uopće usmjerena prema stvarnim izvorima inflacije preporučujem pročitati analizu Leonarde Srdelić na Ekonomskom labu. Naime, inflaciju u Hrvatskoj trenutačno ponajviše pokreću cijene energije (što je posljedica globalnih zbivanja pa se tu može vrlo malo učiniti) i cijene usluga. Autorica spomenutog teksta razdvaja usluge čije se cijene formiraju na tržištu od onih koje određuje ili odobrava javna vlast. Ta podjela otkriva prilično nezgodnu činjenicu za zagovornike dodatnog administriranja privatnog sektora: rast tržišno određenih cijena usluga od početka 2023. uglavnom usporava, dok ove godine ubrzava rast administrativno reguliranih cijena usluga.
Priloženi grafikon, ažuriran podacima za rujan, to dobro pokazuje. Godišnja stopa rasta tržišno određenih cijena usluga smanjila se s 13,4 posto početkom 2023. na 6,0 posto u rujnu ove godine. Putanja nije pravocrtna – rujan je donio ponovno ubrzanje – no opći trend usporavanja jasno je vidljiv. Administrativno regulirane cijene ove godine rastu brže: u srpnju su dosegnule stopu od 11 posto, a u rujnu su bile 8,6 posto više nego godinu prije. Riječ je o cijenama poput odvoza otpada, vrtića, najma gradskih stanova ili tehničkog pregleda vozila, o kojima odlučuje javna vlast.
Slika 1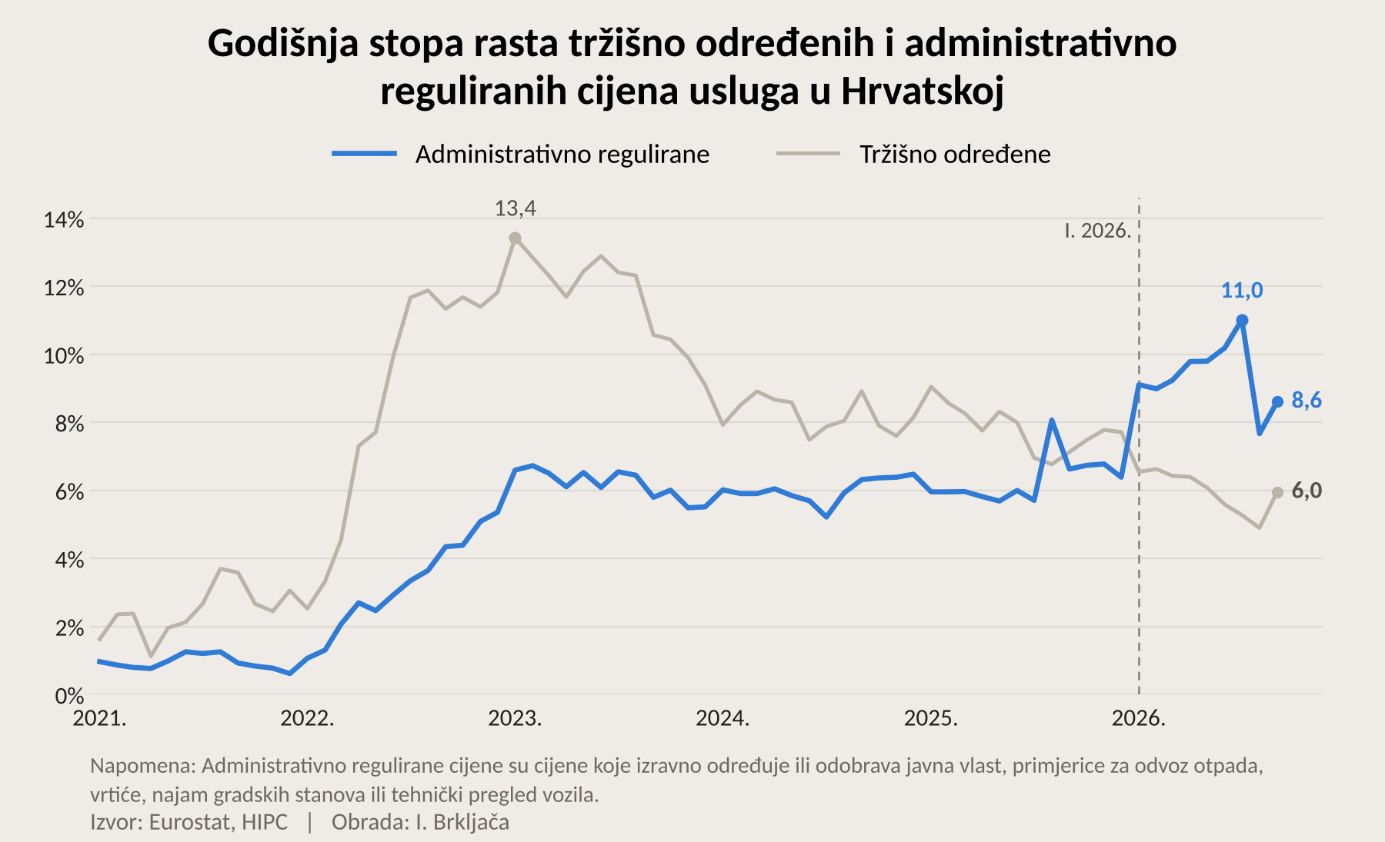
Obveza isticanja sidrenih (baznih) cijena odnosi se na tržišne usluge, čiji rast cijena od 2023. postupno usporava, ali ne i na administrativno regulirane cijene, čije je ubrzanje rasta u 2026. posljedica odluka središnje države, gradova i javnih poduzeća. Zgodno, zar ne?
Industrija europodručja slabi, a robni višak pretvorio se u manjak
Industrijska proizvodnja europodručja pala je treći mjesec zaredom: nakon lipanjskog pada od 0,1 posto i srpanjskog od 0,3 posto, u kolovozu je smanjena za dodatnih 0,5 posto. U odnosu na isti mjesec prošle godine bila je niža za 1,1 posto.
Šira slika pokazuje koliko je oporavak industrije slab. Sezonski i kalendarski prilagođen obujam proizvodnje europodručja u kolovozu bio je oko 2,5 posto ispod prosjeka 2021. godine. Njemačka je bila približno devet posto ispod te razine, a Italija oko sedam posto. Hrvatska se zasad drži bolje od prosjeka europodručja: industrijska proizvodnja u kolovozu bila je 5,2 posto veća nego godinu ranije, a u odnosu na 2021. bila je veća za 6,7 posto.
Slika 2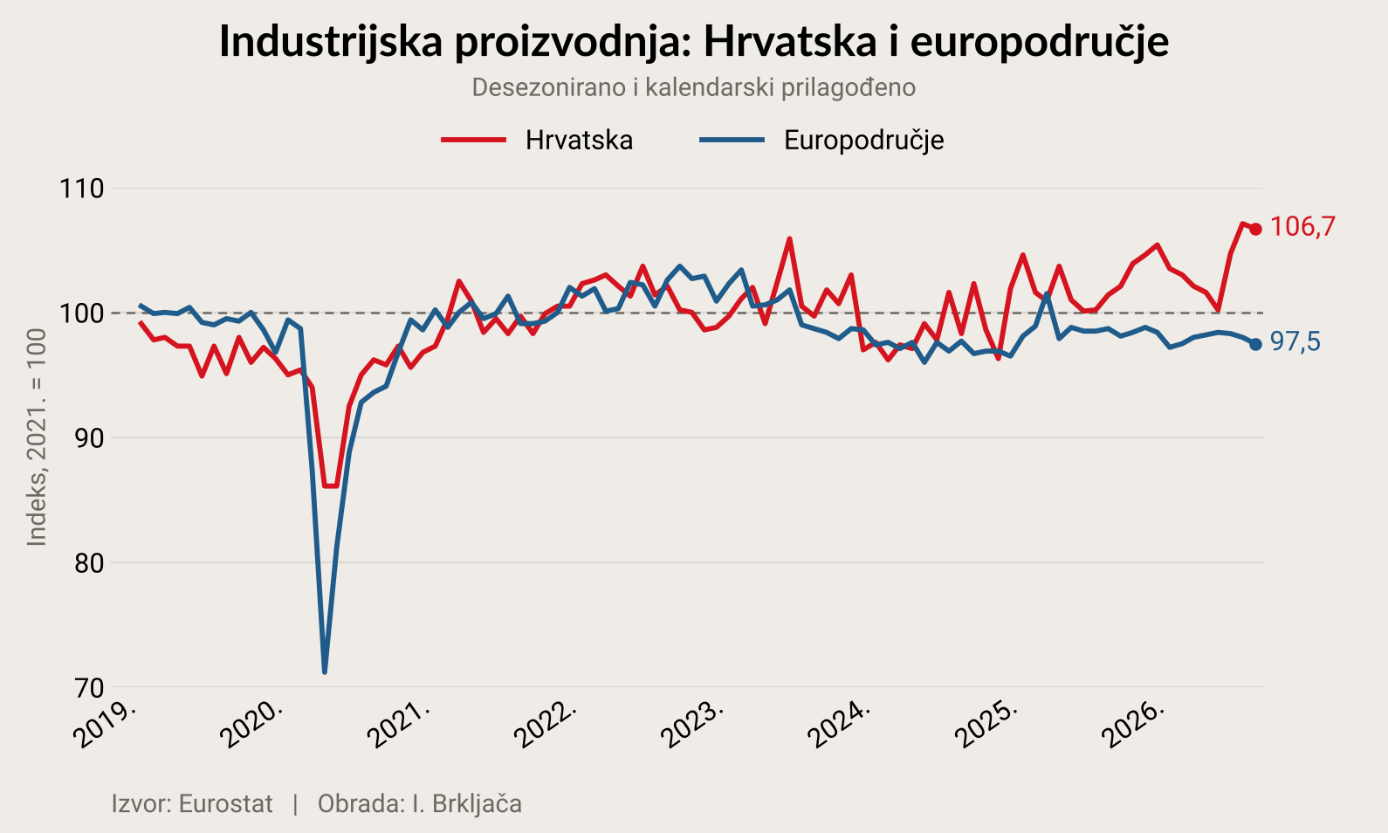
Za hrvatske izvoznike slabost europske industrije ipak predstavlja rizik: slabija aktivnost kupaca može se s odmakom preliti i na njihove narudžbe. Hrvatski rezultati pokazuju da je moguće blago rasti i u takvom okruženju, ali dugotrajnija slabost europskog tržišta otežala bi nastavak tog rasta.
Druga važna vijest ovoga tjedna jest da se pogoršala i robna razmjena europodručja s ostatkom svijeta. Europodručje je u prvih osam mjeseci ove godine ostvarilo robni manjak od 5,4 milijarde eura, dok je u istom razdoblju lani imalo višak od 90,9 milijardi. To je pogoršanje salda za približno 96 milijardi eura. Vrijednost izvoza porasla je za 2,1 posto, a uvoza za znatno većih 7,3 posto.
Ove brojeve ipak treba čitati u kontekstu činjenice da je robna razmjena iskazana u nominalnim iznosima, pa na njezino kretanje utječu i cijene. Primjerice, veći račun za uvoz energenata može pogoršati saldo i bez povećanja uvezenih količina. Osim toga, ovdje govorimo samo o robnoj razmjeni, dok usluge nisu uključene. No unatoč tome, pogoršanje robne razmjene europodručja s ostatkom svijeta ove je godine prilično izraženo.
Hrvatska se, s druge strane, kreće u suprotnom smjeru. Prema podacima iz Eurostatove baze (koji se metodološki razlikuju od nacionalnih podataka DZS-a), vrijednost hrvatskog robnog izvoza u prvih je osam mjeseci ove godine porasla za 9,5 posto, na 17,8 milijardi eura, dok je uvoz porastao za znatno skromnijih 3,9 posto, na 31,5 milijardi eura. Robni manjak Hrvatske time se smanjio s 14,0 na 13,7 milijardi eura, odnosno za približno 350 milijuna eura. Hrvatska je, doduše, i dalje izrazito neto uvoznik robe, no dok se saldo europodručja naglo pogoršava, hrvatski se blago popravlja.
Zašto cijene nekretnina u Hrvatskoj i dalje snažno rastu?
U ponedjeljak smo predstavili novi broj Nekretninskog pulsa. U njemu možete pronaći odgovore na brojna pitanja pa i na ono kako je moguće da cijene nekretnina u Hrvatskoj i dalje rastu kad svi kažu da su stanovi preskupi (a uz to i broj transakcija pada). Odgovor je, dakako, višeslojan. Ovdje ću samo kratko nabrojiti glavne čimbenike, a detaljnu analizu pronaći ćete u publikaciji.
Prvo i najvažnije: ponuda je premala i sporo se prilagođava. Primjerice, prošle je godine u Gradu Zagrebu izgrađeno tek 42 posto stanova u odnosu na 2007. Ponudu koče prostorni planovi, manjak zemljišta, spora administracija, nedostatna komunalna infrastruktura, nedostatak radnika, građevinske kompanije zauzete javnim projektima itd.
S druge strane, potražnju nose fundamenti:
- Tržište rada: u Hrvatskoj radi rekordan broj ljudi, a nezaposlenost je pala na niskih 3,4 posto.
- Plaće: prosječna neto plaća od 2015. nominalno se više nego udvostručila, a realno je porasla za 48 posto.
- Štednja: na a vista računima građana leži 34,2 milijarde eura koje se gotovo ne oplođuju, pa se dio stanova kupuje „gotovinom“.
- Kamatne stope: stope na stambene kredite s dugom fiksacijom u RH jedne su od najnižih u europodručju.
- Strukturni čimbenici: star stambeni fond, želja za kvalitetnijim nekretninama, povratak iseljenika itd.
Primjerice, do prije nekoliko godina bilo je teško i zamisliti da će se hrvatski građani za kupnju stana moći zaduživati pod uvjetima koji su povoljniji od onih u Njemačkoj, Austriji ili Francuskoj. Od 2012. do 2016. kamatne stope na nove stambene kredite s dugoročno fiksnom kamatnom stopom bile su u Hrvatskoj u prosjeku oko 2,5 postotnih bodova više nego u Njemačkoj i oko 2 postotna boda više nego u Austriji, Francuskoj i prosjeku europodručja. Početkom 2013. dosezale su gotovo 6 posto, dok su Nijemci istodobno plaćali manje od 3 posto. Danas je situacija obrnuta: Hrvatska je od proljeća 2025. neprekidno ispod Njemačke, Austrije i prosjeka europodručja.
Slika 3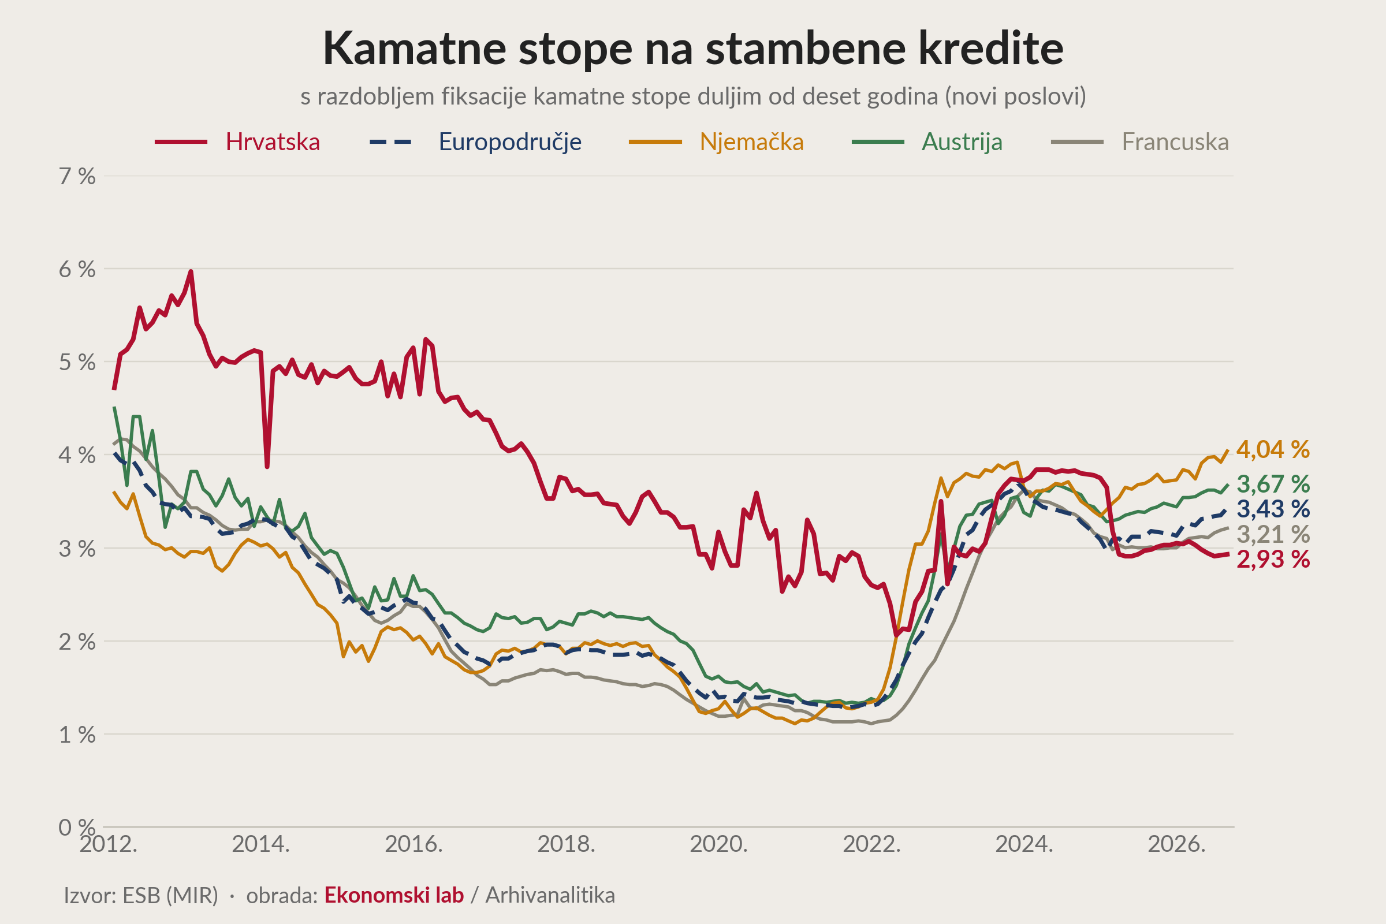
Za ilustraciju koliko su kamatne stope na stambene kredite važan faktor, evo računice: uz istu mjesečnu ratu i rok otplate od 30 godina, pad kamatne stope sa 6 na 3 posto omogućuje više od 42 posto veći stambeni kredit.
To je samo dio onoga što donosi Nekretninski puls. U njemu ćete pronaći i poglavlja o:
- Priuštivosti: novi regionalni indeksi priuštivosti za Zagreb, Jadran i ostatak Hrvatske. Priuštivost je u zadnjih godinu dana pala, ali je i dalje 43 posto bolja nego 2008.
- Interaktivnom kalkulatoru: u njega možete unijeti vlastita primanja i provjeriti možete li danas kupiti prosječan novi stan na kredit.
- Precijenjenosti: jesu li nekretnine u Hrvatskoj fundamentalno precijenjene i što to znači?
- Gradnji po županijama: gdje se gradi puno, a gdje ne.
- Građevinskom ciklusu: udio građevinarstva u BDV-u premašio je vrhunac iz 2008., a pojavljuju se i prvi znakovi hlađenja.
- Hoće li se ponoviti 2009.: pet razloga zašto ne očekujemo nagli preokret, već postupno usporavanje rasta cijena.
Detaljnim iščitavanjem ove publikacije bit će vam jasnije što se zapravo događa na našem tržištu nekretnina i zašto, pa koga zanima tema, publikacija je besplatna.
_____________________________
Ako ste propustili, prošli tjedan na Ekonomskom labu:
- Nekretninski puls: građevinarstvo i nekretnine, br. 3 (Ivica Brkljača i Velimir Šonje)
- Sidrene cijene gađaju dio inflacije usluga koji već usporava (Leonarda Srdelić)
- Građevinske dozvole u kolovozu 16% u plusu (Ekonomski lab – redakcijski tekst)
