
Ivica Brkljača je neovisni ekonomski analitičar, a primarni fokus rada mu je na makroekonomskim temama i temama iz područja investiranja na tržištu kapitala.
U ovotjednom pregledu o tri teme:
- Rebalans državnog proračuna: država troši sve više, ali i ubire sve više
- Rekordni turistički rujan, a Ministarstvo turizma nastavlja širiti sporne podatke o fiskaliziranom prometu
- Priuštivost nekretnina u dugom roku: IPN vs. stvarni primjer
Rebalans državnog proračuna: još veći rast rashoda od planiranog, no prihodi spašavaju stvar
Vlada je predstavila rebalans državnog proračuna za 2026. godinu. Ukupni rashodi povećavaju se za dodatnih 745 milijuna eura u odnosu na prvotni plan, no rastu i prihodi, i to za 853 milijuna eura. Zbog toga će manjak državnog proračuna biti nešto manji od prvotno planiranog: 4,02 umjesto 4,12 milijardi eura.
U odnosu na prošlu godinu slika je pak manje ružičasta. Kao što se vidi u Tablici 1, manjak državnog proračuna ove će godine premašiti 4 milijarde eura, a prošle je godine iznosio 3,4 milijarde. Iskazano u postotku BDP-a, manjak raste s 3,6% na 4,0%. S druge strane, konsolidirana lokalna država planira znatno manji manjak nego lani, 275 umjesto 693 milijuna eura. Zato se manjak općeg proračuna prema nacionalnoj metodologiji tek blago povećava, s 4,2% na 4,3% BDP-a.
Prema europskoj metodologiji ESA 2010, koja je mjerodavna za Bruxelles, manjak opće države ostaje unutar mastriškog kriterija. Planira se na razini od 2,9% BDP-a, neznatno ispod prošlogodišnjih 3,0%. No zgodno je primijetiti da u apsolutnom iznosu manjak zapravo raste, s 2,8 milijardi eura prošle godine na gotovo 2,97 milijardi ove. Dakle, udio manjka u BDP-u ne raste samo zato što nominalni BDP raste još brže i ove će godine vjerojatno premašiti 100 milijardi eura. Zato bi se manjak trebao zadržati ispod kritične granice od 3% BDP-a.
Tablica 1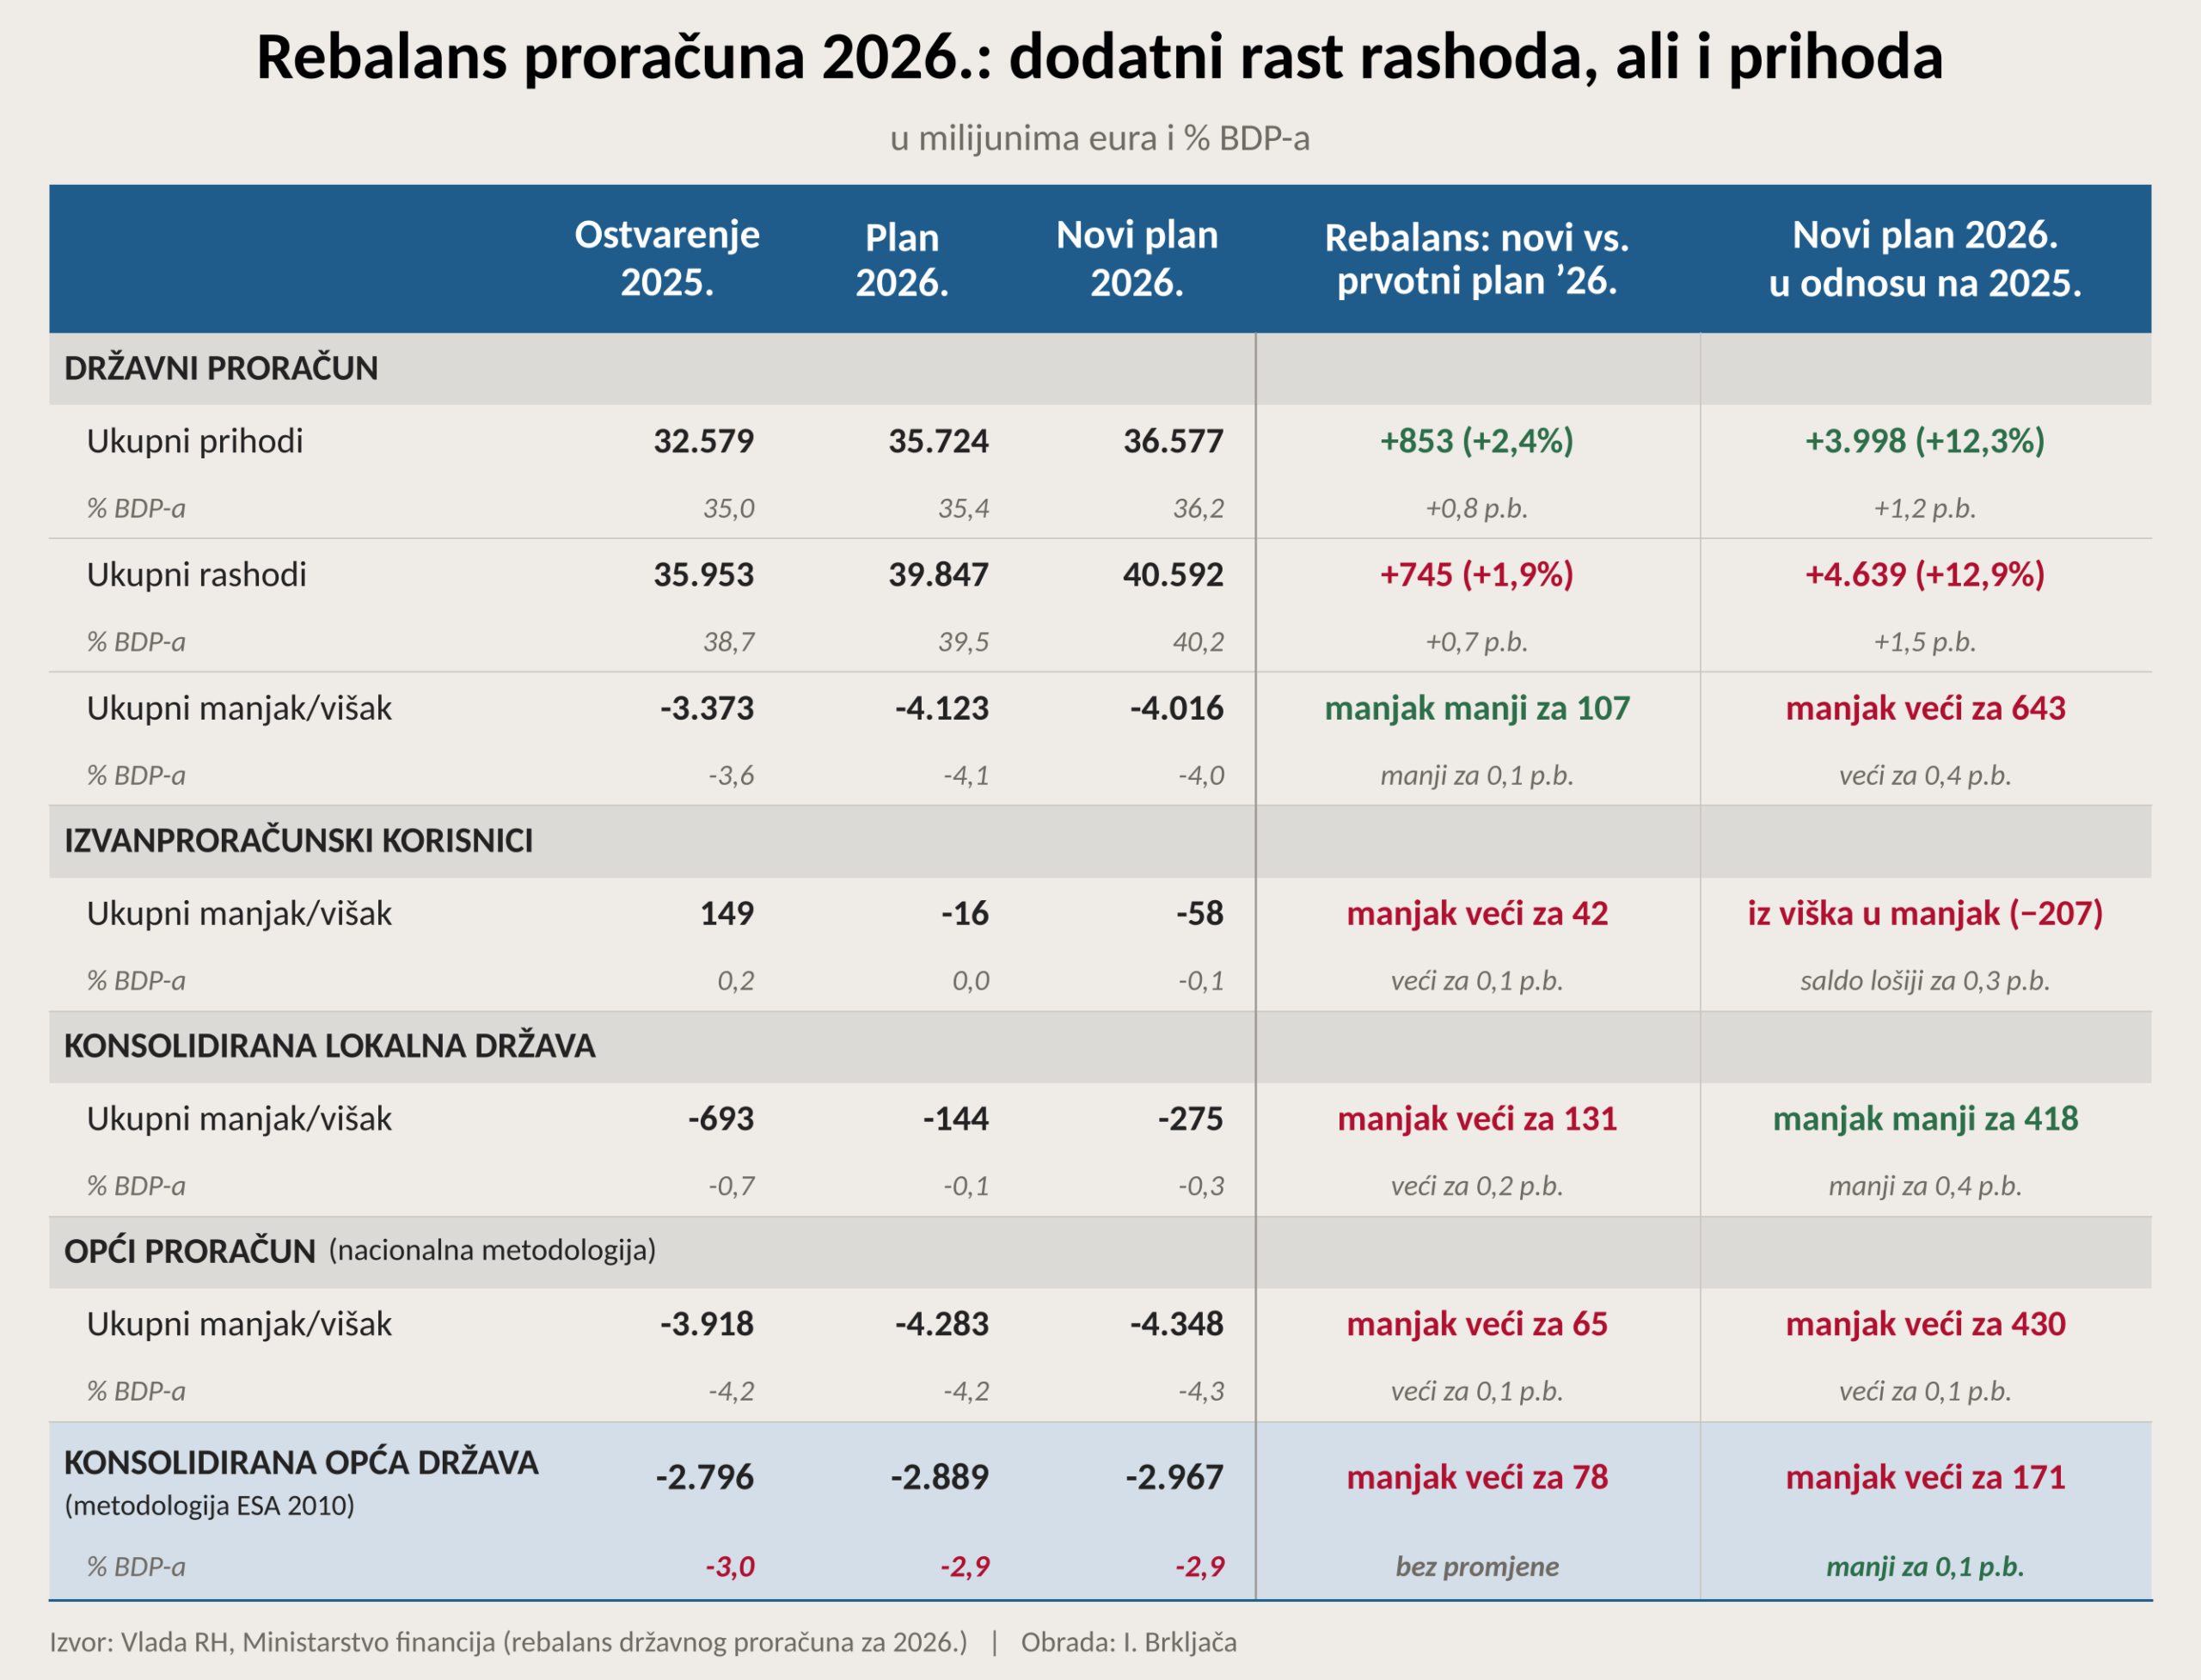
Slična je situacija i s javnim dugom. On će ove godine znatno porasti, s 52,4 na gotovo 56 milijardi eura. No, zbog rasta BDP-a njegov će se udio smanjiti s 56,3% na 55,5% BDP-a.
Vratimo se još kratko na gornju tablicu. Usporedba novog plana proračuna s prošlogodišnjim ostvarenjem posebno je zanimljiva. Rashodi državnog proračuna ove će godine biti veći za čak 12,9%, a prihodi za 12,3%. I jedni i drugi rastu osjetno brže od nominalnog BDP-a, koji pak raste za solidnih 8–9%. Rashodi će tako dosegnuti 40,6 milijardi eura, što je više od 40% BDP-a. A riječ je samo o državnom proračunu, bez lokalne države, izvanproračunskih korisnika i kompanija u državnom vlasništvu. (Za širu sliku javne potrošnje treba promatrati konsolidirane rashode opće države, koji su prema Eurostatu već prošle godine premašili 50 posto BDP-a – a i to je bez uloge države koja se dodatno širi kroz vlasništvo u nizu poduzeća.)
Dodajmo ovome i novi Labov indeks intenziteta državne intervencije u cijene koji pokazuje da se Hrvatska, na temelju prosjeka razdoblja od 2022. do 2026., nalazi na vrhu EU-a po državnom intervencionizmu u sustav cijena. Stoga, kada sljedeći put netko ustvrdi da Hrvatska grca u neoliberalizmu, tržišnom fundamentalizmu ili koji se već pejorativni termin aktualno koristi, bježite glavom bez obzira od tog analfabeta.
Rekordni turistički rujan, no Ministarstvo turizma nastavlja širiti dezinformacije o rastu prihoda
Turistički rujan u Hrvatskoj bio je rekordan. Prema podacima sustava eVisitor, u rujnu je ostvareno 3 posto više dolazaka i 3 posto više noćenja nego u istom mjesecu prošle godine. Od siječnja do rujna pak zabilježeno je 2 posto više dolazaka i 1 posto više noćenja. Gledano prema vrsti smještaja, hoteli su ostvarili rast noćenja od 2 posto u prvih devet mjeseci ove godine, dok su kampovi i obiteljski smještaj zabilježili broj noćenja na razini prošle godine.
No unatoč očito još jednoj vrlo dobroj turističkoj sezoni, ministar turizma ponovno iznosi sporne podatke o rastu fiskaliziranog prometa, a o čemu sam pisao i prije mjesec dana. Ministar tvrdi da je u prvih devet mjeseci broj fiskaliziranih računa u turizmu veći za 6 posto, a njihova vrijednost za gotovo 18 posto. Podaci Porezne uprave za djelatnosti smještaja i ugostiteljstva ne potvrđuju toliku stopu rasta vrijednosti računa. Čak i kada uključimo sve načine plaćanja, rast iznosi oko 13 posto. Ministarstvo bi zato trebalo objasniti koje je djelatnosti i koji obuhvat koristilo u svojem izračunu.
Najvjerojatnije je da su u ministarstvu uspoređivali iznose svih fiskaliziranih računa u turizmu, uključujući i račune plaćene na transakcijski račun. No takva usporedba nije ispravna i to bi u ministarstvu trebali znati. Od 1. siječnja 2026. obvezno se fiskaliziraju i transakcijski računi, što ranije nije bio slučaj, pa to treba isključiti iz usporedbe.
Stvarni porast, odnosno usporedivi iznos fiskalizacije kada isključimo transakcijske račune, znatno je skromniji – iako i dalje jako dobar. U djelatnosti smještaja i ugostiteljstva broj računa u prvih devet mjeseci porastao je za 5,5 posto, a iznos računa za 9,9 posto u odnosu na isto razdoblje lani. Sam smještaj ostvario je rast iznosa od 8,5 posto uz 3 posto više računa, a usluživanje hrane i pića rast prometa od 10,7 posto uz 5,7 posto više računa.
Slika 1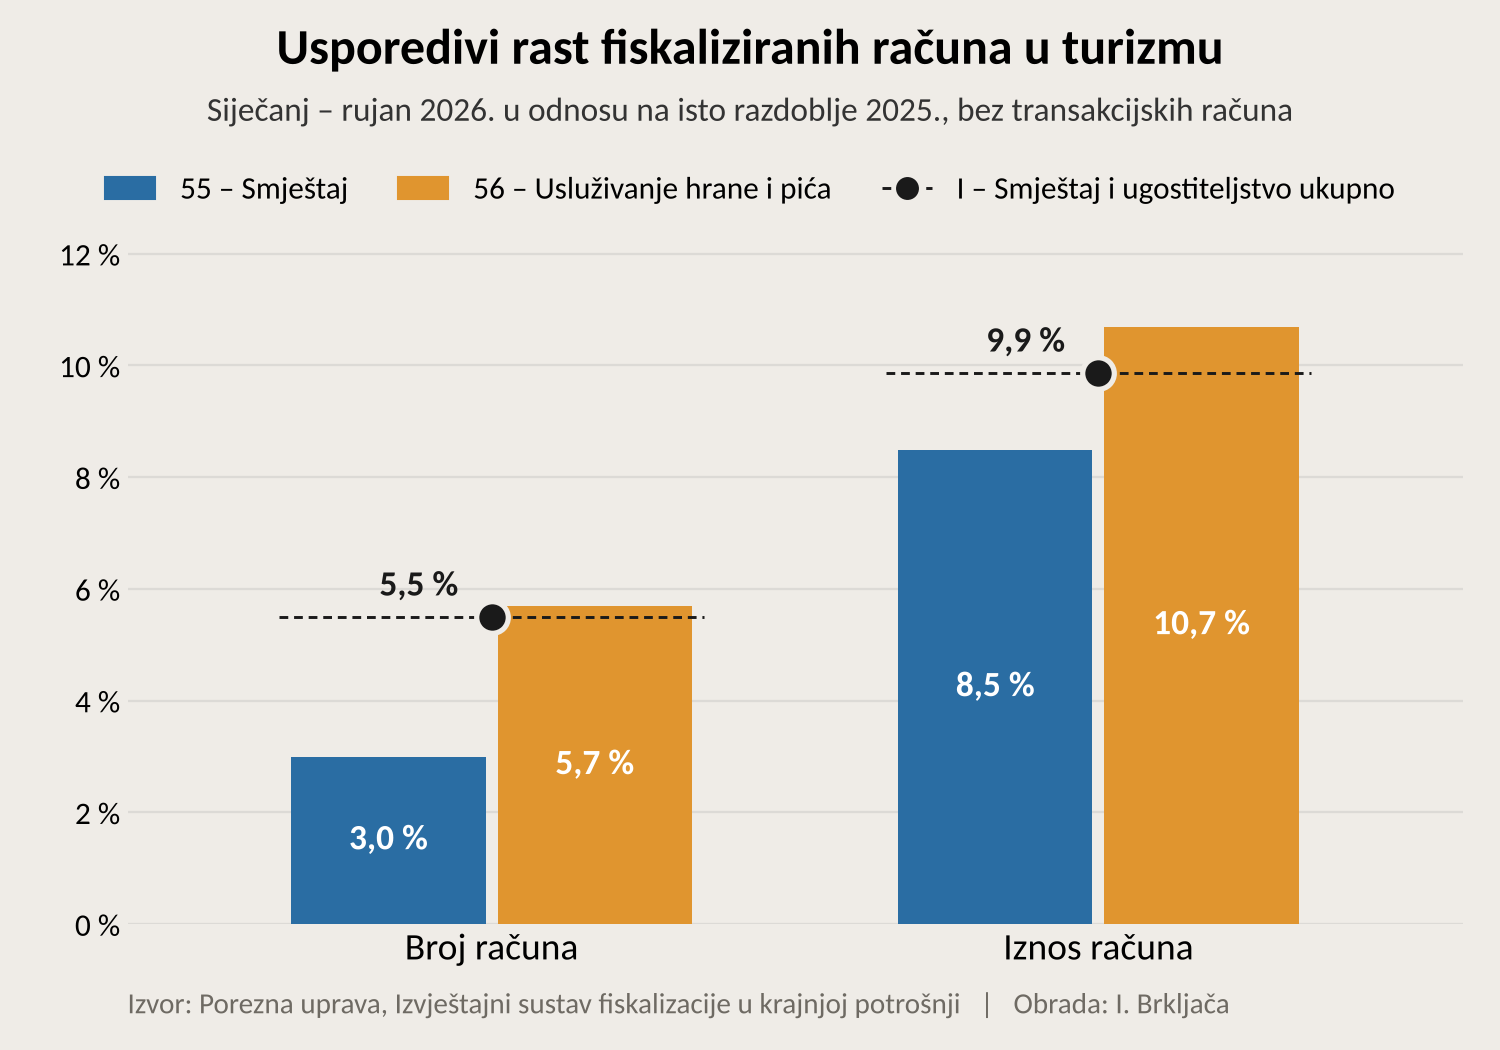
Iz toga proizlazi i rast prosječnog računa: u smještaju je prosječni fiskalizirani račun porastao s 93,5 na 98,4 eura, odnosno za 5,3 posto, a u ugostiteljstvu s 11,8 na 12,4 eura, odnosno za 4,7 posto u odnosu na isto razdoblje prošle godine.
Priuštivost nekretnina u dugom roku: IPN vs. stvarni primjer
Sutra na Labu predstavljamo novi broj Nekretninskog pulsa, publikacije koju pripremamo u suradnji sa Zagrebačkom bankom, a u kojoj donosimo dubinsku analizu tržišta stambenih nekretnina i građevinarstva u Hrvatskoj. Među novostima ovoga broja ističu se tri regionalna indeksa priuštivosti nekretnina koja smo konstruirali za Zagreb, Jadran i ostatak Hrvatske, a kojima smo dopunili postojeće nacionalne indekse priuštivosti.
Kratki podsjetnik kako smo konstruirali nacionalni Indeks priuštivosti nekretnina (IPN). Logika je jednostavna. Priuštivost kupnje stambene nekretnine na kredit ovisi o tri stvari: o cijenama nekretnina, o plaćama i o kamatnim stopama na stambene kredite. Rast cijena nekretnina smanjuje priuštivost, a rast plaća i pad kamatnih stopa je povećavaju. Zato računamo kolika bi bila mjesečna rata kredita na 20 godina za reprezentativnu nekretninu, a potom tu ratu uspoređujemo s prosječnom neto plaćom. Što rata uzima manji dio plaće, to je nekretnina priuštivija. Indeks je postavljen tako da prosjek 2008. godine, kada je priuštivost bila najlošija, iznosi 100.
Na sličan način izračunali smo i IPN za Jadran, čije je kretanje prikazano na desnom panelu priložene slike. S detaljima ovdje neću gnjaviti, samo primijetite jednu stvar: priuštivost nekretnina na Jadranu, prema našem indeksu, danas je praktički na istoj razini kao krajem 2002. godine. Kako je to moguće ako lijevi panel slike (službeni DZS podaci) pokazuje da su cijene stambenih nekretnina na Jadranu danas oko 4,4 puta veće nego 2002. godine?
Slika 2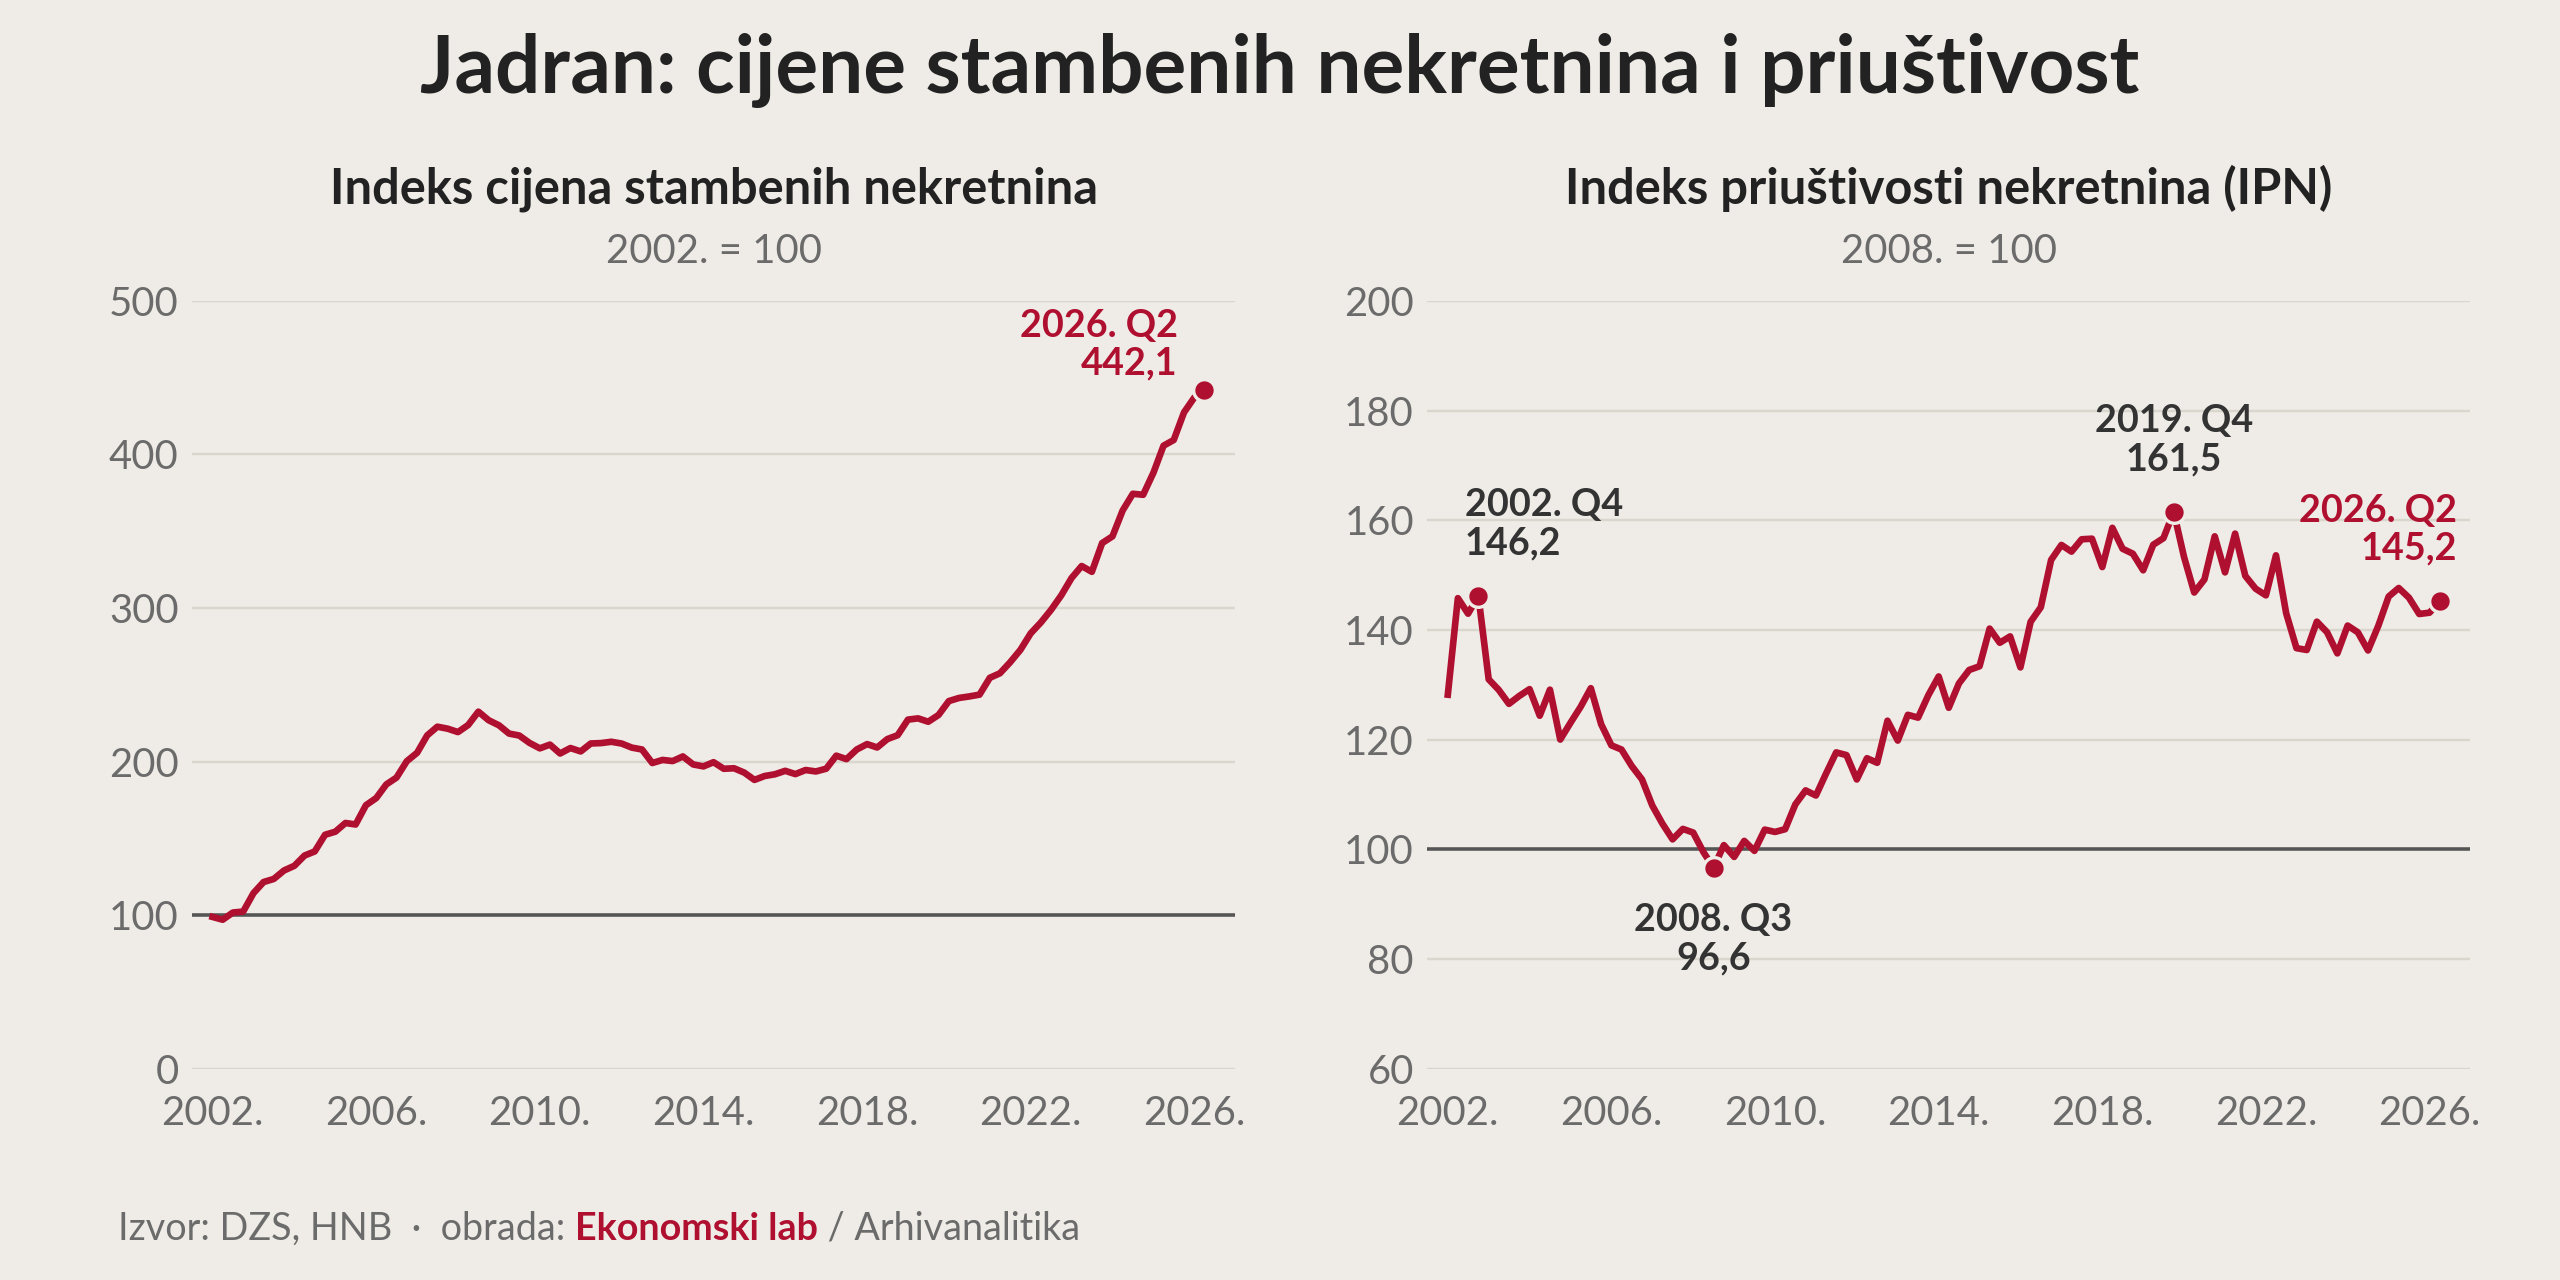
Najbolje da provjerimo ima li ovo ikakvog smisla na jednom stvarnom, osobnom primjeru.
Moji roditelji prodali su stan u Zadru u drugoj polovici 2002. godine za 90.000 maraka, odnosno za cca 45.000 eura. Stan je imao oko 54 kvadrata. Danas se takav stan (na istoj lokaciji) prodaje po oko 4.000 eura po kvadratu (baš sam pogledao oglasnike), dakle oko 215.000 eura. To je rast od 4,8 puta u ove 24 godine. Službena statistika za cijeli Jadran, prikazana na lijevom panelu priložene slike, očito je prilično dobro uhvatila prosječni rast cijena nekretnina na Jadranu – barem ako je suditi po ovom stvarnom zadarskom primjeru.
Prosječna neto plaća u Hrvatskoj te je 2002. godine iznosila 486 eura. Danas, prema podatku za srpanj, iznosi 1.540 eura, što je rast od 3,2 puta. Dakle, prosječna je plaća porasla za 3,2 puta, a cijena stana za 4,8 puta. Očito je da se priuštivost pogoršala, je li tako? „Hold your horses!“, rekli bi naši stari.
Nedostaje još jedan ključan podatak: kamatna stopa na stambene kredite. Ljudi, osobito mladi, stan za život u pravilu kupuju na kredit, pa je i kamatna stopa vrlo bitan čimbenik. Efektivna kamatna stopa na stambene kredite krajem 2002. godine bila je nešto iznad 8 posto. Danas iznosi oko 3,3 posto. Ako cijelu cijenu stana financiramo kreditom na 20 godina, modelirani mjesečni anuitet za kupnju toga stana 2002. iznosio bi oko 370 eura, odnosno oko 77 posto tadašnje prosječne plaće. Danas bi iznosio oko 1.220 eura, odnosno oko 79 posto prosječne plaće. Vidimo da je unatoč višestruko većoj cijeni stana, mjesečno opterećenje plaće danas gotovo jednako. Pad kamatnih stopa nadoknadio je gotovo cijelu razliku između rasta cijene stana i rasta plaće.
Upravo se ovaj učinak kamatnih stopa u javnim raspravama o priuštivosti nekretnina nedovoljno naglašava. Štoviše, njihov je učinak veći što je rok otplate dulji. IPN računamo uz pretpostavljenu ročnost kredita od 20 godina radi usporedivosti kroz vrijeme, no kada bismo pretpostavili rok od 30 godina, priuštivost za Jadran bi danas bila oko 13 posto bolja nego krajem 2002. godine.
Da zaključim obiteljski primjer i pričom o lakoći dizanja kredita. Nakon što je prodao stan, otac je u ondašnjoj Splitskoj banci digao i dodatni kredit od 50.000 eura za kupnju i adaptaciju kuće. Osim što mu je majka bila sudužnik, morao je pronaći i još dva jamca (unatoč tome što su i on i majka imali 10 do 30 posto više plaće od nacionalnog prosjeka kroz cijeli radni vijek). Uvjeti su bili prilično rigorozni i trebalo mu je gotovo godinu dana da realizira kredit. Priče kako je nekad bilo znatno lakše doći do vlastite nekretnine samo zato jer su nekretnine bile znatno jeftinije, su ništa doli – priče bez pokrića.
Naš IPN daje mnogo potpuniju (i prilično vjernu) sliku promjena financijske priuštivosti tijekom zadnjih četvrt stoljeća. A to je samo jedna od tema novog Nekretninskog pulsa. U publikaciju smo uložili mnogo vremena i pozivam vas da je pročitate: donosi niz novih informacija o tome kako su i zašto cijene nekretnina porasle, što se događa s ponudom stanova, gdje se gradi, a gdje ne, što pokreće potražnju te što možemo očekivati u narednim godinama.
_____________________________
Ako ste propustili, prošli tjedan na Ekonomskom labu: