Ivica Brkljača je neovisni ekonomski analitičar, a primarni fokus rada mu je na makroekonomskim temama i temama iz područja investiranja na tržištu kapitala.
Ekonomski analitičar, vlasnik i direktor Arhivanalitike i urednik Ekonomskog laba s dugogodišnjim iskustvom u područjima makroekonomske i financijske analize, ulaganja i poslovnog savjetovanja.
Predstavljamo treći broj Nekretninskog pulsa – publikacije koju pripremamo u suradnji sa Zagrebačkom bankom – u kojoj donosimo detaljnu analizu tržišta stambenih nekretnina, njihove priuštivosti i sektora građevinarstva.
U prvom dijelu analiziramo cijene stambenih nekretnina, troškove građenja i priuštivost nekretnina. Ovaj broj donosi dvije novosti. Prvo, objavljujemo kalkulator financijske priuštivosti kupnje stambene nekretnine na kredit koji uzima u obzir bonitet dužnika kroz podešavanje željenog odnosa anuiteta i dohotka. Drugo, tri nova regionalna indeksa financijske priuštivosti kupnje na kredit za regije Zagreb, Jadran i Ostalo dopunjuju tri nacionalna indeksa priuštivosti nekretnina (IPN) – ukupni te za nove i postojeće nekretnine. Prema našim saznanjima, radi se o prvim takvim regionalnim indeksima priuštivosti nekretnina u Hrvatskoj. Regionalna perspektiva otkriva slabo poznate regionalne razlike: dok je u javnosti raširena percepcija o brzom rastu cijena nekretnina u regijama Zagreb i Jadran, manje je poznato da ostali dio Hrvatske prednjači rastom cijena nekretnina u proteklih nekoliko godina.
Drugi dio izvještaja posvećen je ponudi stambenih nekretnina i građevinskom ciklusu. Analiziramo dinamiku stanogradnje, dajemo predviđanja buduće ponude i promjena u strukturi građevinske aktivnosti. Procjenjujemo u kojoj se fazi građevinskog ciklusa nalazimo i što se može očekivati u sljedećem razdoblju.
U trećem dijelu razmatramo glavne faktore potražnje za stambenim nekretninama i objašnjavamo zašto su njihove cijene snažno rasle. Kroz analizu gospodarskih, financijskih i drugih čimbenika povezujemo kretanja na tržištu nekretnina sa širom slikom hrvatskoga gospodarstva.
Na kraju publikacije nalaze se prilozi, među kojima i detaljna metodologija našeg Indeksa priuštivosti nekretnina (IPN) i novog kalkulatora priuštivosti kupnje novoga stana na kredit, koja čitateljima omogućuje uvid u metodu izračuna i pravilno tumačenje rezultata.
Sadržaj:
Okvir 1. Interaktivni kalkulator priuštivosti kupnje novoga stana na kredit
Okvir 2. Jesu li stambene nekretnine u Hrvatskoj precijenjene?
Građevinarstvo: vrhunac ciklusa?
Glavni faktori potražnje za stambenim nekretninama
Sažetak
Cijene stambenih nekretnina u Hrvatskoj i dalje rastu po dvoznamenkastim stopama. Prosječna cijena novog stana u prvom polugodištu 2026. prvi je put prešla 3.000 eura po m² (3.012 eura, +8,9 posto godišnje). Cijene postojećih stambenih objekata rastu još brže (+14,1 posto prema +9,2 posto kod novih).
Od 2023. cijene najbrže rastu izvan Zagreba i Jadrana, u regiji Ostalo (16,1 posto godišnje u prosjeku). Jadran usporava (9,0 posto u drugom tromjesečju 2026.). Financijska priuštivost kupnje na kredit slabi, ali je i dalje znatno bolja nego na vrhuncu prethodnog ciklusa. Indeks priuštivosti nekretnina (IPN) u drugom tromjesečju 2026. bio je 4,8 posto niži nego godinu ranije, ali 43 posto iznad prosjeka 2008. Priuštivost novogradnje kreće se povoljnije od priuštivosti postojećih stanova, no novogradnje je premalo da bi osjetnije utjecala na cijelo tržište kojim dominiraju prodavatelji postojećih nekretnina sa svojim preoptimističnim psihološki rezerviranim cijenama. Takvo tržišno stanje, u kojem dolazi do pada broja transakcija, moguće je dok su ograničenja na strani ponude snažna. Politika se treba usredotočiti na poticanje ponude. Prema regionalnim indeksima, priuštivost je u zadnje vrijeme najviše pala u Zagrebu i regiji Ostalo, a Jadran je najstabilniji.
ECB procjenjuje da su stambene nekretnine u Hrvatskoj početkom ove godine bile blago precijenjene (oko 9 posto), što je manje nego u europodručju (prosječna precijenjenost oko 12 posto). Po učestalosti precijenjenosti stambenih nekretnina od 2016. Hrvatska je tek 17. u EU. Analiza precijenjenosti ima ograničenu prognostičku moć u pogledu daljnjeg kretanja cijena. U EU postoje tržišta s dugogodišnjom precijenjenošću gdje cijene kroz dugi niz godina svejedno nastavljaju rasti (npr. Austrija).
U prošloj godini završeno je 18.338 stanova, najviše od 2008., ali još uvijek znatno manje nego te ili 2007. godine. Za 2026. procjenjujemo daljnji rast broja završenih stanova, no to će i dalje biti za gotovo četvrtinu ispod prethodnog cikličkog vrhunca iz 2007.–2008. Širi trendovi u građevinarstvu ipak ukazuju na vrhunac ciklusa: udio građevinarstva u bruto dodanoj vrijednosti iznosi 8,0 posto i premašuje vrhunac iz 2008. Pojavljuju se prvi znakovi hlađenja građevinskog ciklusa u fazama koje prethode gradnji:
- korisna površina u novim dozvolama pada, uz napomenu da je dio pada regulatorne prirode;
- realne nove narudžbe prvi su put od 2021. manje nego godinu ranije;
- očekivano zapošljavanje u građevinarstvu osjetno usporava.
Istodobno, namjere kućanstava za kupnju ili gradnju stana najjače su od početka serije 2005. To upućuje na nastavak pritisaka na strani potražnje. Oni bi mogli slabiti od 2027. u uvjetima rasta kamatnih stopa i nastavka usporavanja rasta realnog BDP-a. Potražnju zasad nose rekordna zaposlenost, realni rast plaća od 48 posto u desetak godina i velika likvidna štednja: 34,2 milijarde eura na a vista računima. Kamatne stope na stambene kredite i dalje su niže od prosjeka europodručja, a njihov najavljeni rast neće predstavljati prekretnicu za tržište u bliskoj budućnosti. Realno stanje stambenih kredita nalazi se oko 7 posto ispod razine iz 2018., pa rast cijena nije potaknut prvenstveno kreditnom ekspanzijom. Ni potražnja stranaca nema sustavni značaj: Jadran, gdje je ona koncentrirana, ima najsporiji regionalni rast cijena u protekle tri godine.
Vrhunac ciklusa će se vjerojatno nastaviti uz blagu korekciju narednih godina, bez pritisaka na pad cijena zbog strukturno ograničene ponude. Usporavanje rasta cijena može nastupiti u narednom razdoblju kao posljedica sporijega gospodarskog rasta, no kao i kod proizvodnje novih nekretnina, isključen je nagli obrat ciklusa nalik onome iz 2009. Na djelu je pet stabilizacijskih čimbenika koji razlikuju aktualni trenutak od onoga prije sedamnaest godina:
- Tržište je manje zasićeno novom ponudom. U 2025. završeno je oko 28 posto manje stanova nego 2008., a u 2026. očekujemo zaostatak od oko četvrtine. Problem nije višak nego manjak ponude novog stambenog prostora.
- Izgradnja se u velikoj mjeri financira vlasničkim kapitalom i europskim bespovratnim sredstvima, a ne dugom. U prošlom ciklusu javni i privatni dug bili su pogonsko gorivo. Kad je pritok kredita stao, istodobno su stale i potražnja i financiranje gradnje. Danas je realno stanje stambenih kredita i dalje oko 7 posto ispod razine iz 2018. Nema kreditnog kanala koji bi se mogao naglo zatvoriti i povući tržište prema dolje, čak i ako dođe do rasta kamatnih stopa.
- Financijska priuštivost znatno je veća nego 2008. IPN je, i nakon zadnjeg pada, 43 posto iznad prosjeka 2008., a za novogradnju 83 posto. Kupci nisu na granici otplatne sposobnosti, pa manji šok ne bi izazvao val brzih prisilnih prodaja.
- Financijski sustav je stabilniji. Udio nenaplativih stambenih kredita iznosi 1,40 posto, najniže u povijesti. Ulaskom u europodručje nestali su valutni rizik i krediti s valutnom klauzulom koji su nakon 2008. opteretili bilance kućanstava. HNB je od 1. listopada dodatno smanjio udio izuzetaka od makrobonitetnih ograničenja (DSTI i LTV) s 20 na 10 posto. Vanjski financijski šok poput onoga iz 2009.–2012. zato se ne bi mogao prenijeti na isti način.
- Država ima širu lepezu stabilizacijskih instrumenata. Tu su financijski instrumenti europodručja, kamatne stope niže od prosjeka europodručja (podaci za kolovoz: 2,93 prema 3,43 posto), europska sredstva i najavljeni programi priuštivog stanovanja u sljedećem višegodišnjem financijskom okviru EU-a. Ako se usmjere na poticanje ponude novih nekretnina, produžit će ovaj ciklus.
Cijene i priuštivost
U ovom poglavlju:
- Cijene stambenih nekretnina
- Troškovi građenja
- Priuštivost stambenih nekretnina
Cijene stambenih nekretnina
Prosječna cijena prodanih novih stanova (bez POS-a)[1] u prvom polugodištu 2026. u Hrvatskoj iznosila je 3.012 eura po četvornom metru. Cijena je prvi put probila granicu od 3.000 eura. Prosječna cijena u Zagrebu iznosila je osjetno viših 3.554 eura (18 % iznad nacionalnog prosjeka), a u ostalim naseljima 2.766 eura (8,2 % ispod nacionalnog prosjeka). U odnosu na prvo polugodište 2025., prosječna cijena novih stanova porasla je za 8,9 posto na razini Hrvatske te za 9,4 posto u ostalim naseljima. U Zagrebu je skočila gotovo 20 posto, ponajprije zbog snažnog rasta u drugom polugodištu prošle godine. Tako je nastavljeno ubrzanje koje je nakon blagog pada cijena do 2016. i umjerenog rasta od 2016. do 2021., dobilo zamah od 2022. godine (Slika 1).
Slika 1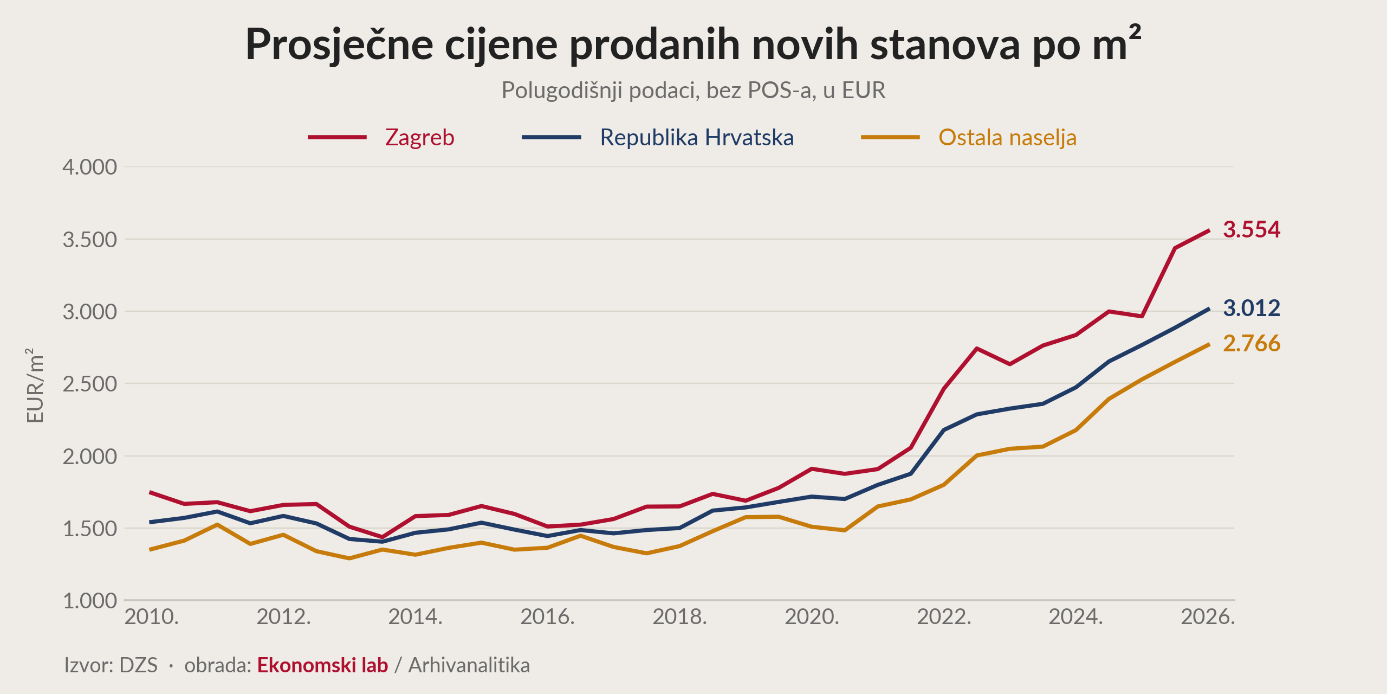
Ako promotrimo dužu vremensku seriju dostupnu od 2002., indeks cijena stambenih nekretnina koji uključuje cijene novih i postojećih nekretnina za Grad Zagreb, Jadran i Ostalo pokazuje da su najbrže rasle cijene u Zagrebu. Jadranska Hrvatska pratila je Zagreb do 2022. (Slika 2). Međutim, u proteklih nekoliko godina regionalni su se odnosi promijenili. Cijene na Jadranu sporije su rasle, dok je rast cijena stambenih nekretnina ubrzan u unutrašnjosti (posebno regija Ostalo). Od 2015. cijene su najbrže rasle u Zagrebu gdje su do drugog tromjesečja 2026. porasle za čak 184 posto; rast cijena na Jadranu u istom je razdoblju iznosio 132 posto, a u regiji Ostalo 147 posto.
Slika 2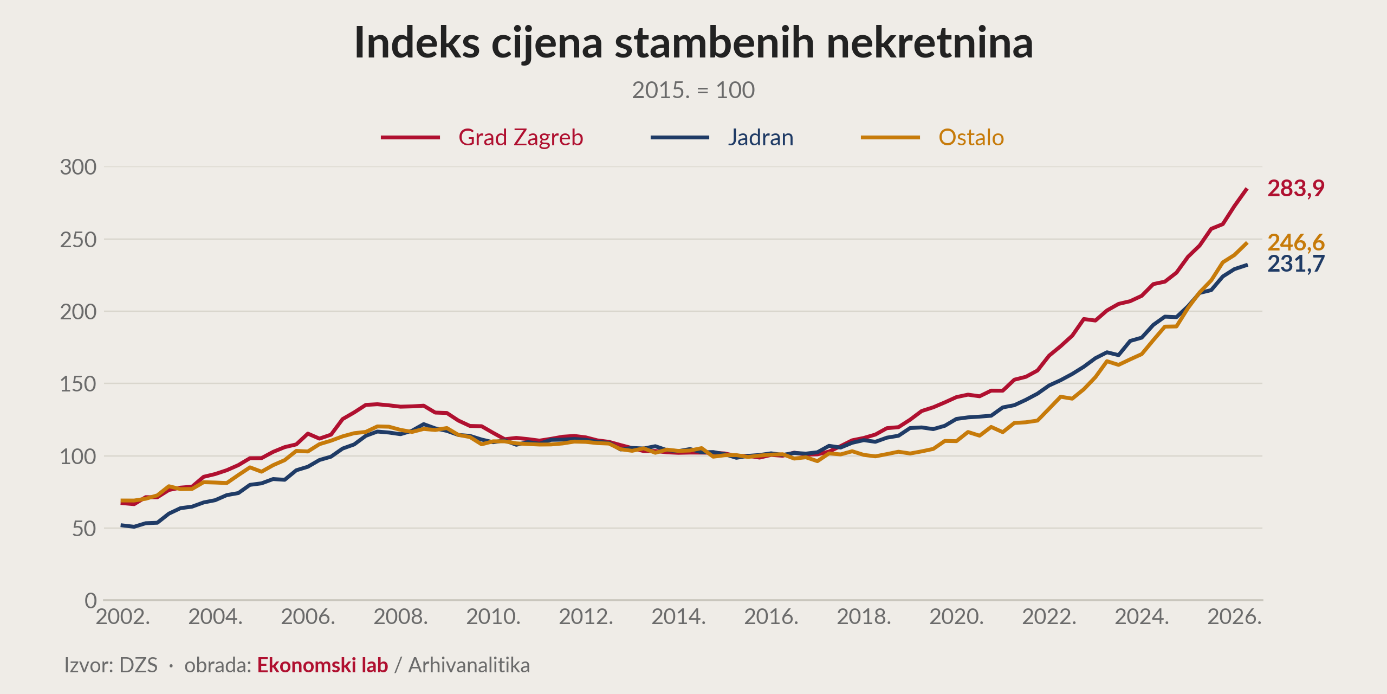
Međutim, ako se proteklih deset godina (Slika 3) podijeli na vremenske segmente, onda vidimo da su u razdoblju od 2016. do 2019. cijene u Zagrebu rasle po prosječnoj anualiziranoj stopi od 7,2 posto godišnje, na Jadranu 4,6 posto, a u ostatku Hrvatske (Ostalo) tek 1,2 posto. Nasuprot tome, od 2023. vodi rast cijena u regiji Ostalo: prosječna godišnja stopa rasta od 2023. ondje iznosi 16,1 posto, u Zagrebu 12,0 posto, a na Jadranu 11,3 posto. Zadnje promjene: u drugom tromjesečju 2026. cijene su na godišnjoj razini u regiji Ostalo porasle za 15,8 posto, u Zagrebu za 15,7 posto, a na Jadranu za 9,0 posto. Prema tome, Jadran osjetno usporava, Zagreb nastavlja svojim otprije ustanovljenim tempom, a regija Ostalo ubrzano nadoknađuje raniji zaostatak.
Slika 3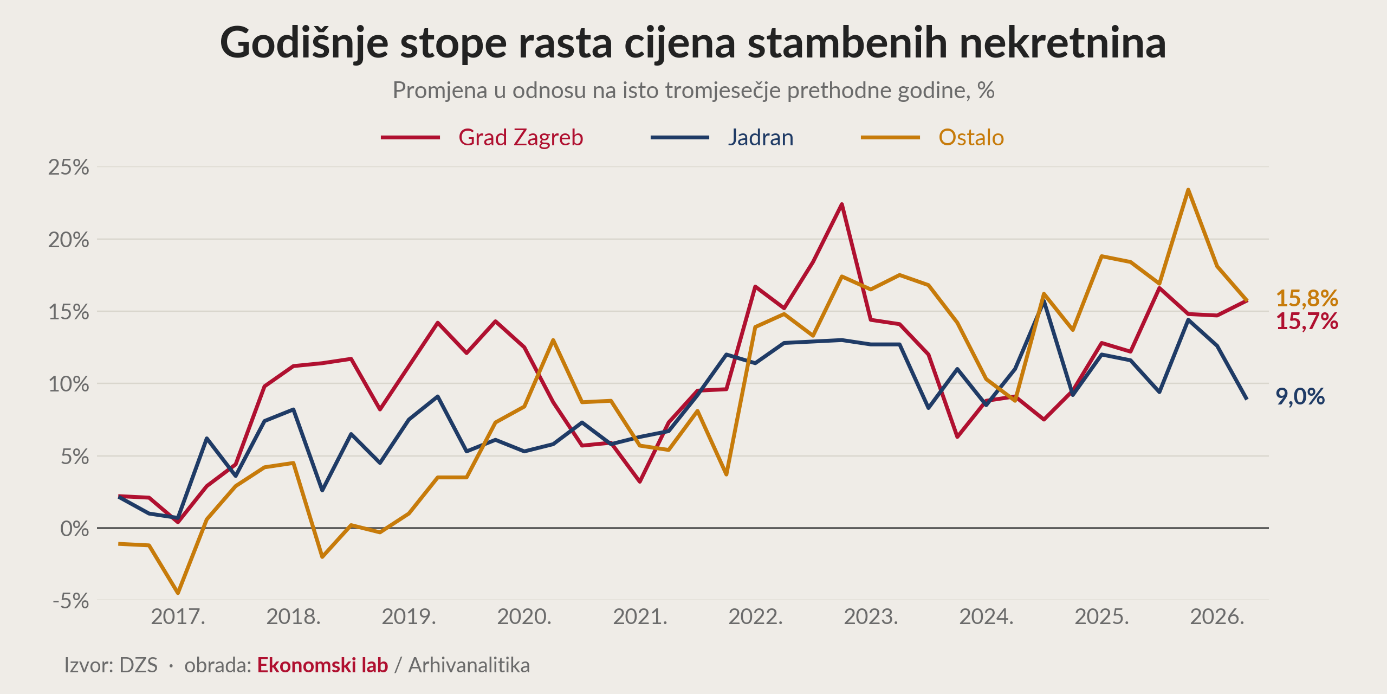
Prikazane razlike među regijama ukazuju na širi skup čimbenika koji stoje iza brzog rasta cijena nekretnina. Često spominjana objašnjenja, poput preusmjeravanja ponude u kratkoročni turistički najam, kupnje za gotov novac, potražnje stranaca, priključenja europodručju i šengenskom prostoru, koja su nastala uglavnom zbog iskustva rasta cijena nekretnina u priobalju, ne moraju biti pogrešna, no danas to ne znači da su važnija od drugih čimbenika potražnje i ponude koji bolje objašnjavaju kretanja u protekle tri do četiri godine. To osobito vrijedi kada je riječ o inertnoj i ograničenoj ponudi. Ograničenja prostornih planova, smanjena raspoloživost zemljišta, sporost javne administracije i razvoja komunalne infrastrukture, preusmjeravanje građevinskih poduzeća k izvršenju javnih projekata i nedostatak radnika omogućavaju rast cijena na cijelome prostoru države – posebno izvan Zagreba i jadranskoga dijela. Intenzitet ukupne gospodarske i građevinske djelatnosti u regiji Ostalo slabiji je nego u Zagrebu i na Jadranu, pa je prelijevanje gospodarskog rasta i rasta potražnje za nekretninama izvan Zagreba i jadranskoga dijela zemlje snažno potaknulo cijene.
U prilog tezi o ključnoj ulozi ograničene ponude koja omogućuje rast cijena u uvjetima snažne potražnje govori i rastuća razlika između rasta cijena novih i postojećih stambenih objekata (Slika 4). Godišnja stopa rasta cijena novih objekata u drugom je tromjesečju 2026. usporila na 9,2 posto, a rast cijena postojećih objekata ostao je na visokih 14,1 posto. Ovaj nerazmjer nije pojava novijega datuma. Do 2016. cijene obiju vrsta objekata kretale su se gotovo usporedno. Međutim, s ulaskom u novi ciklus cijene postojećih objekata rastu znatno brže te se jaz u odnosu na rast cijena novih objekata povećava. U zadnjih deset godina, od drugog tromjesečja 2016. do drugog tromjesečja 2026., cijene novih objekata porasle su za 103 posto, a cijene postojećih za čak 163 posto. Glavni razlog vjerojatno leži u činjenici da nove stambene projekte uglavnom razvijaju investitori koji zbog troškova financiranja i financijske poluge ne mogu odgađati prodaju. S druge strane, vlasnici postojećih nekretnina u pravilu nisu pod pritiskom zaduženosti, pa nisu skloni spuštati svoje psihološki rezervirane cijene. Dugotrajno razdoblje rasta cijena vjerojatno je podiglo očekivanja prodavatelja postojećih nekretnina te smanjilo njihovu spremnost na snižavanje traženih cijena. Tako je održavanje traženih cijena za postojeće objekte iznad ravnotežnih koje su kupci spremni platiti u danom trenutku moglo utjecati i na pad broja transakcija postojećim nekretninama. S druge strane, broj transakcija novim stambenim nekretninama rastao je i u prošloj godini. Prema tome, snažno ograničena ponuda u uvjetima rasta potražnje može objasniti samo naizgled nelogičnu pojavu ubrzanja rasta cijena i pada broja transakcija u isto vrijeme.
Slika 4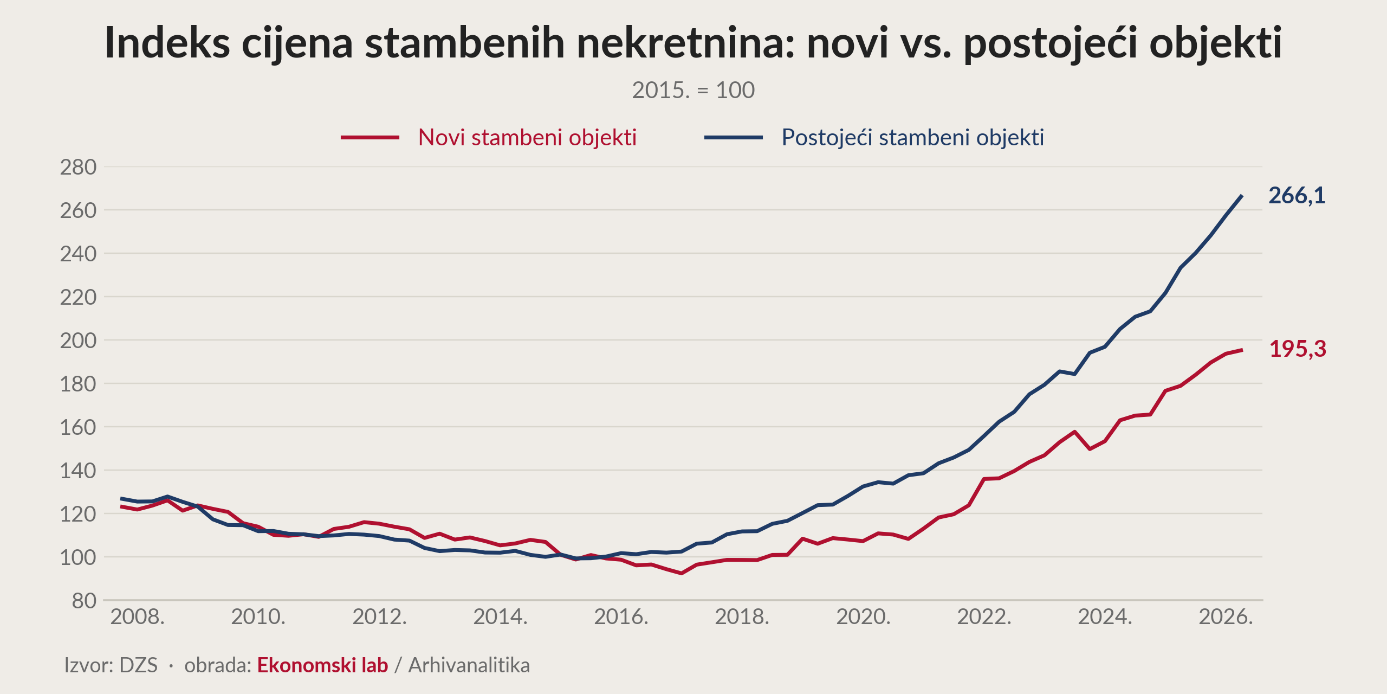
DZS je ove godine počeo objavljivati podatke o broju prodanih stambenih objekata s vremenskom serijom koja je objavljena unazad od 2008. godine. Podaci se temelje na kupoprodajnim transakcijama kućanstava iz baze Porezne uprave i prikazuju se odvojeno za nove (do pet godina starosti) i postojeće stambene objekte. S obzirom na to da je riječ o novom statističkom pokazatelju, njegova će se kvaliteta i pouzdanost tek trebati potvrditi u praksi.
Podaci pokazuju da broj transakcija pada već tri godine. Vrhunac broja transakcija dosegnut je 2021. i 2022. kada je prodano oko 87 posto više stambenih objekata nego 2015. Potom je broj transakcija pao za 20,3 posto u 2023., za 13,9 posto u 2024. i za 4,1 posto u 2025. (Slika 5). U 2025. broj transakcija bio je oko 34 posto manji nego na vrhuncu 2022. Pad je bio znatno izraženiji kod postojećih stambenih objekata: njihov se broj u tri godine smanjio za oko 40 posto. Kod novih objekata pad je bio puno blaži, a prošle je godine prodano oko 4 posto više novih stambenih objekata nego 2024. To znači da ponuda novih nekretnina reagira, ali sporo i premalo da bi mogla utjecati na cijelo tržište; uvijek se puno više trguje postojećim nego novim stambenim nekretninama jer prvih u svakom trenutku ima mnogo više.
Slika 5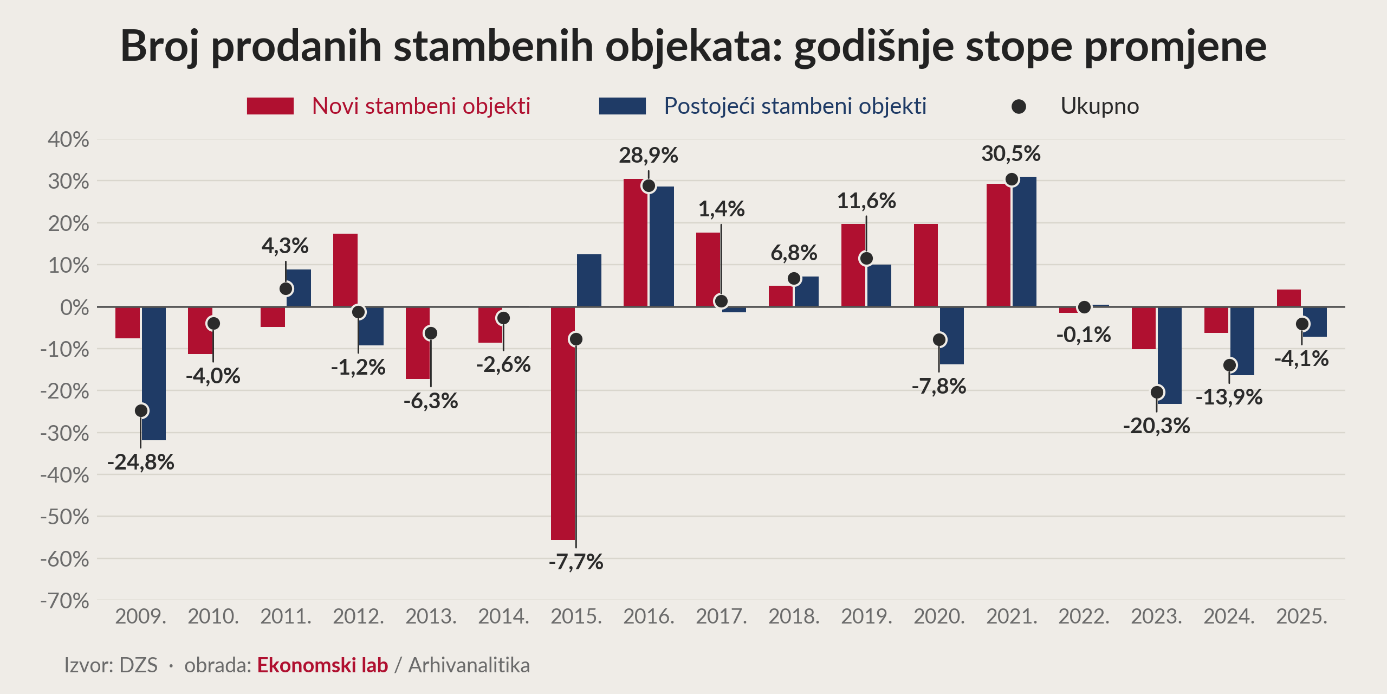
Tržište novogradnje – premda je manje od tržišta postojećih stambenih nekretnina – u pravilu je dinamičnije i kolebljivije: u dugom razdoblju recesije nakon 2008. broj prodanih novih objekata višegodišnjim se padom spustio daleko dublje nego broj prodanih postojećih objekata (Slika 6). S druge strane, u ekspanziji nakon 2015. broj prodanih novih stambenih objekata rastao je mnogo brže, sve do vrhunca 2021. i 2022. Broj prodanih postojećih objekata kreće se pak znatno mirnije i danas je praktički na istoj razini kao prije deset godina, što ukazuje na tromost ovog dijela tržišta.
Slika 6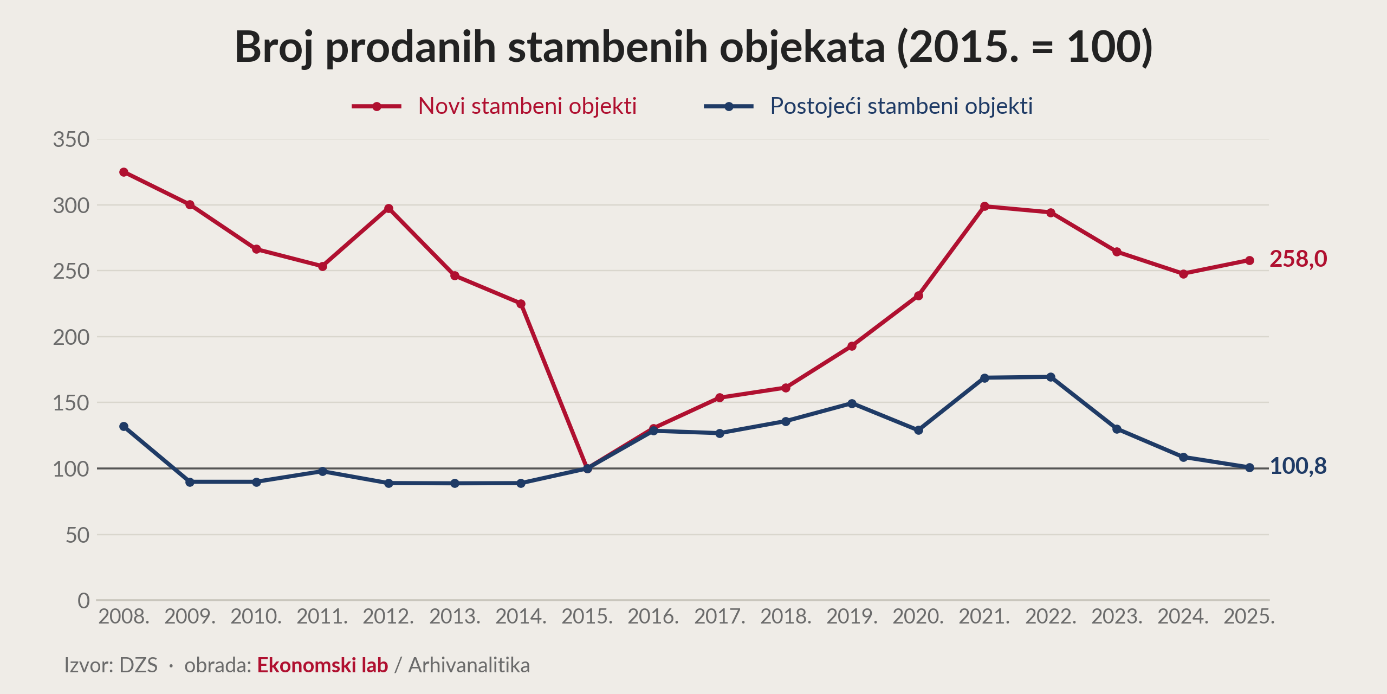
DZS izvještava i o snažnom padu broja transakcija u prvoj polovici ove godine: u prvom tromjesečju 2026. prodano je 42,2 posto manje stambenih objekata nego godinu ranije, a u drugom tromjesečju 33,3 posto manje. Ove podatke treba uzeti s velikom dozom rezerve jer i sami statističari DZS-a naglašavaju kako podatke za 2026. treba smatrati privremenima (navodno su se bitno promijenile okolnosti vezane uz dostavu podataka iz Porezne uprave). Stoga bi za donošenje pouzdanijih zaključaka o razmjerima ovogodišnjeg pada broja transakcija trebalo pričekati konačne podatke, uz očekivanje da će se kvaliteta statistike dodatno unaprijediti.
Troškovi građenja
Ako je ograničena i sporo prilagodljiva ponuda u uvjetima snažnog rasta potražnje važan čimbenik rasta cijena, tada bi se značajan dio povećanja troškova građenja trebao prelijevati na cijene stambenih nekretnina. Procjena koeficijenta prelijevanja izlazi izvan okvira ove publikacije, no treba spomenuti da između kretanja plaća u radno-intenzivnom građevinarstvu i cijena stambenih nekretnina postoji snažna veza. Plaće su, kao i cijene, počele osjetnije rasti od 2017. godine nakon višegodišnje stagnacije i pada u dugoj krizi građevinarstva 2009.–2015. U posljednjih nekoliko godina su „eksplodirale“: u drugom tromjesečju 2026. bruto plaće u građevinarstvu bile su za oko 80 posto veće nego prosječno 2021., a samo u posljednje četiri godine porasle su za oko 67 posto (lijevi panel Slike 7). Rast se ne zaustavlja: na godišnjoj razini, plaće u građevinarstvu i dalje rastu po stopi od gotovo 13 posto, što je iznad nacionalnog prosjeka i ukazuje na posebno zaoštreno stanje na tržištu rada u građevinarstvu.
Troškovi (cijene) građevnog materijala[2] rastu znatno sporije. U kolovozu 2026. bili su za oko 33 posto viši nego 2021. (desni panel Slike 7), pri čemu ovim indeksom nisu obuhvaćene cijene opreme, mehanizacije i drugi elementi iz strukture cijena građevinskih radova. Nakon snažnog skoka u godini najviše inflacije (2022.), kada je godišnja stopa rasta dosezala i 10 posto, rast cijena materijala usporio je na oko 4 posto godišnje. Usporedba na istoj ljestvici jasno pokazuje da je glavni pokretač rasta troškova gradnje u posljednjih nekoliko godina rad, tj. nedostatak radne snage koji se prelijeva u trošak rada: plaće su od 2021. rasle otprilike dva i pol puta brže od cijena građevnog materijala.
Slika 7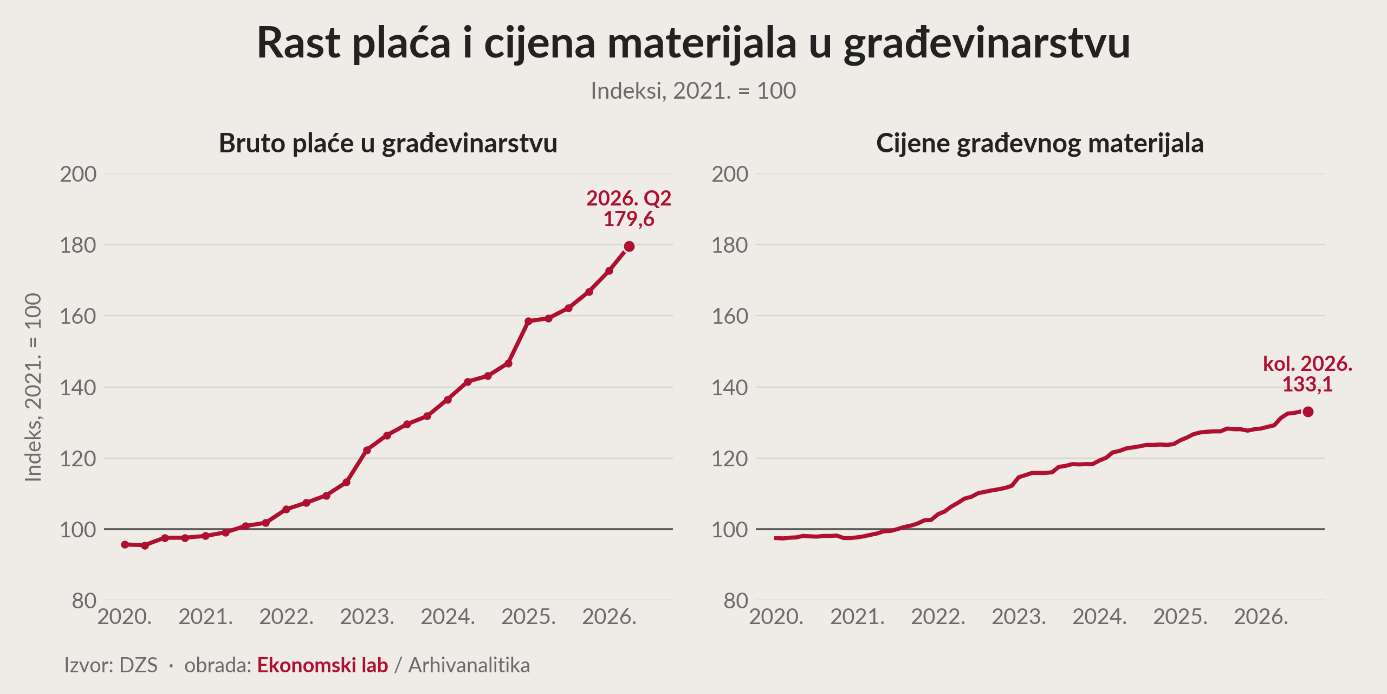
Usporedno kretanje prosječnih cijena prodanih novih stanova i troškova građenja i dobiti izvođača radova (Slika 8) pokazuje usku vezu. Obje su vremenske serije do 2018. uglavnom stagnirale, a otad gotovo usporedo rastu. Prema metodologiji DZS-a, u troškove građenja uključuju se svi radovi koji su neposredno povezani s izvedbom: rušenje postojećih građevina, čišćenje gradilišta, zemljani radovi, podizanje zgrade, izvedba i pokrivanje krovne konstrukcije, instalacijski te završni radovi. U tu se stavku uključuje i dobit izvođača. U troškove građenja i dobit, međutim, ne ulaze troškovi građevinskog zemljišta i ostali troškovi kao što su pribavljanje odobrenja za građenje, projektiranje, premjeravanje zemljišta, stručni nadzor, različite pristojbe i porezi, osiguranja, kamate na kredit i PDV. Administrativni troškovi, o kojima će u nastavku biti više riječi, locirani su u tom dijelu strukture cijene. Ne ulaze ni troškovi i dobit poslovnog subjekta koji je naručio gradnju radi daljnje prodaje na tržištu. Te komponente finalne cijene koje nisu uključene u gornju sliku objašnjavaju vertikalnu razliku linija na Slici 8.
Slika 8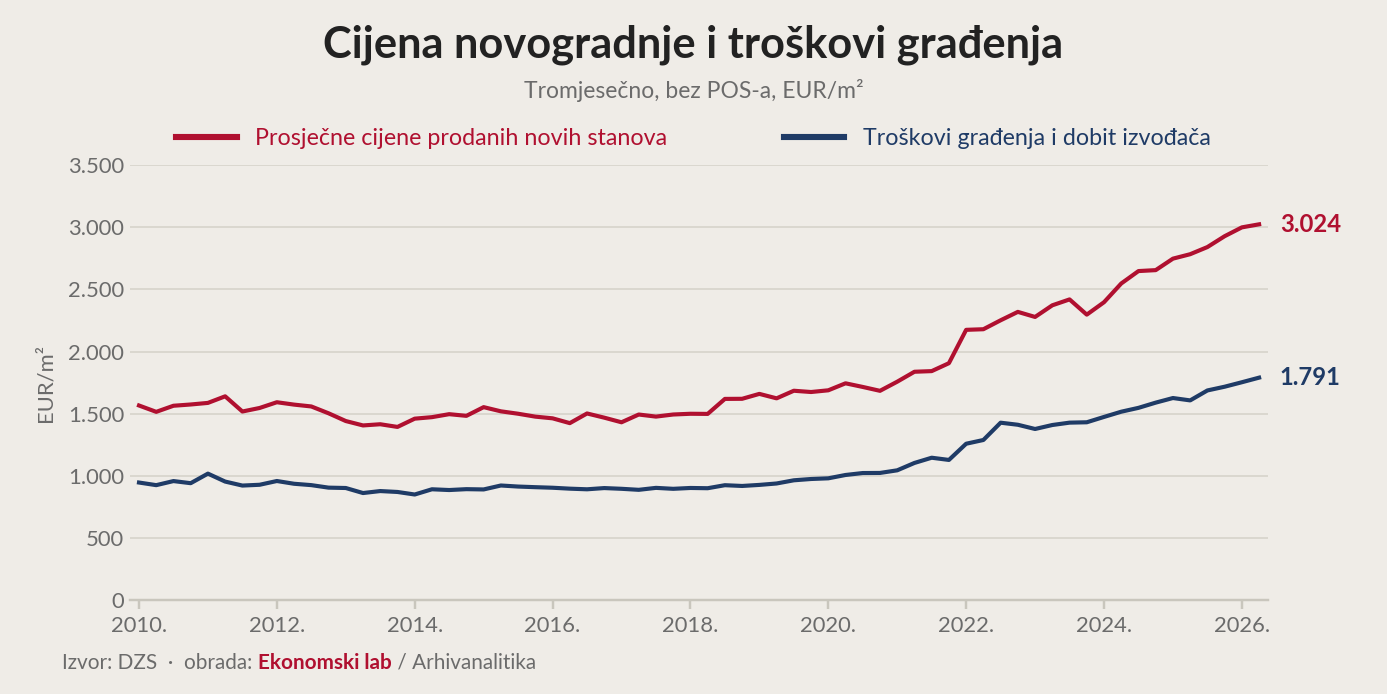
* S obzirom na to da DZS prosječne cijene prodanih novih stanova objavljuje samo polugodišnje, tromjesečne cijene procijenjene su tako da je polugodišnji prosjek raspoređen na dva tromjesečja u omjeru DZS-ova indeksa cijena novih stambenih objekata. Prosjek dvaju tromjesečja tako je uvijek jednak objavljenom polugodišnjem prosjeku, a kretanje unutar polugodišta slijedi objavljeni indeks cijena. Ista se metoda koristi u kalkulatoru priuštivosti (Okvir 1).
Na Slici 8 vidimo da se udio troškova građenja i dobiti izvođača radova u ukupnoj cijeni novogradnje kreće oko 60 posto: u zadnjih 15 godina kretao se u uskom rasponu između 56 i 64 posto, a u drugom tromjesečju 2026. iznosio je 59,2 posto. U preostalih 40-ak posto cijene novogradnje, uz ostale manje troškove, spadaju troškovi građevinskog zemljišta i PDV-a te dobit developera (Slika 9). Ta razlika je u nominalnom iznosu porasla s prosječnih oko 650 eura po četvornom metru u 2018. na oko 1.230 eura u drugom tromjesečju 2026., odnosno gotovo se udvostručila. Unatoč tome, njezin udio u cijeni novogradnje praktički ne raste: iznosi 40,8 posto, gotovo jednako kao 2018. (41,4 posto). Ova stabilnost sugerira da varijacije očekivane dobiti odnosno nespremnost kapitala za ulazak u proizvodnju stambenih nekretnina vjerojatno nisu bitan ograničavajući faktor na strani ponude. Ograničenja ponude treba tražiti u ranije spomenutim elementima stvarnih uskih grla kao što su prostorno (urbano) planiranje, regulatorni okvir i nedostatak radne snage.
Slika 9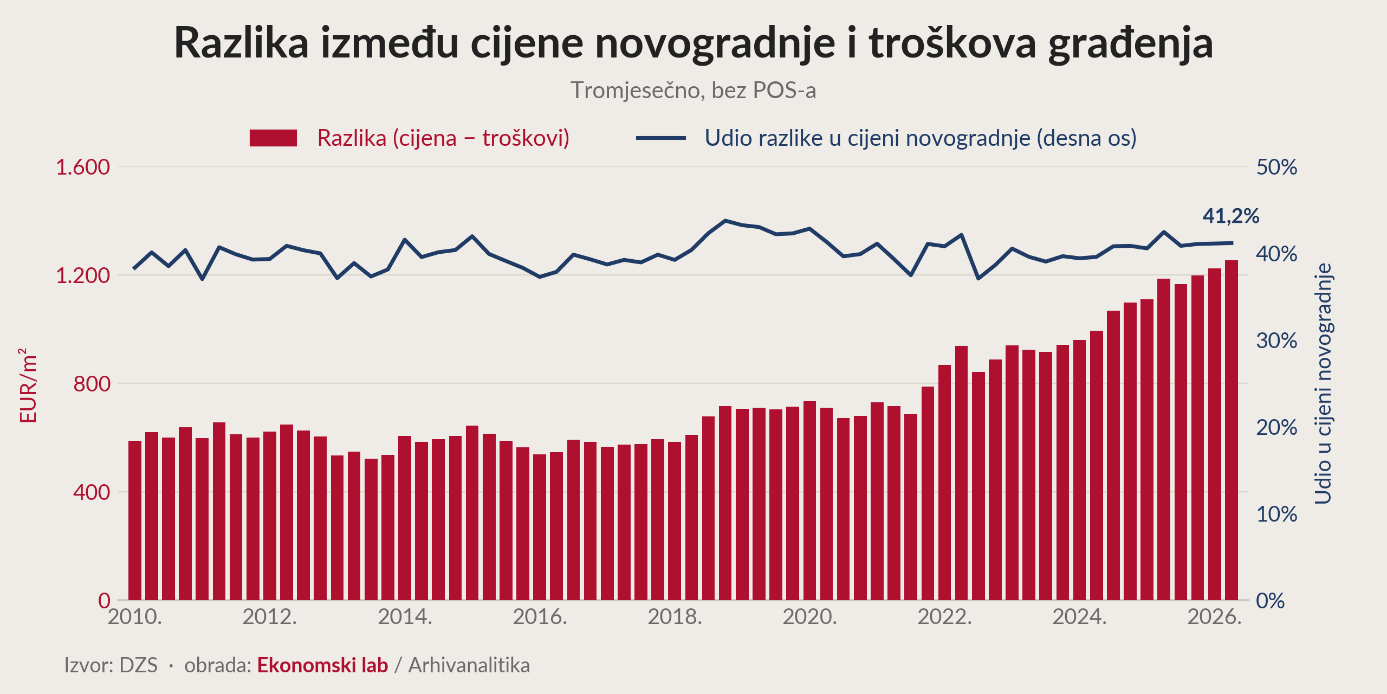
Visok rast cijena stambenih nekretnina nije samo hrvatska specifičnost. Usporedba s drugim državama članicama EU-a pokazuje da su u posljednje tri godine – od drugog tromjesečja 2023. do drugog tromjesečja 2026. – cijene stambenih nekretnina u Hrvatskoj porasle gotovo za 40 posto. To Hrvatsku smješta na četvrto mjesto u EU-u (Slika 10). Veći rast imale su Bugarska s 53,5, Portugal s 47,2 i Mađarska s 43,5 posto. Hrvatski rast bio je gotovo tri puta veći od prosjeka EU-a koji je iznosio 13,8 posto. Sličnu situaciju vidimo i u petogodišnjem razdoblju: cijene u Hrvatskoj porasle su 81,2 posto, a ispred Hrvatske su samo Bugarska s rastom od 94,8, Mađarska s 90,6 i Litva s 83,2 posto. Portugal je s 81,1 posto odmah iza Hrvatske.
Slika 10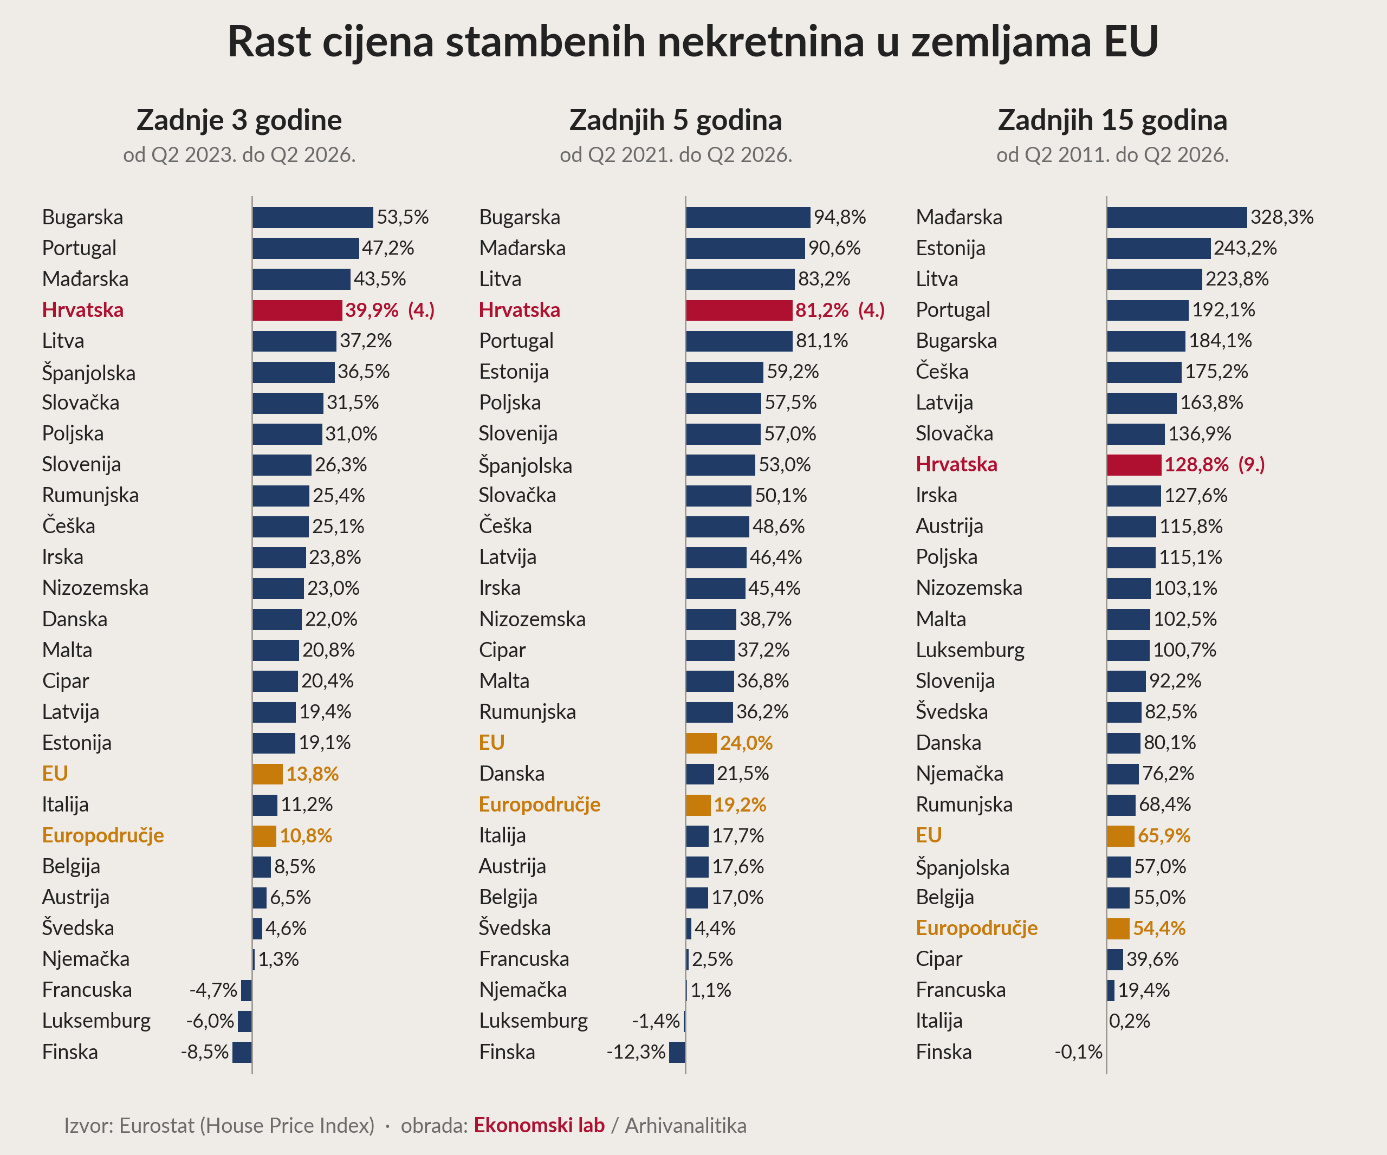
Međutim, ako se gleda dulje razdoblje, hrvatski položaj na ljestvici nije tako visok kao u proteklih nekoliko godina. U proteklih 15 godina cijene stambenih nekretnina u Hrvatskoj porasle su za 128,8 posto, što Hrvatsku smješta na deveto mjesto u EU-u. To je i dalje znatno iznad prosjeka od 65,9 posto, ali deveto mjesto pokazuje da je niz drugih država članica imao snažniji rast cijena u duljem razdoblju. U Mađarskoj su cijene u 15 godina porasle čak za 328 posto, u Estoniji 243, u Litvi 224, u Portugalu 192, u Bugarskoj 184, a u Češkoj 175 posto. Stoga rast cijena objašnjavamo prvenstveno fundamentima – gospodarskim rastom i realnom konvergencijom prema prosjeku razvijenosti Europske unije. Hrvatsko tržište je u proteklih nekoliko godina jednim dijelom samo nadoknađivalo zaostatak iz ranijeg razdoblja. Pri tome su snažna potražnja, rast dohodaka i nedovoljna nova ponuda nekretnina pojačali pritisak na cijene u uvjetima gospodarskog rasta koji je bio brži od europskog prosjeka.
Slika 11 pokazuje da u cijeloj Europskoj uniji postoji pozitivna veza između rasta cijena nekretnina i troškova gradnje: zemlje u kojima su troškovi gradnje snažnije rasli u pravilu bilježe veći rast cijena nekretnina. To potvrđuje uzlazna regresijska linija uz koeficijent determinacije R² od 0,40: oko 40 posto razlika u rastu cijena nekretnina među zemljama može se povezati s razlikama u rastu troškova gradnje. Drugi faktori objašnjavaju dio koji nije povezan s troškovima gradnje: potražnja (dohodak stanovništva, kreditni uvjeti (kamatne stope), demografija, turistička i investicijska potražnja, porezni tretman nekretnina), regulacija prostora i, naravno, količina nove ponude nekretnina. Veća i cjenovno elastičnija ponuda može apsorbirati dio pritiska potražnje na cijene. Zbog toga cijene gradnje u uzročno-posljedičnom smislu izravno ne određuju cijene stambenih nekretnina budući da obje vrste cijena reagiraju na brojne fundamentalne čimbenike ponude i potražnje. Stoga se i mjere i politike u sektoru stanovanja trebaju usredotočiti na fundamentalne čimbenike, osobito na fleksibilizaciju ponude, a ne izravno na cijene – one su samo posljedica fundamentalnih odnosa ponude i potražnje.
Slika 11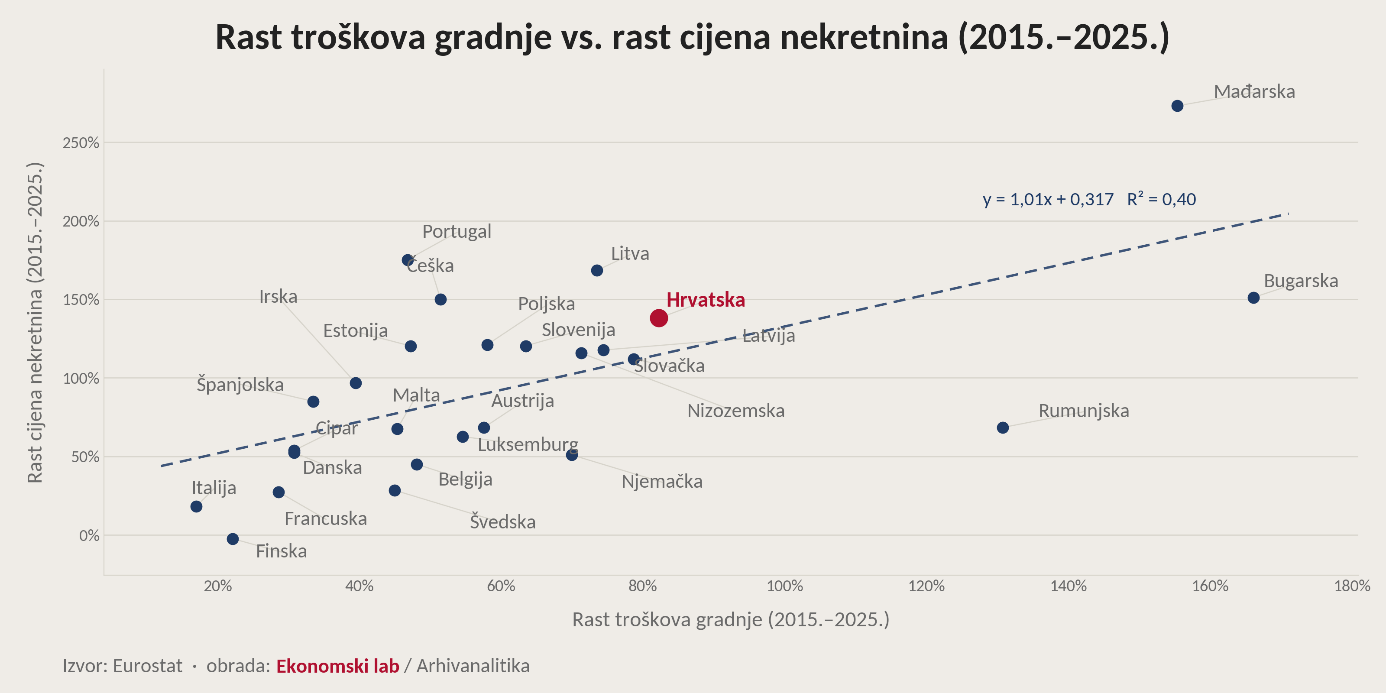
Naposljetku treba uočiti da se Hrvatska na grafikonu nalazi iznad regresijske linije: od 2015. do 2025. troškovi gradnje porasli su oko 82 posto, dok su cijene stambenih nekretnina porasle oko 138 posto. Skuplja gradnja naizgled jest važan dio objašnjenja, ali nije dovoljna za razumijevanje ukupnoga rasta cijena. Slično se vidi i kod Portugala, Češke i Mađarske, gdje su cijene nekretnina rasle znatno brže nego što bi se moglo očekivati samo na temelju troškova gradnje. Suprotni primjeri su Bugarska, Rumunjska i Njemačka gdje su troškovi gradnje porasli snažno, ali to se nije razmjerno prelilo u cijene nekretnina. Takve razlike potvrđuju da se ulazne i izlazne cijene u građevinarstvu trebaju gledati kao posljedice istovremenih i složenih promjena ponude i potražnje, a ne linearno i pojednostavljeno.
Dakle, Hrvatska nije europska iznimka, ali se nalazi u skupini zemalja u kojima je rast cijena nekretnina proteklih godina bio posebno snažan. Troškovni pritisci na strani gradnje poklopili su se s jakom potražnjom i strukturnim ograničenjima ponude: nedostatak radne snage, sporost procesa izdavanja dozvola, općenita sporost u fazama razvoja projekata te problemi u sustavima prostornog planiranja i upravljanja gradovima ograničili su ponudu. Zbog toga se u Hrvatskoj danas gradi mnogo manje nego na vrhuncu prethodnoga ciklusa, iako je potražnja snažna. To ćemo pokazati nakon što prikažemo drugu stranu rasta cijena – kretanje trenda financijske priuštivosti nekretnina.
Priuštivost nekretnina
Financijsku dostupnost odnosno priuštivost nekretnina možemo mjeriti na različite načine. Svi ti načini mjerenja suočavaju se s metodološkim poteškoćama.[3]
Kada mjerimo indeks potrošačkih cijena, pratimo cijenu istog ili gotovo istog proizvoda ili usluge kroz vrijeme. U mjerenju indeksa cijena nekretnina nije moguće postići takvu usporedivost; gotovo svaka nekretnina je jedinstvena – zbog lokacije, građevinskih i estetskih obilježja. Uobičajeni prosjeci nominalnih cijena izvedeni iz pojedinih transakcija sadrže velike pogreške koje proizlaze iz heterogenosti nekretnina, pa se statističari služe procjenama i modelskim korekcijama nominalnih cijena. Nekorigirani omjeri koji koriste izvorne pokazatelje – na primjer broj kvadrata koje kupuje prosječna ili medijalna plaća – dodatno pate zbog još jednog problema koji se ne pojavljuje pri mjerenju priuštivosti odnosno kupovne moći spram obične robe ili usluge: nekretnina je imovina, u čiji trošak kupnje treba uključiti i trošak kapitala.
Prema tome, najjednostavnije načine mjerenja i medijskog prezentiranja priuštivosti stambenih nekretnina kroz usporedbe poput koliko je prosječnih mjesečnih neto plaća potrebno izdvojiti za kupnju jednog četvornog metra novoga stana, treba tumačiti s oprezom. Na Slici 12 prikazan je takav izračun kroz proteklih 25 godina. Početkom ovog milenija bilo je potrebno izdvojiti 2,6 mjesečnih neto plaća za 1 m2 novog stana, baš kao i 2008. godine. Najpovoljniji omjer prosječnih plaća i cijena novogradnje bio je 2017. godine, kada je trebalo izdvojiti 1,9 prosječnih neto plaća za 1 m2 novogradnje. U 2025. bilo je potrebno izdvojiti dvije hrvatske prosječne neto plaće za kupnju 1 m2 novoga stana. Proizlazi da se financijska priuštivost već desetak godina ne mijenja značajno ako zanemarimo privremeno pogoršanje priuštivosti tijekom 2022. (više prosječnih plaća za kvadrat = manja priuštivost). Zbog metodološke slabosti, iako je vrlo intuitivan i komunikacijski snažan pokazatelj, ovaj se prikaz može prihvatiti kao generalni prikaz trenda, no kratkoročne varijacije mogu predstavljati šum statističkih pogrešaka i ne treba im pridavati velik značaj.
Slika 12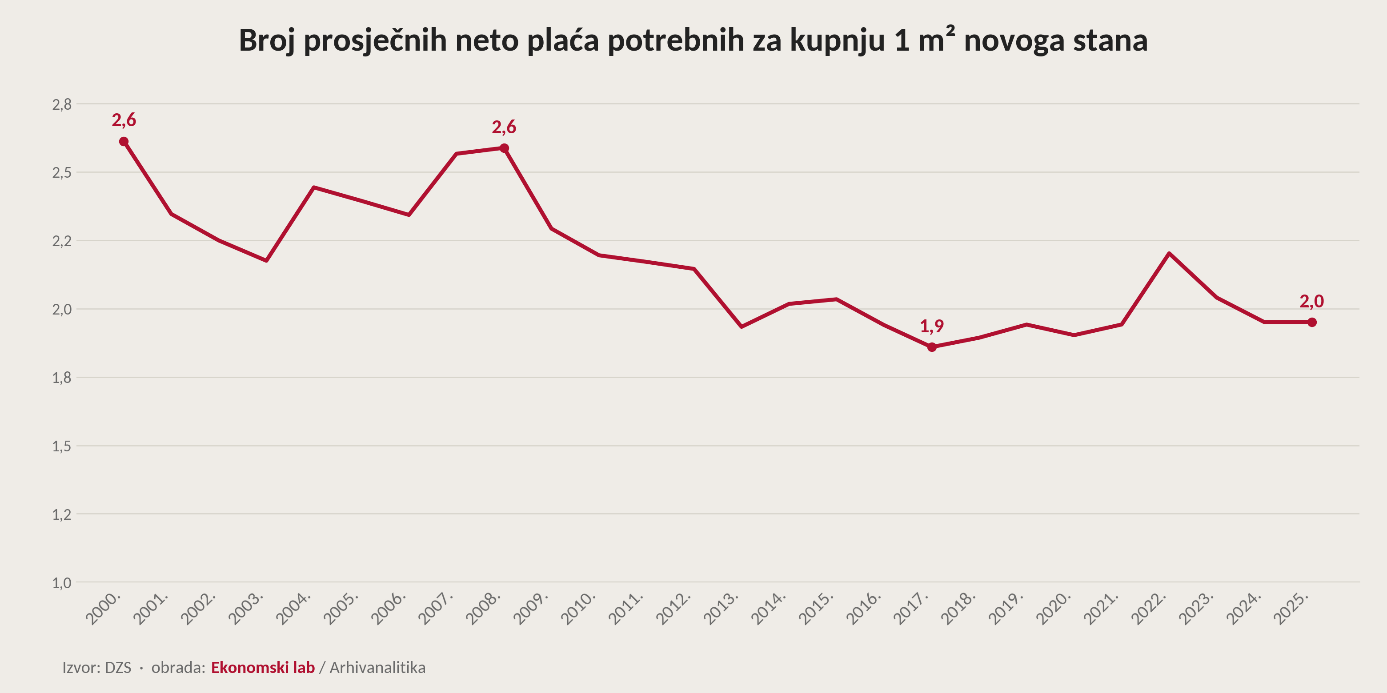
Popularan rođak pokazatelja sa Slike 12 je broj prosječnih godišnjih neto plaća ekvivalentnih vrijednosti kupnje 66 četvornih metara novoga stana („Koliko godina treba raditi za stan“, Slika 13). Površinu od 66 kvadrata uzimamo zato što je to, prema podacima DZS-a, prosječna veličina novog stana prodanog u prvoj polovici 2026. godine. Prema plaćama i cijenama iz 2000. trebalo je raditi 14,4 godine za novogradnju od 66 kvadrata. Sličan omjer bio je i na vrhuncu prethodnog ciklusa 2007. i 2008. godine kada je trebalo izdvojiti 14,1 odnosno 14,2 godišnje plaće. Najmanje godišnjih plaća trebalo je izdvojiti 2017. godine: 10,2. Nakon kratkotrajnog skoka 2022. (12,1) pokazatelj se vratio na 10,7 godišnjih plaća 2024. i 2025. Na istoj je razini i prema podacima za prvo polugodište 2026. To je oko 1,2 godišnje plaće manje od dugogodišnjeg prosjeka (2000.–2025.) koji iznosi 11,9 godišnjih plaća. Prema ovom pokazatelju, plaće proteklih godina drže korak s cijenama novih stanova.
Slika 13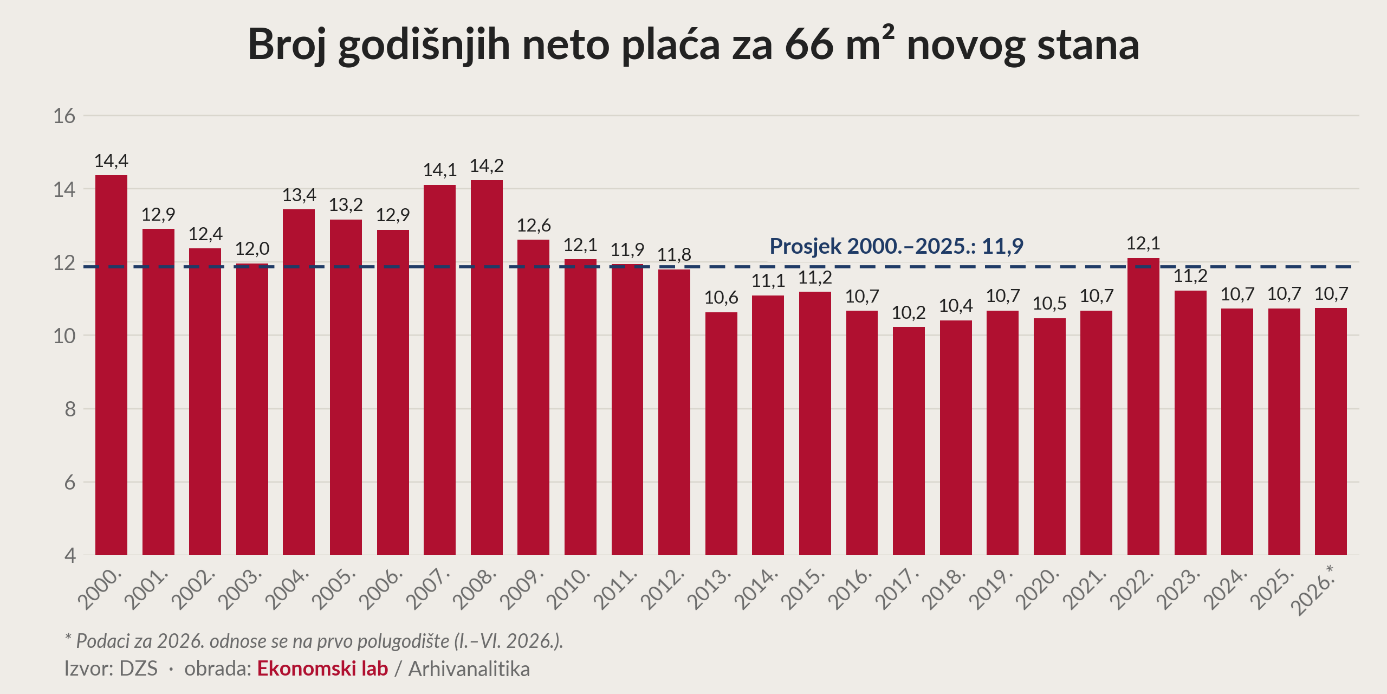
Na ovom tragu, Eurostat računa nešto sofisticiraniji pokazatelj priuštivosti nekretnina – takozvani omjer cijena stambenih nekretnina i dohotka (eng. house price-to-income ratio, Slika 14, lijevi panel). Ovaj pokazatelj umjesto neto plaća uzima širu mjeru dohotka kućanstva koja uz dohotke od rada obuhvaća i druga primanja poput dohotka od kapitala, mirovina i drugih socijalnih transfera.
Omjer cijena stambenih nekretnina i dohotka u Hrvatskoj je 2024. godine (posljednji dostupni podatak) iznosio 98,4. To znači da su dohoci kućanstava od 2015., kada je indeks bio jednak 100, rasli sličnim, odnosno nešto bržim tempom od cijena stambenih nekretnina. U odnosu na vrhunac prethodnog ciklusa (129,6 u 2007.), omjer je niži gotovo za četvrtinu. To znači da su dohoci u međuvremenu rasli osjetno brže od cijena. Najniže razine zabilježene su od 2016. do 2018. (oko 95) kada su cijene nekretnina u odnosu na dohotke bile najpovoljnije. Zanimljiva je i usporedba s prosjekom Europske unije. U EU-u je omjer 2022. dosegnuo 115,2, a 2024. iznosio je 105,7. Za razliku od Hrvatske, u EU-u su cijene stambenih nekretnina nakon 2015. u prosjeku rasle brže od dohodaka. Pritom treba imati na umu da pokazatelj uspoređuje promjene u odnosu na 2015. po zemljama i ne omogućuje usporedbu razina priuštivosti stambenih nekretnina među zemljama.
Slika 14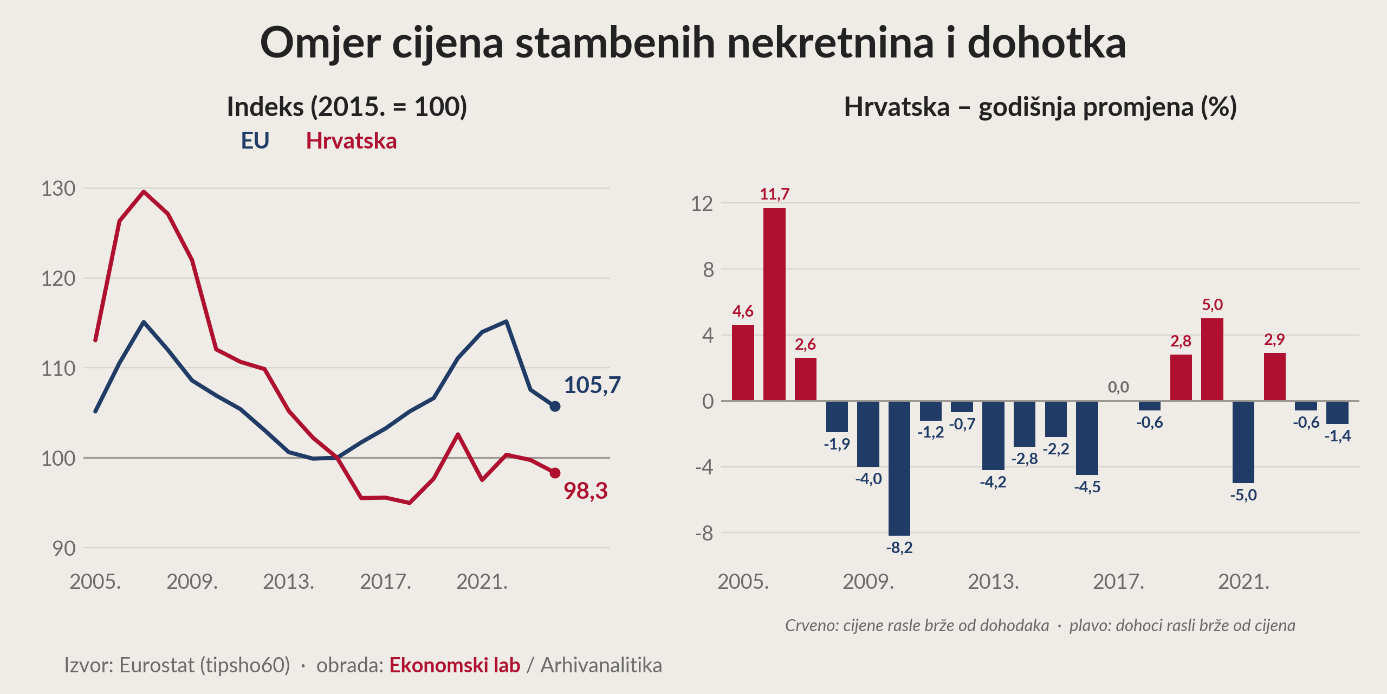
*Standardizirani omjer cijena nekretnina i dohotka (House price-to-income ratio) definira se kao omjer trenutačnog omjera cijena i dohotka u odnosu na omjer koji je vladao u 2015. godini. Ako je taj omjer jednak 100, to znači da je trenutačni omjer cijena i dohotka jednak omjeru koji je vladao u 2015. Dohodak se izračunava kao prilagođeni bruto raspoloživi dohodak kućanstava (B7G) po glavi stanovnika. Izvor: Eurostat
Na desnom panelu Slike 14 isti je Eurostatov omjer prikazan u obliku godišnjih promjena. Prikaz pokazuje u kojim su se godinama dohoci kućanstava i cijene nekretnina najviše razilazili. Negativni plavi stupci su godine u kojima je nazivnik (dohoci) rastao brže od brojnika (cijene stambenih nekretnina). Pozitivni crveni stupci predstavljaju godine u kojima su cijene nekretnina rasle brže od dohodaka. Cijene su rasle brže od dohodaka sredinom 2000-ih, najviše 2006. (11,7 %). U dugom razdoblju od 2008. do 2018. odnos je bio obrnut, uz iznimku 2017. kada je omjer ostao nepromijenjen. Najveći pad omjera zabilježen je 2010. (−8,2 %). Od 2019. do 2024. imali smo tri godine u kojima su cijene nekretnina rasle brže od dohodaka (2019., 2020. i 2022.) i tri godine u kojima su dohoci rasli brže od cijena (2021., 2023. i 2024.). Podaci za 2025. i 2026. još nisu dostupni.
Problem prikazanih pokazatelja je i u tome što jako kasne – godišnji su ili polugodišnji, pa nije moguće često procjenjivati trend. No najvažnije je to što financijska priuštivost nekretnina ne ovisi samo o cijenama i dohocima nego i o trošku kapitala. Kamatna stopa i drugi uvjeti stambenog kreditiranja od velike su važnosti, osobito za mlade ljude koji nekretninu za stanovanje u pravilu kupuju na kredit. Zbog toga smo konstruirali pokazatelj cjenovne priuštivosti nekretnina koji je dovoljno reprezentativan i metodološki jasan da posluži kao referentan okvir za raspravu o promjenama priuštivosti nekretnina u vremenu. Nazvali smo ga Indeks priuštivosti nekretnina (IPN).
Indeks priuštivosti nekretnina koje se kupuju na kredit pokazuje koliko je hipotetičkom prosječnom građaninu, uz prosječnu plaću, lako ili teško kupiti nekretninu na kredit u određenom trenutku u usporedbi s prošlim razdobljima. Za razliku od jednostavnih usporedbi cijena stanova i plaća, ovaj pokazatelj uzima u obzir čisti indeks cijena stambenih nekretnina i kamatne stope, te nije osjetljiv na varijacije tržišnih parametara kao što su promjene ročnosti i prosječnih iznosa stambenih kredita. Zbog toga pokazuje stvarni teret kupnje na kredit. Osim toga, indeks je konstruiran tako da bude intuitivan: rast vrijednosti IPN-a znači da priuštivost raste, i obratno.
Detaljan opis metodologije nalazi se u prilogu na kraju dokumenta. Ukratko: IPN prati koliki dio prosječne plaće odlazi na otplatu stambenog kredita za reprezentativnu (referentnu, stalnu) nekretninu. Visina kredita stalno se mijenja proporcionalno kretanju indeksa cijena stambenih nekretnina. Indeks je postavljen na 100 u 2008. godini, kada je priuštivost bila na najnižoj razini. Tako se može promatrati dugoročan napredak u odnosu na vremenski odsječak najnepovoljnijeg IPN-a.
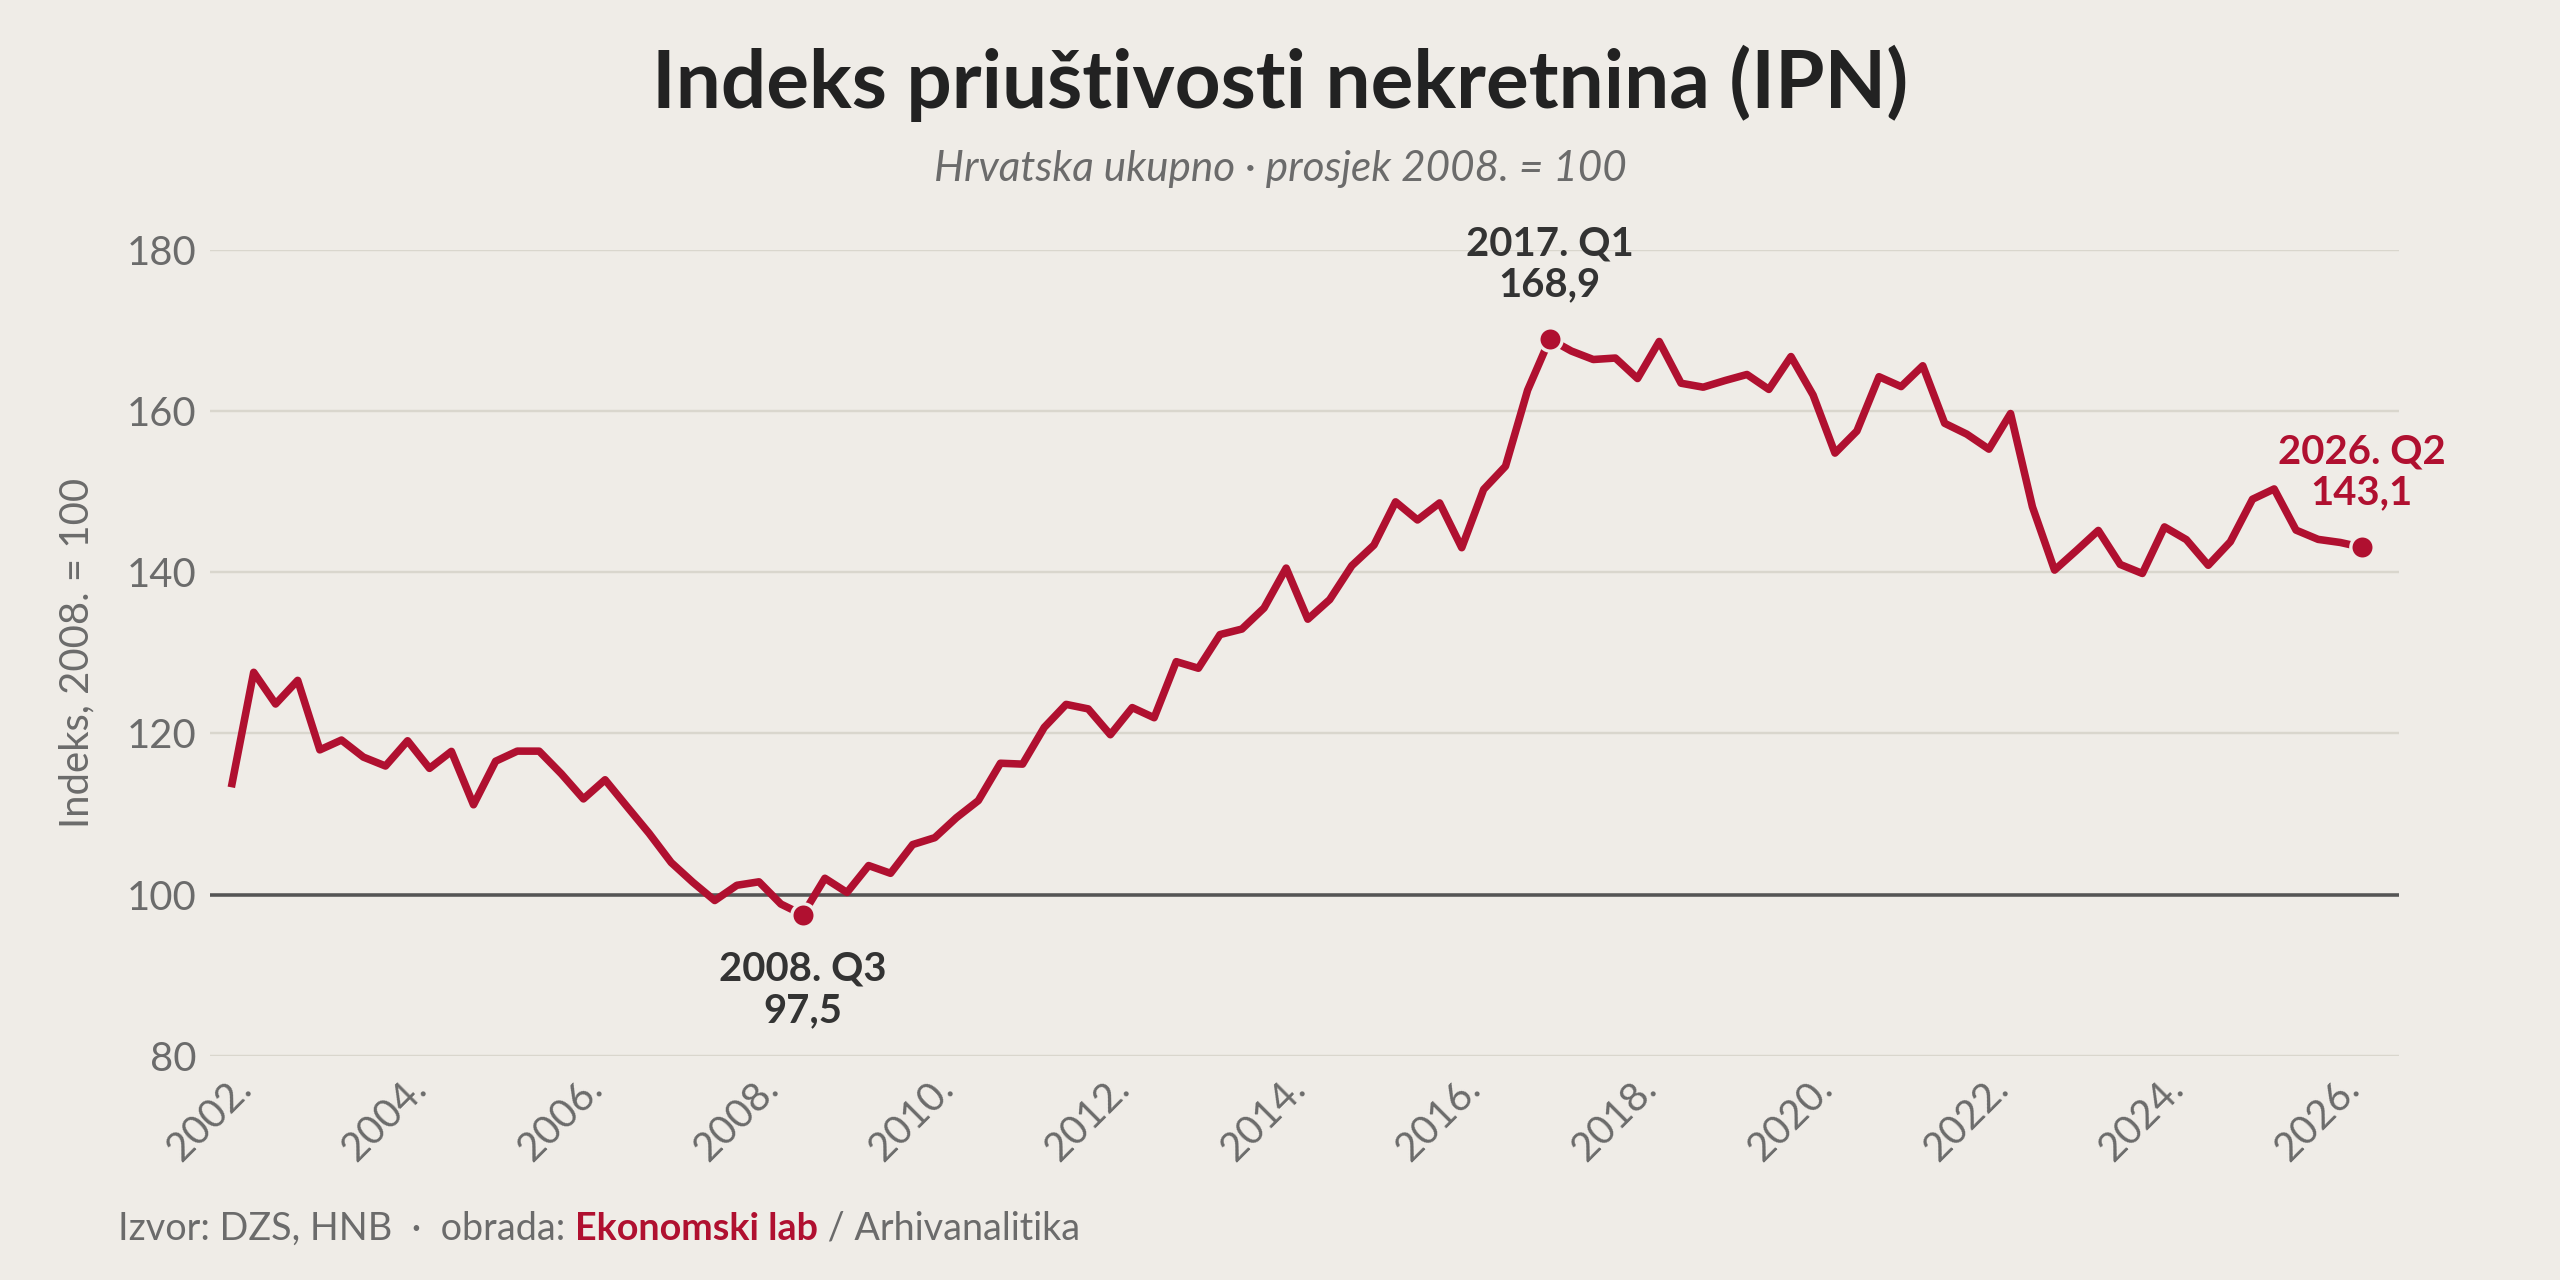
Na Slici 15 prikazano je kretanje IPN-a za cijelu Hrvatsku u zadnjih gotovo četvrt stoljeća. Od 2002. do 2008. godine priuštivost se, uz manja kolebanja, smanjivala, uglavnom zbog izraženog rasta cijena stambenih nekretnina. Pad kamatnih stopa i rast plaća u istom razdoblju nisu bili dovoljni da ponište utjecaj rasta cijena. U trećem tromjesečju 2008. priuštivost nekretnina bila je najmanja u zadnjih gotovo 25 godina. Od kraja 2008. do početka 2017. uslijedilo je dugo razdoblje rasta IPN-a. Sva tri ključna čimbenika dala su doprinos rastu financijske priuštivosti: cijene nekretnina uglavnom su padale, baš kao i kamatne stope, a nominalne plaće su rasle. Na vrhuncu IPN-a u prvom tromjesečju 2017. priuštivost je bila 69 posto veća od prosjeka 2008., odnosno 73 posto veća nego na dnu u trećem tromjesečju 2008. To je, zasad, razdoblje u kojemu su, prema IPN-u, nekretnine prosječnom radniku u Hrvatskoj bile najpriuštivije. Nakon toga priuštivost je nekoliko godina stagnirala na visokoj razini. Zatim je u drugoj polovici 2022., kada su uz snažan rast cijena počele rasti i kamatne stope, naglo pala. Od 2023. IPN se kreće između vrijednosti 140 i 150 (40–50 posto iznad razine 2008.). Nakon privremenog poboljšanja koje je trajalo do drugog tromjesečja 2025. IPN se ponovo blago smanjuje, pa je u drugom tromjesečju 2026. bio 4,8 posto niži nego godinu ranije i oko 15 posto ispod vrhunca iz 2017., ali i dalje 43 posto iznad prosjeka 2008. Prema tome, rast plaća u proteklih pet godina nije bio dovoljan da nadoknadi rast cijena stambenih nekretnina koji je glavni razlog slabije financijske priuštivosti.
Slika 15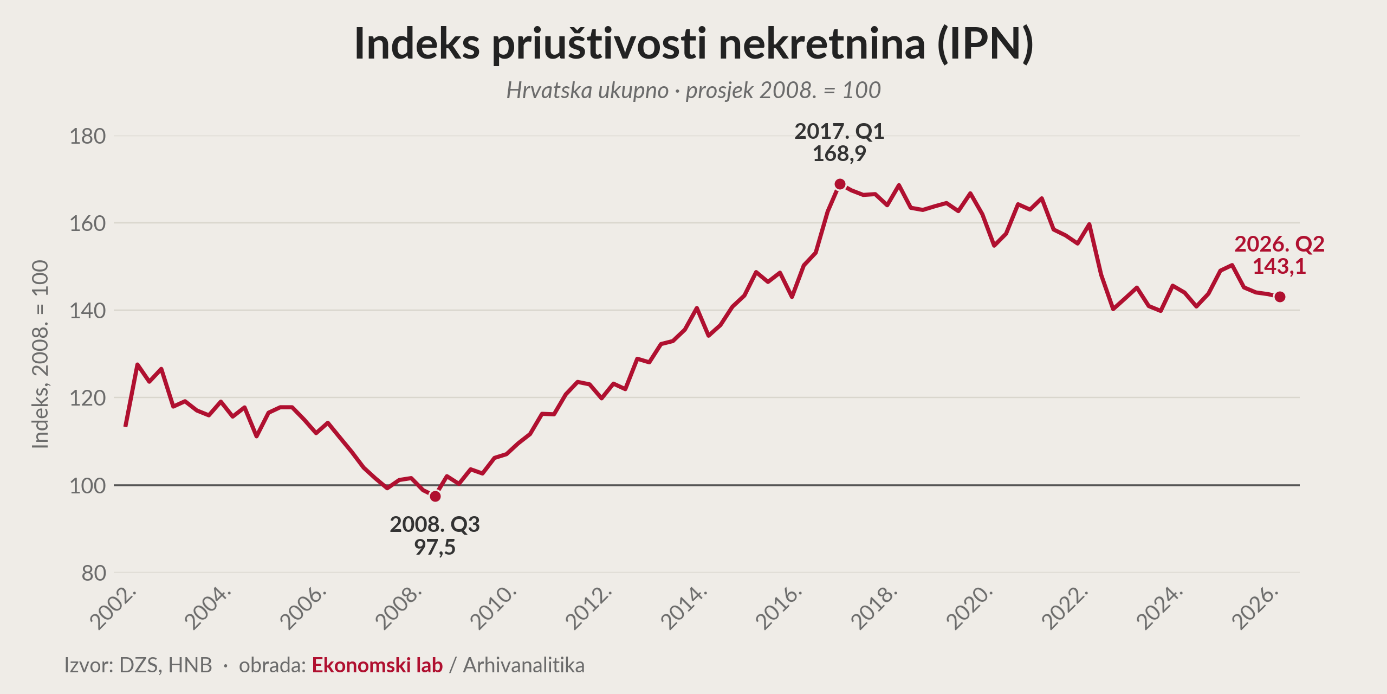
Na Slici 16 IPN je prikazan odvojeno za nove i postojeće stambene objekte. Plaće i kamatne stope u izračunu iste su za obje serije, pa razlike među njima proizlaze isključivo iz različitog kretanja cijena novih i postojećih stambenih objekata, uz napomenu da odnos vrijednosti dvaju indeksa ne treba tumačiti kao apsolutnu razliku priuštivosti; indeksi služe samo za uspoređivanje smjera i reda veličine promjena. Oba indeksa dosegnula su dno u trećem tromjesečju 2008. i do 2016. kretala su se gotovo usporedo (cijene novih i postojećih stanova rasle su i padale sličnim tempom). Nakon 2016. putevi im se razilaze: priuštivost postojećih objekata vrhunac je dosegnula u prvom tromjesečju 2017. (168,9) i od tada se, uz kolebanja, smanjuje. Priuštivost novih objekata nastavila je rasti sve do četvrtog tromjesečja 2020. kada je bila gotovo dvostruko veća nego 2008. (199,7).
Slika 16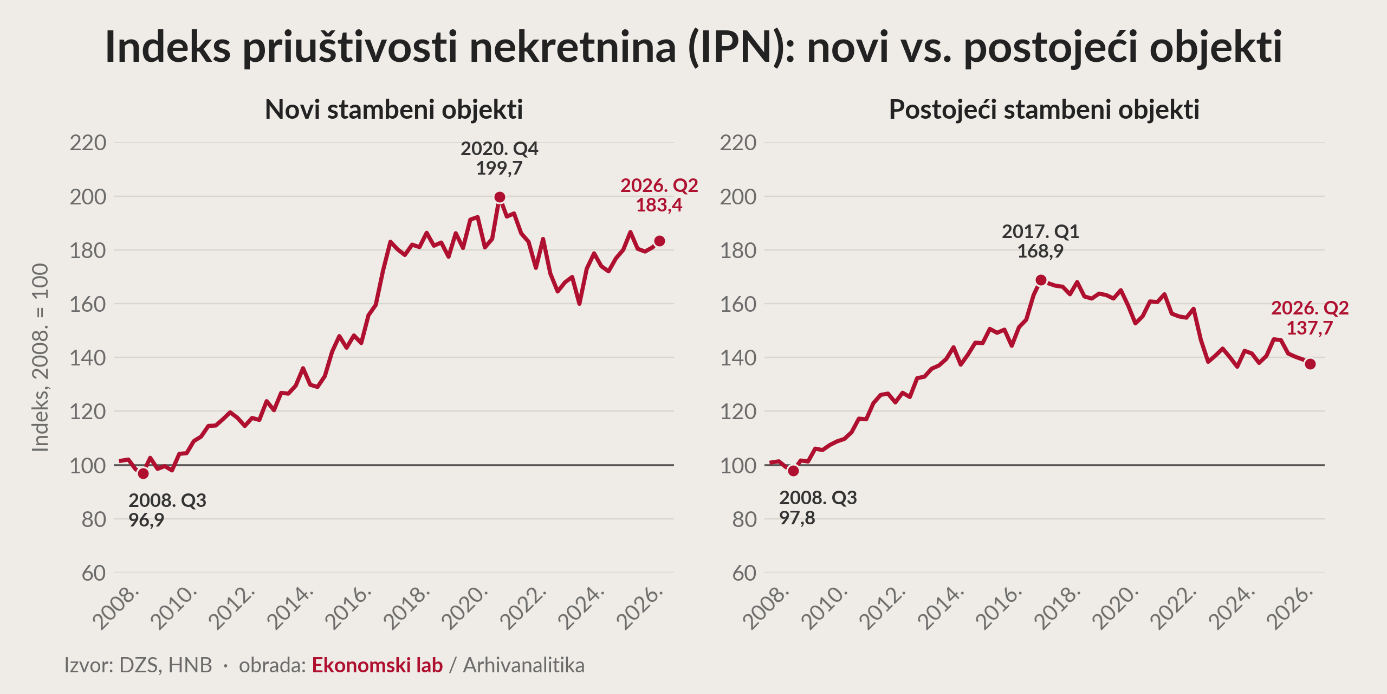
Skok kamatnih stopa i ubrzan rast cijena u drugoj polovici 2022. smanjili su priuštivost i novogradnje i postojećih objekata. Nakon toga, IPN za nove objekte ulazi u fazu oporavka: u drugom tromjesečju 2026. iznosio je 183,4, što je 7,9 posto više nego tri godine ranije. Nasuprot tome, IPN postojećih objekata nastavio je padati i s vrijednošću od 137,7 nalazi se blizu najniže razine nakon 2022., otprilike na razini iz 2014. Ako gledamo samo zadnjih godinu dana, priuštivost novih objekata smanjila se za 1,7 posto, a postojećih čak za 6,0 posto.
Razlog prikazanog razilaženja indeksa prikazali smo u dijelu o cijenama stambenih nekretnina: cijene postojećih nekretnina rastu osjetno brže od cijena novogradnje proteklih godina. Od 2008. godine naovamo, rast cijena smanjio je priuštivost postojećih objekata gotovo dvostruko više nego novih, dok su plaće i kamatne stope djelovale jednako na obje serije. Zato je IPN novih objekata danas 83 posto iznad prosjeka 2008., a IPN postojećih nalazi se na svega 38 posto iznad bazne godine.
Tako velika razlika relativizira uobičajeni prigovor koji se veže uz činjenicu da su novogradnje u prosjeku skuplje od postojećih nekretnina. To je u prosjeku točno, no razlika IPN-a usmjerava taj prigovor na drugu temu: zašto ponuda novih stambenih objekata nije veća, osobito u cjenovnom segmentu koji je dostupniji ljudima s prosječnim dohocima? Tako se stalno vraćamo na složeni problem ograničene ponude.
Okvir 1. Interaktivni kalkulator priuštivosti kupnje novoga stana na kredit
IPN novogradnje pokazuje kako se priuštivost mijenja u odnosu na prijašnja razdoblja, ali ne odgovara na pitanje koje si postavlja većina potencijalnih kupaca: mogu li danas, s dohotkom kojim raspolaže moja obitelj, kupiti prosječni novi stan na kredit? Za ovaj broj Nekretninskog pulsa izradili smo Kalkulator priuštivosti kupnje novoga stana na kredit. Kalkulator za svako tromjesečje od 2016. povezuje tri službena podatka: prosječnu cijenu četvornog metra prodanih novih stanova bez POS-a (DZS), medijalnu neto plaću (DZS) i efektivnu kamatnu stopu na nove stambene kredite (HNB). Za razliku od IPN-a, rezultat nije relativan već je konkretan: uspoređuje dohodak s kojim raspolaže kućanstvo s dohotkom koji je potreban da anuitetska otplata ne prijeđe određeni postotak neto dohotka. Početno je postavljeno uobičajeno pravilo priuštivosti – omjer otplate i dohotka 30 posto – no kalkulator je interaktivan pa se željeni omjer može jednostavno mijenjati. Promjenom broja kvadrata može se mijenjati iznos kredita. Izvještaj grafički prikazuje trenutačno i povijesno kretanje odnosa anuiteta i potrebnog dohotka, a u dnu pratite indeks: vrijednost indeksa 100 znači da je otplatni anuitet takav da može zadovoljiti željeni bonitetni omjer otplate i dohotka; iznad 100 stan je priuštiv (omjer otplate i dohotka manji je od željenog), a ispod 100 nije (omjer otplate i dohotka veći je od željenog). Razlika se iskazuje i u eurima kao mjesečni manjak ili višak dohotka za dane parametre izračuna.
Ovdje možete pročitati detaljnije kako je nastao kalkulator te koje su početne pretpostavke i ograničenja. Ukratko, početni scenarij je par s dvjema medijalnim plaćama koji kupuje novi stan od 66 m² (prosječna površina novog stana prodanog u prvoj polovici 2026.), uz kredit za 100 posto cijene stana s rokom otplate od 30 godina. Za takvo kućanstvo rata danas iznosi oko 33 posto dohotka, a indeks je 92, što znači da mu nedostaje oko 8 posto potrebnog dohotka. Ako pak isto kućanstvo ima ušteđenih sredstava za 10 posto vlastitog učešća, tj. kreditom financira 90 posto cijene stana, udio rate kredita pada na oko 29 posto dohotka.
Početni scenarij lako je prilagoditi vlastitoj situaciji. Možete mijenjati površinu stana, rok otplate, udio cijene koji se financira kreditom i prihvatljivi udio rate u dohotku. Dohodak možete zadati kao broj medijalnih plaća ili upisati vlastiti iznos. Kalkulator zatim pokazuje koliko vam dohotka nedostaje ili preostaje, koliki stan si uz te uvjete možete priuštiti, te kada je od 2016. kupnja bila najviše, a kada najmanje priuštiva za vaše parametre. Metodologija kalkulatora priložena je na kraju publikacije.
Individualizirani kalkulator pružit će vam bolji osjećaj za priuštivost stambenih nekretnina jer ćete u vidu imati slučaj konkretne nekretnine i osjetiti subjektivnu vrijednost nekretnine spram stvarnog tereta očekivane otplate. Indeksi poput IPN-a dobri su kao iskazi prosječnih situacija i općih promjena, no za pojedine su slučajeve previše apstraktni. Jer, sjetite se ključnog metodološkog problema mjerenja – heterogenosti nekretnina (gotovo svaka je posebna).
Taj problem vidimo i na Slici 17 koja pokazuje dvije ključne karakteristike tržišta nekretnina:
- velike razlike u medijalnim cijenama za 2025. godinu među hrvatskim gradovima te
- širinu distribucije cijena po četvornom metru od 5. do 95. percentila unutar gradova.
Prema podacima za 2025. godinu, obalni gradovi prednjače ne samo po visini medijana cijena, nego i po širini gornjeg repa distribucije: razmak između medijalne cijene i 95. percentila znatno je veći na Jadranu nego u većini kontinentalnih gradova. Usto, 95. percentil u Splitu nije isto što i 95. percentil u Karlovcu, a zbog malog broja transakcija iz kojih se izvode podaci o cijenama upitna je usporedivost medijana u manjim gradovima.
Slika 17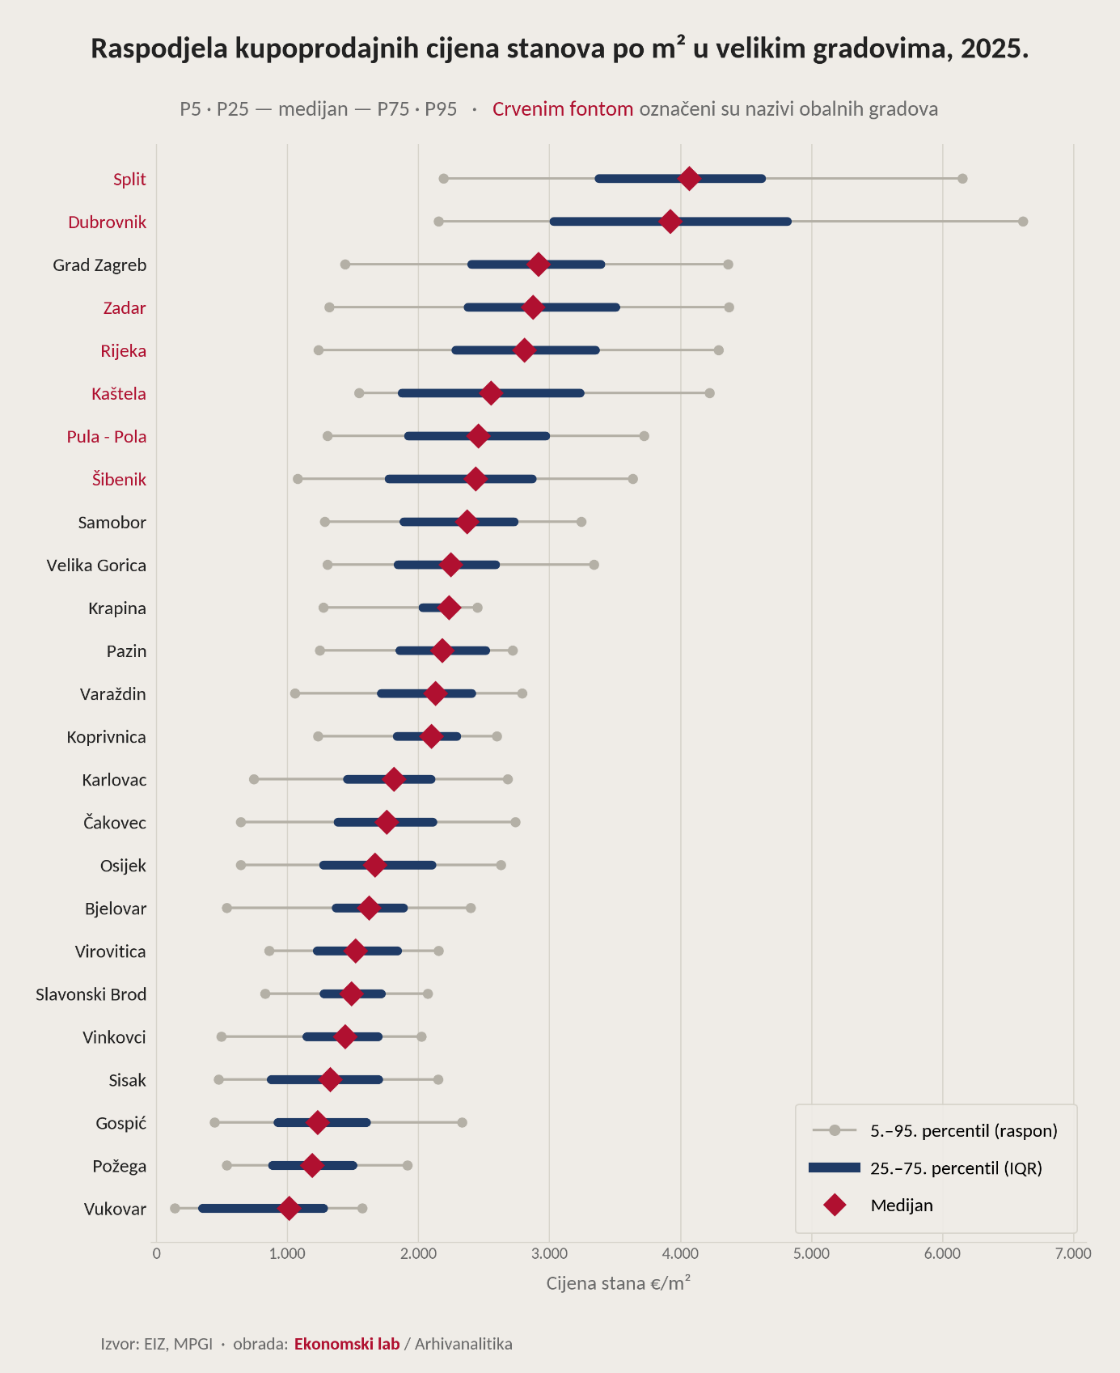
Zbog toga smo u prošlom broju najavili da ćemo pokušati napraviti korak dalje i konstruirati indekse priuštivosti koji uzimaju u obzir razlike u hrvatskom prostoru. Uz kalkulator priuštivosti iz Okvira 1, regionalni IPN-ovi druga su velika novost ovog izdanja Nekretninskog pulsa. Izračunali smo ih za tri geografska područja za koja DZS objavljuje indeks cijena stambenih objekata: Grad Zagreb, Jadran (139 obalnih gradova i općina) i Ostalo (preostalih 416 gradova i općina). Jadran pritom nije isto što i sedam primorskih županija, jer Lika, Gorski kotar, Dalmatinska zagora i unutrašnjost Istre pripadaju području Ostalo.
Metoda je ista kao kod nacionalnog IPN-a. Polazište je omjer prosječne neto plaće i mjesečne rate stambenog kredita s rokom otplate od 20 godina, uz efektivnu kamatnu stopu (EKS) na nove stambene kredite. Taj se omjer zatim izražava kao indeks u kojem je prosjek 2008. jednak 100. Za cijene smo uzeli DZS-ove indekse cijena stambenih objekata za svako od triju područja. Kamatna stopa ista je za sve regije jer HNB ne objavljuje regionalne podatke, a i razumno je pretpostaviti da su kamatne stope na nacionalnom tržištu jednake.
Najzahtjevniji dio izračuna bile su plaće jer DZS ne objavljuje prosječne plaće za ta tri područja. Plaću svake regije zato smo dobili kao umnožak nacionalne prosječne neto plaće, iste kao u nacionalnom IPN-u, i relativne plaće regije, odnosno omjera plaće regije i plaće Hrvatske. Razinu i kretanje plaća tako daje nacionalna serija, a županijski podaci samo pokazuju koliko je regija iznad ili ispod prosjeka. Relativnu plaću regije izračunali smo kao ponderirani prosjek relativnih plaća županija u regiji. Ponder je broj zaposlenih koji žive u gradovima i općinama županije koji pripadaju regiji, prema popisima stanovništva 2011. i 2021. Tako se primorske županije dijele na dio koji pripada Jadranu i dio koji pripada području Ostalo, uz pretpostavku da je plaća u oba dijela jednaka županijskom prosjeku. Od 2020. koristimo tromjesečne DZS-ove plaće po županijama. Kao i kod ostalih indeksa, baza je prosjek 2008. = 100. Zato razina regionalnog IPN-a ne pokazuje gdje je kupnja apsolutno priuštivija, nego koliko se priuštivost u svakoj regiji promijenila od 2008. Detaljnu metodologiju donosimo u prilogu na kraju publikacije.
Regionalni indeksi pokazuju tri različite priče (Slika 18):
- Grad Zagreb: priuštivost je vrhunac dosegnula najranije, u prvom tromjesečju 2017. (IPN 183,0), a zatim je, zbog snažnog rasta cijena uz najsporiji rast plaća, priuštivost najviše pala. Prema najnovijim podacima za drugo tromjesečje 2026., priuštivost se u Zagrebu nalazi 28 posto ispod vrhunca početkom 2017. i svega je 31,5 % veća u odnosu na prosjek 2008.
- Jadran: najstabilniji od tri indeksa. Vrhunac je dosegnuo krajem 2019. (161,5), a danas je od njega niži svega za 10 posto. U zadnje tri godine priuštivost je porasla za 2,6 posto jer je rast cijena na obali usporio u odnosu na rast plaća. Slika IPN-a za Jadran relativizira uvriježenu naraciju o štetnom utjecaju stranaca, turizma i kupnje bez kredita na financijsku priuštivost nekretnina.
- Ostalo: priuštivost je najdulje i najviše rasla do sredine 2019. kada je IPN dosegnuo vrijednost 184,3. No nakon 2022. pad je bio oštriji nego u Zagrebu i na Jadranu. Iako su plaće u regiji Ostalo u zadnjih pet godina najbrže rasle, cijene su rasle još brže, pa je priuštivost 20,6 posto niža nego prije pet godina i na najnižoj je razini od sredine 2016. Ipak, kada se zadnja vrijednost za drugo tromjesečje ove godine (IPN 143,1) gleda u usporedbi s Jadranom i Zagrebom, u odnosu na 2008. priuštivost je približno jednako porasla kao na Jadranu, dok Zagreb sa 131,5 zaostaje za regijama Jadran i Ostalo.
Slika 18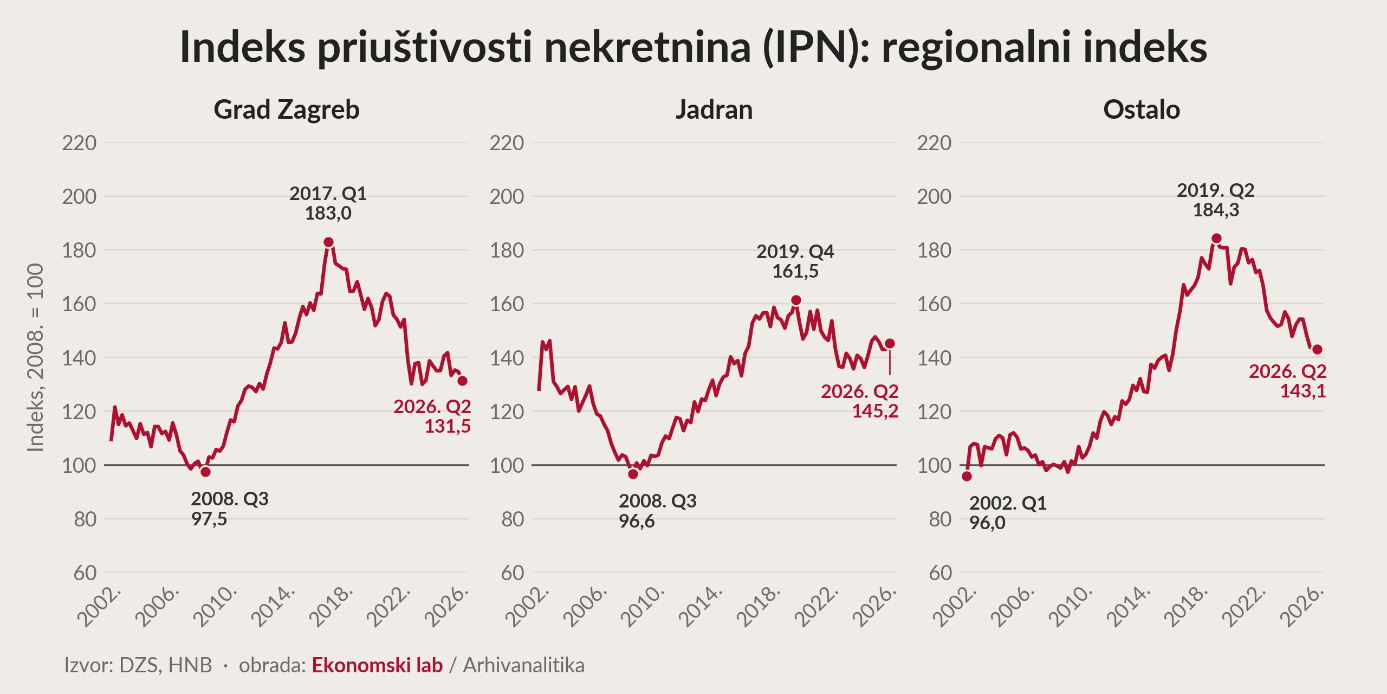
Zaključna tablica ovog poglavlja (Tablica 1) sažeto prikazuje kretanje svih šest indeksa (IPN za Hrvatsku ukupno, za nove i postojeće objekte za Hrvatsku, te za tri regije ukupno – regionalni indeksi cijena za novogradnju i postojeće objekte se ne objavljuju). Promatramo promjene u zadnjih godinu, 3 i 5 godina, te od 2008. – prve pune godine od koje su nam dostupni podaci za svih šest indeksa. Vidimo kako se u zadnjoj godini priuštivost smanjila: najviše u Zagrebu (−7,3 posto), Ostalom (−7,2 posto) te kod postojećih objekata (−6,0 posto). U posljednjih pet godina najviše je pala u Ostalom i Zagrebu (oko 20 posto). Ipak, svih šest indeksa i dalje je značajno – između 32 i 83 posto – iznad razine iz 2008.
Tablica 1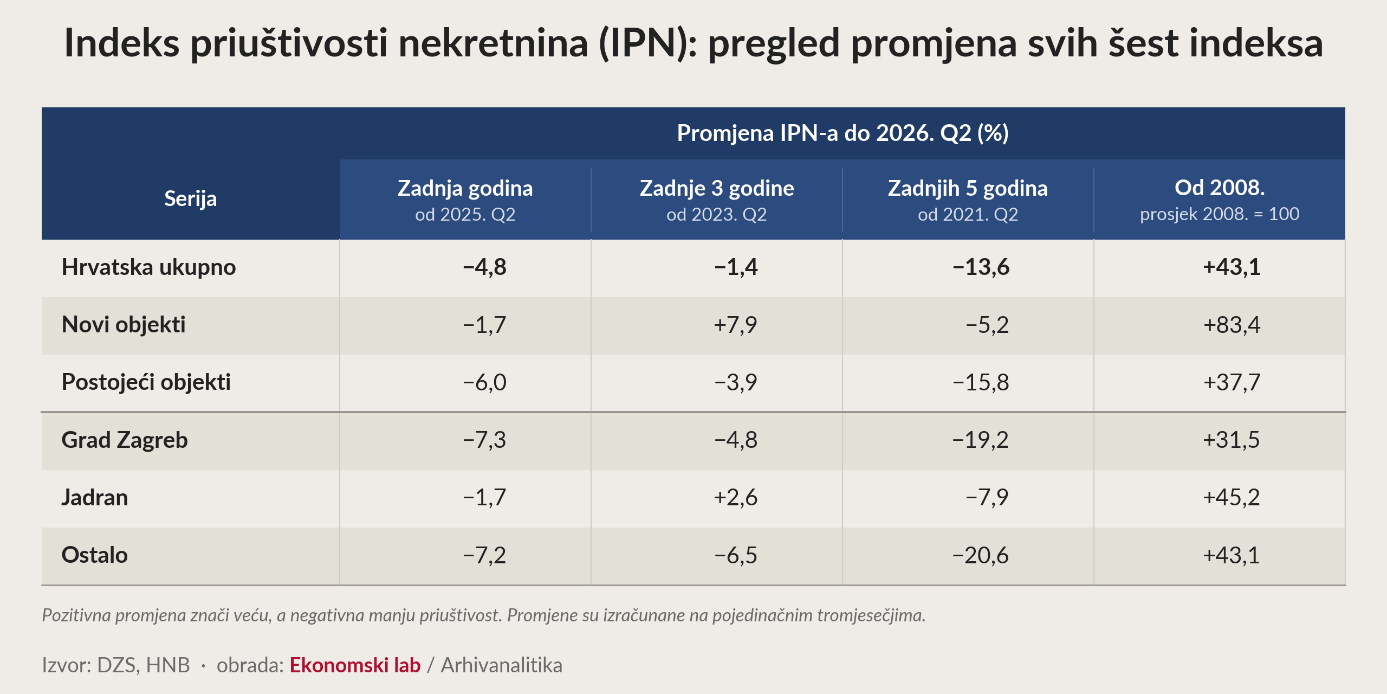
Okvir 2. Jesu li stambene nekretnine u Hrvatskoj precijenjene?
S obzirom na metodološke probleme mjerenja, vjerojatno ne treba posebno dokazivati zašto je mjerenje precijenjenosti ili podcijenjenosti stambenih nekretnina teško. Tome treba dodati i poteškoće s modeliranjem (ne)ravnoteža na tržištu stambenih nekretnina među kojima se ističu: inercija cijena, općenite teškoće u objašnjavanju promjena cijena imovine zbog ključne uloge očekivanja te spor odgovor ponude na povećanu potražnju za stambenim nekretninama: dug je put od trenutka kada vlasnici slobodnog zemljišta, developeri i građevinski poduzetnici uoče višak potražnje i prigodu za dobit, do trenutka izgradnje, prodaje i useljenja. Ni zemljište raspoloživo za gradnju, osobito u velikim urbanim centrima, nije uvijek lako pronaći po cijeni prihvatljivoj za sve uključene u lanac proizvodnje i kupnje nekretnine. Zbog toga ekonometrijski modeli i jednostavniji omjeri cijena i fundamenata poput dohodaka, stanovništva, kamatnih stopa i stambenog fonda, samo djelomično mogu izmjeriti složenost tržišta stambenih nekretnina. Rasponi procjena su široki.
S tim se problemom suočava i Europska središnja banka. Zbog ograničenja pojedinačnih metoda, ECB koristi četiri različita pristupa u procjeni odstupanja cijena stambenih nekretnina od fundamentalnih (ravnotežnih) vrijednosti, te objavljuje prosjek procjena i raspon rezultata. Prva dva pristupa se temelje na jednostavnim omjerima, a to su: (1) cijene stambenih nekretnina prema najamninama (eng. price to rent gap) i (2) cijene prema raspoloživom dohotku kućanstava (eng. price to income gap). Druga dva pristupa koriste modelski pristup, a to su: (3) model vrednovanja imovine (eng. asset pricing model) i (4) ekonometrijski model potražnje za stanovanjem (eng. inverted demand model).
Slika O1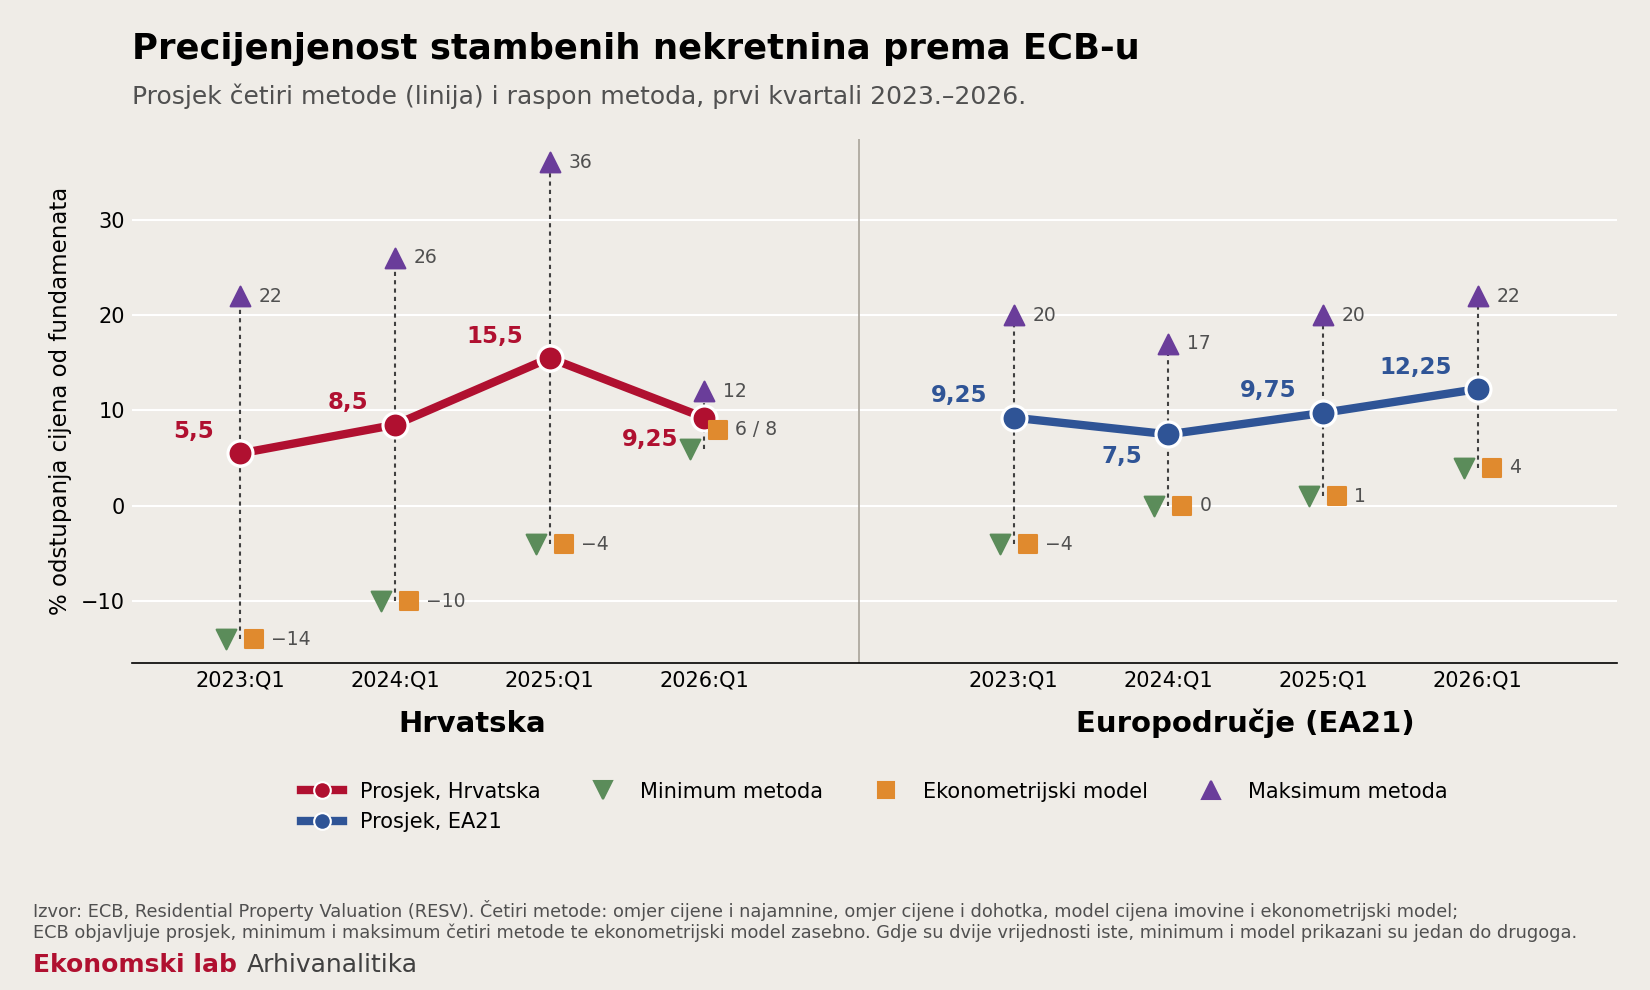
Slika O1 prikazuje prosječne procjene tržišnih neravnoteža i raspon rezultata za Hrvatsku i europodručje u prvim tromjesečjima od 2023. do 2026. Procjene ECB-a upućuju na to da je tržište stambenih nekretnina u Hrvatskoj početkom 2026. bilo manje precijenjeno od prosjeka europodručja. Prosječno procijenjeno odstupanje cijena od fundamentalnih vrijednosti iznosilo je 9,25 posto u Hrvatskoj, naspram 12,25 posto u europodručju. Istodobno, procjene za Hrvatsku bile su manje raspršene, krećući se između 6 posto i 12 posto, dok je u europodručju raspon iznosio od 4 posto do 22 posto. Raspon pokazuje razlike između metoda, a ne statistički interval pouzdanosti. Uži raspon stoga ne znači automatski da je procjena točnija. Naposljetku, raspon procjena za Hrvatsku bio je puno veći u prethodnim godinama.
Tablica O1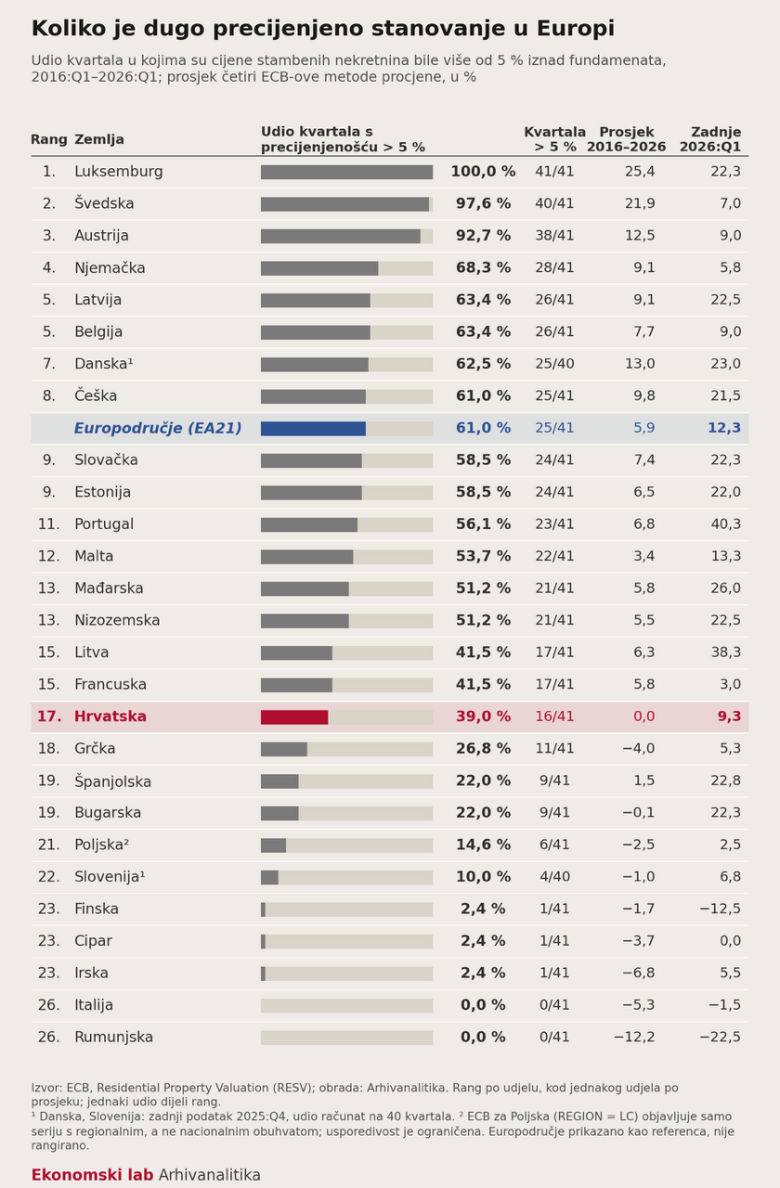
Procjene iz ECB-ove baze RESV pokazuju pozitivna odstupanja cijena od fundamenata kroz dugi niz godina u mnogim državama. To otvara pitanje koliko modeli uspješno zahvaćaju posebnosti pojedinih tržišta. Tablica O1 prikazuje rang država EU prema udjelu tromjesečja u kojima je prosjek četiriju metoda pokazivao precijenjenost veću od 5 posto u razdoblju 2016.–2026. Na vrhu je Luksemburg, u kojem je taj prag premašen u svim tromjesečjima (41 od 41). Slijede Švedska s 97,6 posto i Austrija s 92,7 posto promatranih tromjesečja u kojima je zabilježena precijenjenost veća od 5 posto. Hrvatska je na 17. mjestu: odstupanje veće od 5 posto zabilježeno je u 16 od 41 tromjesečja, odnosno u 39 posto promatranog razdoblja.
Hrvatska je imala manje učestala pozitivna odstupanja od mnogih članica EU, a trenutačno procijenjeno odstupanje niže je od prosjeka europodručja. Vremenski prosjek hrvatskih odstupanja u promatranom razdoblju približno je nula, ali to ne možemo tumačiti kao dokaz fundamentalne ravnoteže: razdoblja pozitivnih i negativnih odstupanja mogu se međusobno poništiti. Tako se sada nalazimo u razdoblju blage precijenjenosti, dok smo se na početku promatranog razdoblja nalazili u razdoblju podcijenjenosti nekretnina.
Pokazatelji odstupanja cijena od fundamenata korisniji su za praćenje promjena tržišnih ranjivosti nego za prognoze promjena cijena. Objavljeni postotak ne treba tumačiti kao pouzdano izmjerenu razliku između tržišne i „prave“ vrijednosti nekretnina, a još ga manje treba tumačiti kao najavu pada cijena.
Ponuda i građevinski ciklus
U ovom segmentu:
- Ponuda stambenih nekretnina
- Građevinarstvo: vrhunac ciklusa?
- U 2025. završeno je 18.338 stanova, najviše od 2008., ali još uvijek 28 posto manje nego 2008.; procjena za 2026. je oko 19.500.
- Dozvole za stanove u prvih sedam mjeseci 2026. bile su za 12,9 % manje, uz regulatorni učinak zagrebačkog GUP-a i e-Dozvola pa pad treba tumačiti s rezervom.
- Zadarska županija gradi 3,6 puta više stanova po stanovniku od prosjeka; Zagreb gradi tek 42 % razine iz 2007.
- Proizvodnja u građevinarstvu raste 3,0 % godišnje; udio u BDV-u od 8,0 %, iznad vrhunca iz 2008., no to nije povezano sa stanogradnjom – ukupno građevinarstvo bilo je prenapeto zbog utjecaja državnih investicija i obnove nakon potresa.
- Realne nove narudžbe: pad za 2,6 % na godišnjoj razini, prvi pad od 2021.; omjer novih narudžbi i izvršenih radova smanjio se s 1,35 na 1,23.
- Izglađena godišnja promjena očekivanog zapošljavanja iznosi −13,2 boda i upućuje na slabiji dotok novih projekata u 2027.
- Uvod u snagu potražnje: namjere kupnje stana najviše su od početka serije 2005. i prvi put u gornjoj četvrtini EU, što upućuje na nastavak pritiska potražnje.
Ponuda stambenih nekretnina
Tržište stambenih nekretnina prošlo je kroz tri izražena ciklusa u posljednjih 25 godina. Faza ekspanzije početkom 2000-ih kulminirala je 2007. godine. Te i naredne 2008. godine u Hrvatskoj se prosječno gradilo preko 25 tisuća stanova godišnje. Izbijanjem Velike svjetske financijske krize krajem 2007., koja se svom silinom reflektirala na hrvatsko gospodarstvo od 2009., označen je početak dugogodišnje recesije koja se najviše osjetila u građevinarstvu. Broj završenih stanova u Hrvatskoj je od 2007. do 2014. pao za nevjerojatnih 70 posto: s 25.609 završenih stanova 2007. na samo 7.805 stanova 2014. godine. Iako je hrvatsko gospodarstvo započelo s novom fazom rasta 2015., stambena izgradnja u početku nije ni vodila ni slijedila oporavak: u Hrvatskoj se pune tri godine – od 2014. do 2016. – u prosjeku gradilo manje od 8 tisuća stanova godišnje. Tek od 2017. započela je faza oporavka stanogradnje koja traje do danas. U 2025. završeno je 18.338 stanova, što je 10,1 posto više nego 2024. i najviše od 2008. godine (Slika 19). Ipak, to je i dalje 28 posto manje nego na vrhuncu prethodnog ciklusa 2007.
Kretanje završenih stanova uspoređujemo s brojem stanova za koje su izdane građevinske dozvole. Taj podatak objavljuje se ažurnije, a završene stanove najavljuje s pomakom od (u prosjeku) godinu do dvije dana.
Slika 19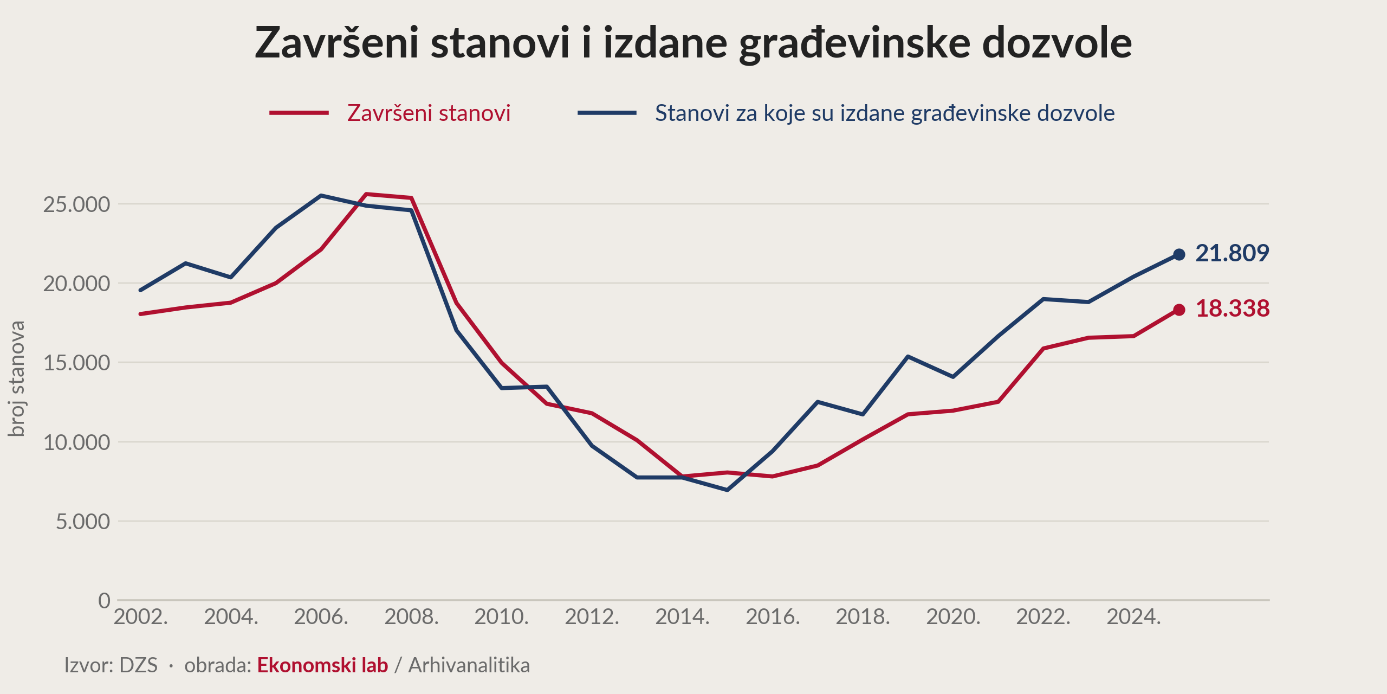
U 2025. izdane su dozvole za 21.809 stanova, 6,9 posto više nego godinu ranije. No u prvih sedam mjeseci 2026. izdane su dozvole za 10.439 stanova, 12,9 posto manje nego u istom razdoblju 2025. Taj pad ipak treba oprezno tumačiti. U rujnu 2025. zabilježen je izniman skok: izdane su dozvole za 3.807 stanova, više nego dvostruko više nego u rujnu 2024. Zahtjevi su se gomilali uoči izmjena zagrebačkog Generalnog urbanističkog plana, pa je dio projekata koji bi inače ušli u postupak tijekom 2026. vjerojatno ubrzan i dozvolu je dobio ranije. Usto, prema komentarima projektanata, sustav e-Dozvola početkom godine neko vrijeme nije funkcionirao kako treba zbog prilagodbi softvera. To bi moglo objasniti iznimno slab siječanj, u kojem su izdane dozvole za samo 698 stanova, upola manje nego godinu ranije. Zato zasad ne možemo biti sigurni da je pad broja stanova u izdanim dozvolama signal preokreta u stanogradnji.
U izdanju Nekretninskog pulsa iz srpnja, dok statistika završenih stanova za 2025. još nije bila objavljena, broj završenih stanova u 2025. godini procijenili smo na nešto više od 18 tisuća. Službeni podatak koji je izašao krajem rujna (18.338) od te je procjene odstupio za manje od 2 posto. Procjenu za 2026. u ovom izdanju temeljimo na prosjeku šest jednostavnih modela koji broj završenih stanova procjenjuju iz broja stanova u dozvolama izdanima u prethodne dvije godine. Provjera na podacima od 2012. pokazuje da je takav prosjek točniji od bilo kojeg modela pojedinačno. Prema toj procjeni, u 2026. moglo bi biti završeno oko 19.500 stanova, uz raspon od otprilike 18.000 do 21.000 (Slika 20). Ako se procjena ostvari, 2026. bit će godina s najviše završenih stanova od 2008., oko 6 posto više nego 2025., ali to će i dalje biti oko 24 posto ispod vrhunca prethodnog ciklusa. I ovaj nalaz nas vraća na pitanje koje se provlači kroz cijeli izvještaj: što ograničava ponudu?
Slika 20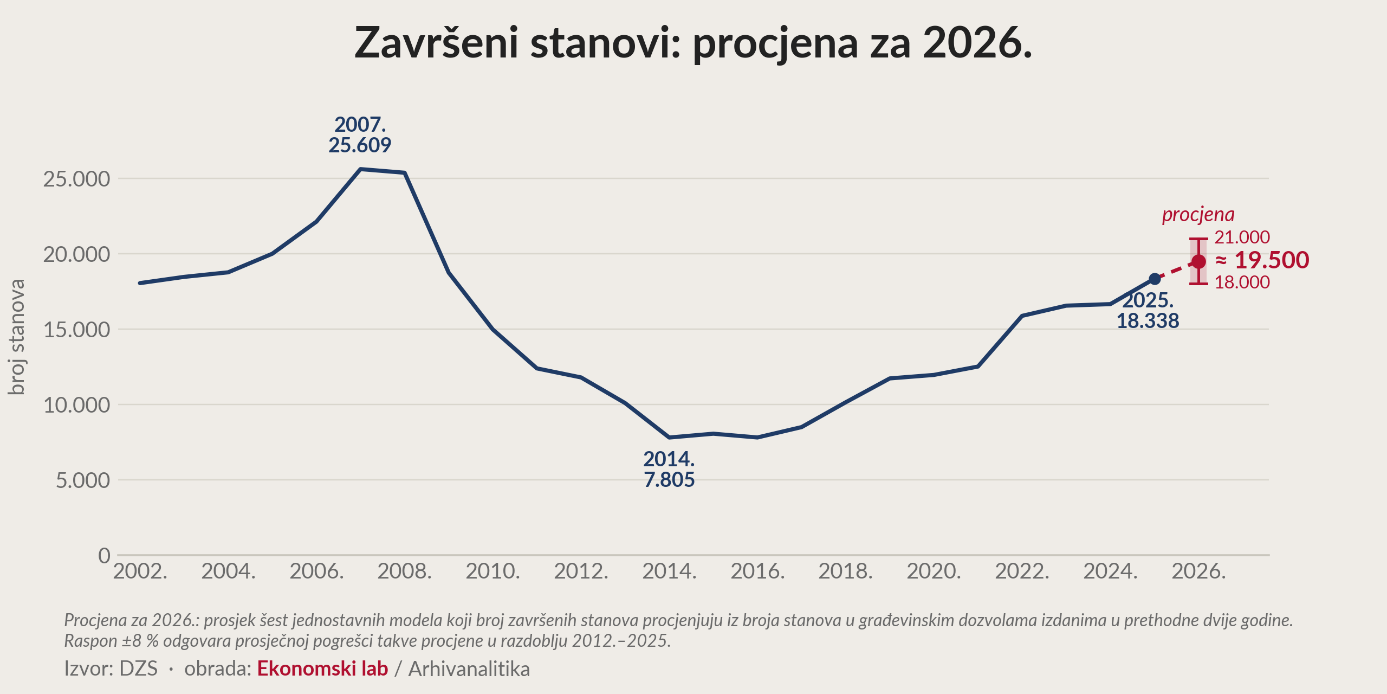
Stalno se vraćamo na problem nedostatne nove ponude, nabrajamo razne moguće čimbenike (nedovoljno ambiciozni prostorni planovi i spor razvoj urbane infrastrukture te nedostatak zemljišta, administrativni troškovi i trajanje dobivanja dozvola i sl.), no dojam je da nedostaju mjere i čvrsti argumenti. Stoga podsjećamo na nalaz iz sustava mjerenja poslovne klime B-Ready Svjetske banke za 2024. godinu. Svjetska banka je izmjerila ne samo prosječno trajanje razdoblja za dobivanje dozvola nego i trajanje pojedinih faza administrativnog postupka te usporedbe među hrvatskim gradovima. Prikaz podataka nije upečatljiv bez vjerodostojnih međunarodnih usporedbi (koje nisu dovršene jer B-Ready još nije objavljen za sve važne zemlje), no već sama slika usporedbe za hrvatske gradove govori više od riječi: osim što su razlike veoma velike, neobično je dugotrajno razdoblje nakon dovršetka gradnje za tehnički pregled i dobivanje uporabne dozvole (Slika 21).
Slika 21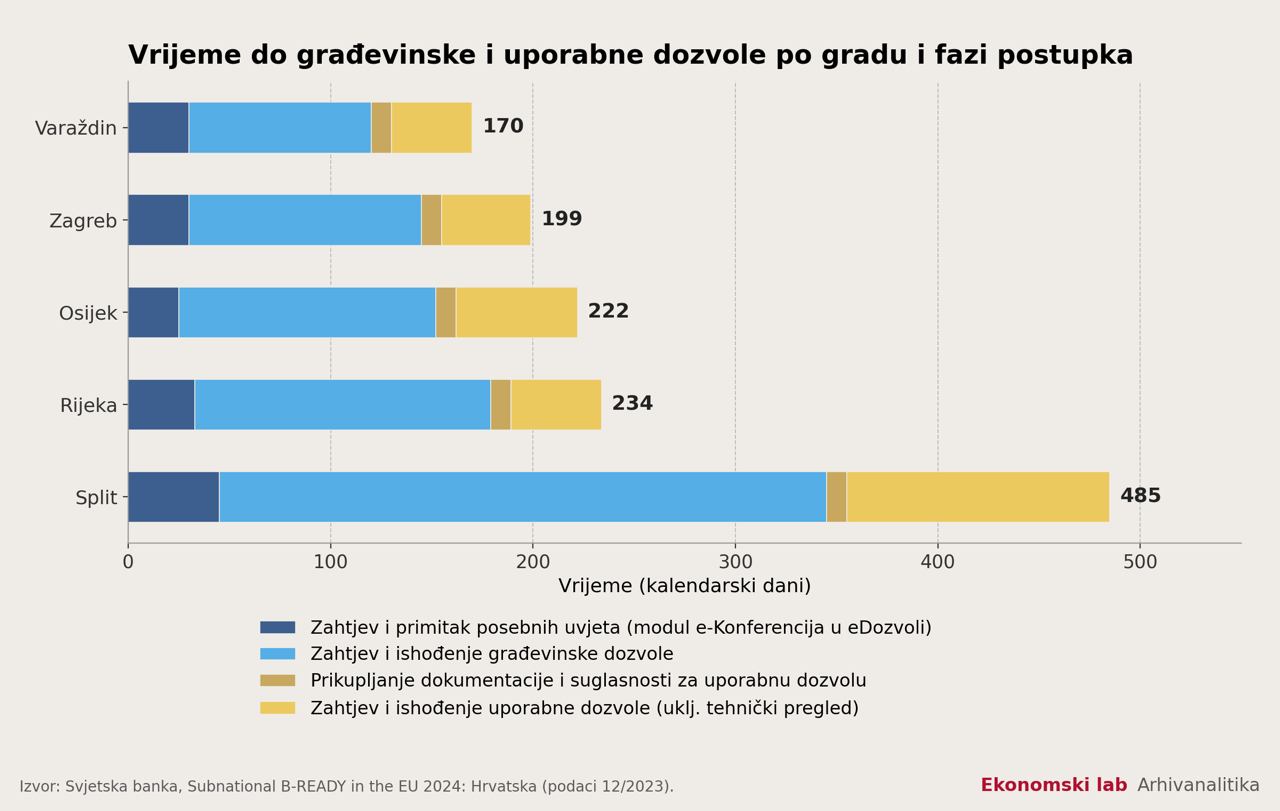
Promijenila se i struktura onoga što se gradi (Slika 22). Prije Velike financijske krize, udio manjih stanova bio je osjetno veći: 2007. jednosobni su stanovi činili 12,8 posto svih završenih stanova. Njihov je udjel u 2025. pao na 8 posto. Istodobno je udio trosobnih povećan s 28,3 na 30,8 posto, a četverosobnih stanova s 15,8 na 19,4 posto. Dvosobni i trosobni stanovi danas čine gotovo dvije trećine nove ponude (63 posto). Upravo su ovi stanovi zajedno s jednosobnima nosili rast završenih stanova u 2025.: broj završenih dvosobnih stanova porastao je za 21 posto, jednosobnih za 24 posto, a trosobnih za 10 posto. Broj četverosobnih i većih stanova blago se smanjio. Od dna ciklusa 2014., broj završenih trosobnih stanova se utrostručio, a broj stanova s pet i više soba povećao se samo za trećinu.
Slika 22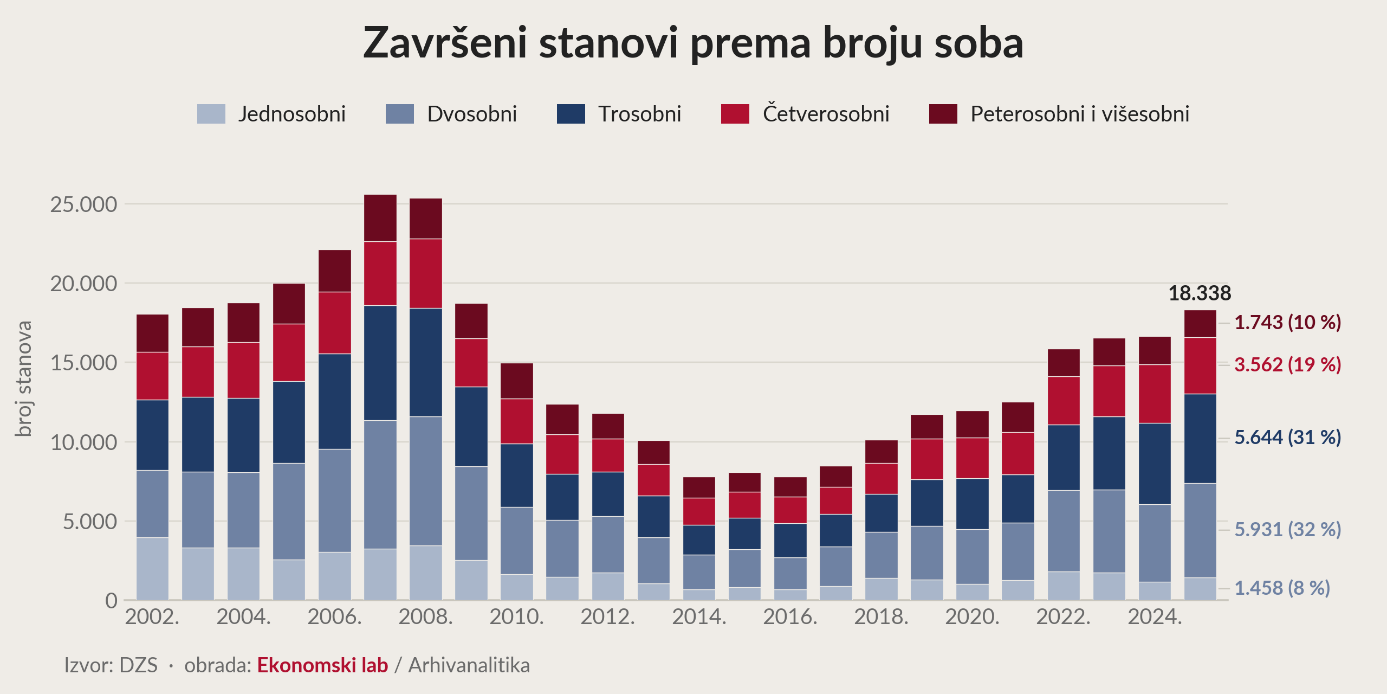
Rast stanogradnje nije ravnomjerno raspoređen u Hrvatskoj. U apsolutnom broju i dalje prednjači Grad Zagreb s 3.736 završenih stanova u 2025., a slijede Zadarska (2.829), Splitsko-dalmatinska (2.532) i Istarska županija (2.149). Apsolutni brojevi skrivaju velike razlike u veličini županija. Zato smo, u ovom broju Nekretninskog pulsa, broj izgrađenih stanova stavili u odnos s brojem stanovnika (Slika 23). Na razini Hrvatske, u 2025. izgrađeno je 4,7 novih stanova na 1.000 stanovnika. Zadarska županija sa 17,1 stanom na 1.000 stanovnika gradi 3,6 puta više od nacionalnog prosjeka, a slijede Istarska (10,5) i Ličko-senjska (6,9). Grad Zagreb je, unatoč najvećem apsolutnom broju, oko prosjeka (4,8). Na začelju su slavonske i podravske županije: u Virovitičko-podravskoj, Vukovarsko-srijemskoj i Požeško-slavonskoj izgradi se jedva jedan stan na 1.000 stanovnika godišnje.
Budući da pojedini veći projekti u manjim županijama mogu znatno pomaknuti rezultat jedne godine, na desnom panelu Slike 23 prikazan je i godišnji prosjek za posljednje tri godine (2023.–2025.). Poredak se ne mijenja bitno: vrh i dno ljestvice ostaju isti, a Zadarska je i u trogodišnjem prosjeku sa 16 stanova na 1.000 stanovnika daleko ispred svih ostalih. Najveći je pomak kod Šibensko-kninske županije: 2025. bila je ispodprosječna, ali u trogodišnjem prosjeku zauzima peto mjesto zahvaljujući snažnoj izgradnji u 2023.
Slika 23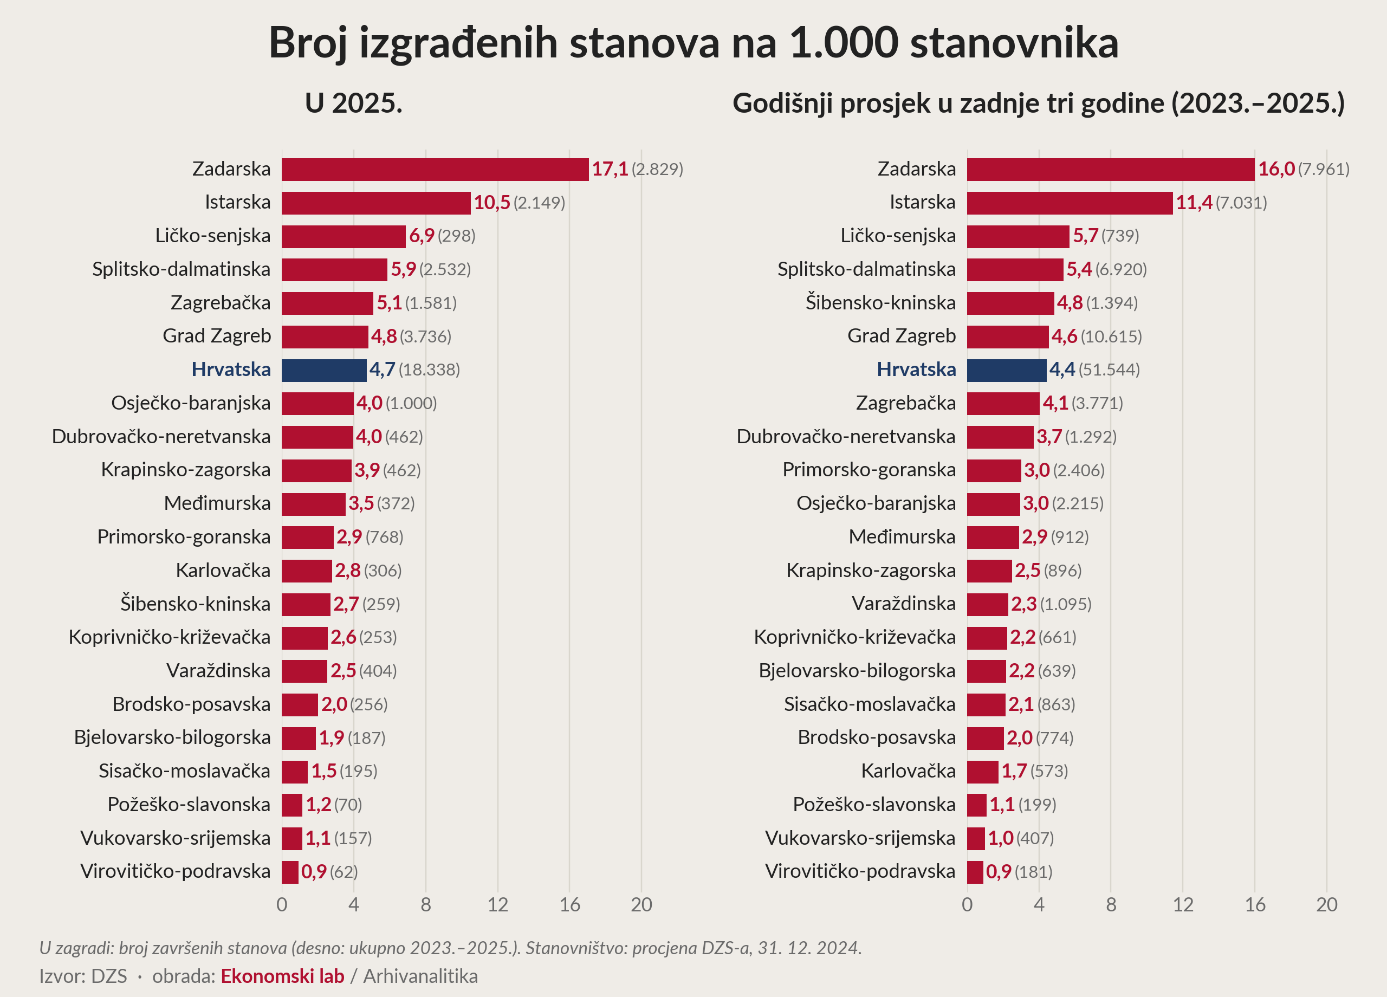
Višegodišnji trendovi potvrđuju zaključke iz srpanjskog Nekretninskog pulsa: u Gradu Zagrebu je u 2025. izgrađeno tek 42 posto stanova u odnosu na vrhunac iz 2007. Zagrebačko tržište i dalje trpi pritisak nedostatka ponude. Ipak, broj stanova za koje su u Zagrebu izdane građevinske dozvole u 2025. porastao je za 83 posto, na 4.818, što je najviše od 2008. godine. To bi u sljedećim godinama moglo donekle ublažiti nedostatak ponude u glavnom gradu. U Zadarskoj županiji gradi se pak dvostruko više stanova nego na vrhuncu prethodnog ciklusa, a Istarska je također premašila prijašnje vrhunce. Splitsko-dalmatinska županija se vrhuncu iz 2007. približila na manje od 10 posto. Tablični podaci za sve županije nalaze se u prilogu na kraju dokumenta: Tablica A prikazuje završene stanove za razdoblje od 2002. do 2025., a Tablica B broj stanova za koje su izdane građevinske dozvole.
Građevinarstvo: vrhunac ciklusa?
Indeks obujma građevinskih radova u Europskoj uniji i dalje stagnira: u prvih sedam mjeseci 2026. bio je 1,3 posto niži nego u istom razdoblju 2025. Građevinarstvo u Hrvatskoj i dalje se kreće u suprotnom smjeru: realna proizvodnja u hrvatskom građevinarstvu u srpnju 2026. bila je za oko 39 posto iznad prosjeka 2021. godine kada je Hrvatska sustigla europski indeks nakon duge krize. U prvih sedam mjeseci 2026. godine aktivnost u Hrvatskoj bila je za 3,0 posto veća nego u istom razdoblju prošle godine (srpanj na srpanj: 2,6 posto). Pri tome krivulja građevinske proizvodnje nastavlja poprimati S-oblik koji smo objasnili u Nekretninskom pulsu br. 2 iz srpnja: rast se nastavlja, ali sporije nego 2023.–2025., kada su godišnje stope rasta bile veće (Slika 24).[4]
Slika 24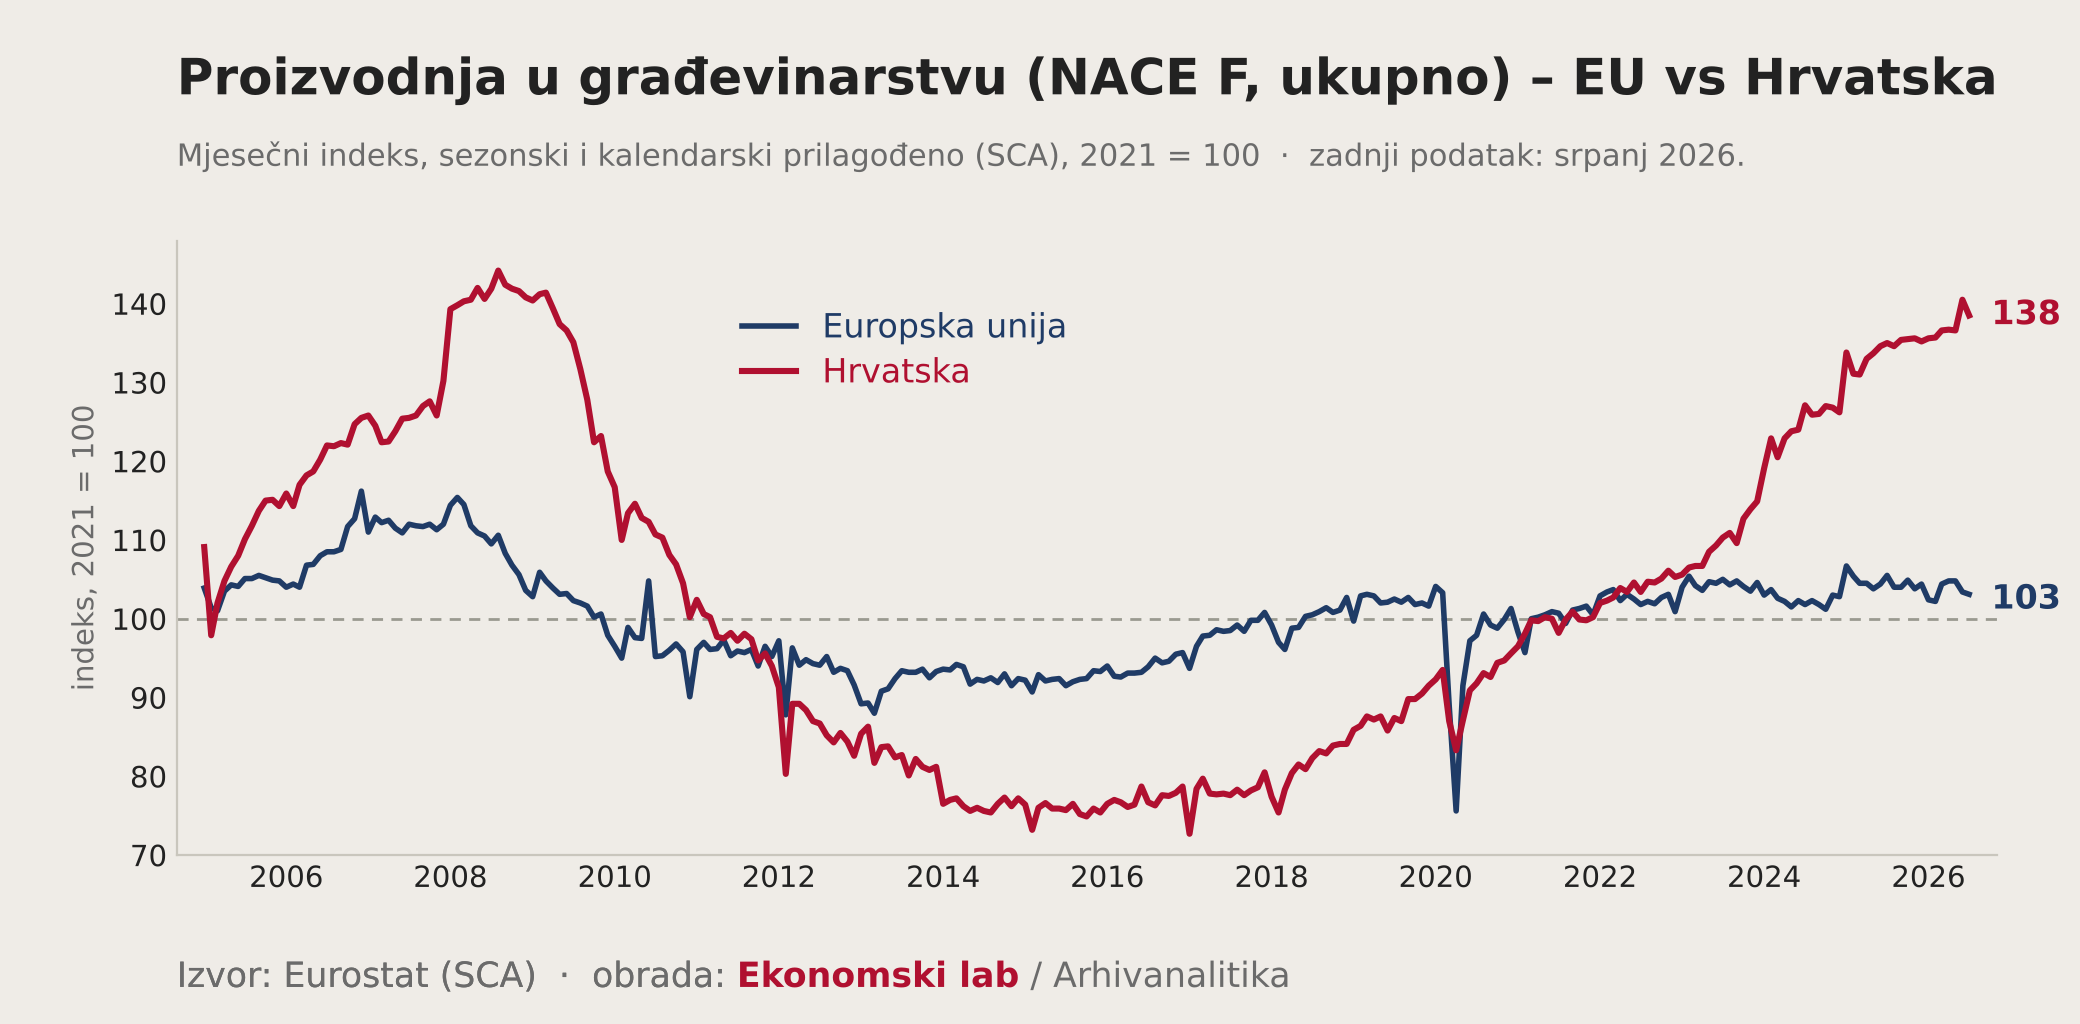
Udjel građevinarstva u bruto dodanoj vrijednosti (BDV) hrvatskog gospodarstva u 2025. godini iznosio je 8,0 posto, čime je nadmašen raniji vrhunac iz 2008. (7,8 posto). Prema tom pokazatelju, Hrvatska je treća u Europskoj uniji iza Rumunjske (9,6 posto) i Slovačke (8,6 posto), dok je prosjek EU 5,6 posto (Slika 25). To je dodatan indikator cikličkog vrhunca; otvara se ključno pitanje koje pratimo kroz ovu publikaciju: može li se aktualni ciklički intenzitet održati i potrajati, ili od 2027. slijedi ciklička korekcija? Ako slijedi korekcija, kakva bi po svom intenzitetu, karakteru i prostornom rasporedu mogla biti?
Slika 25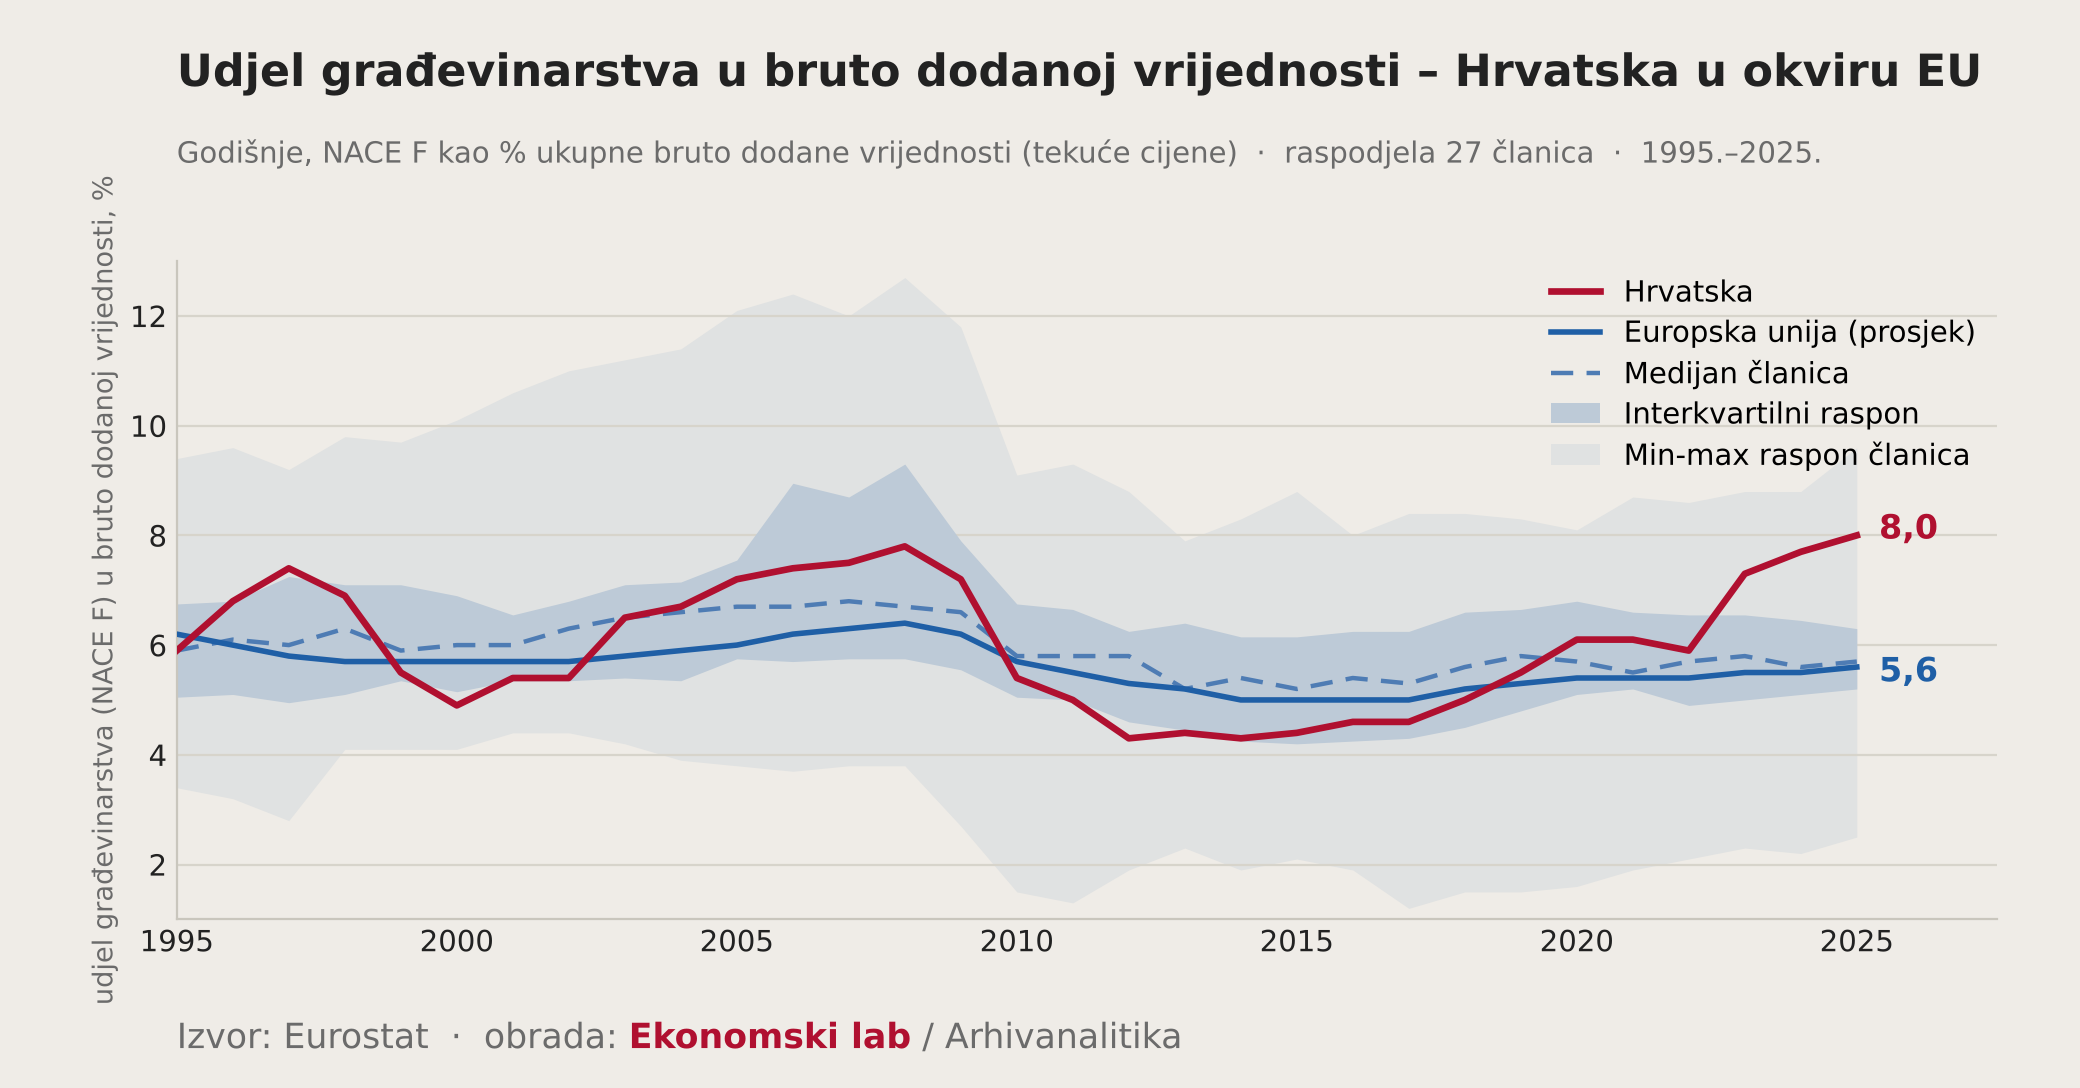
Pet razloga zbog kojih se aktualni građevinski ciklus razlikuje od ciklusa 2003.–2008. su: (1) manja zasićenost tržišta ponudom novih nekretnina, (2) financiranje velikog dijela izgradnje vlasničkim kapitalom i bespovratnim europskim sredstvima umjesto dugom, (3) značajno veća financijska priuštivost stambenih nekretnina nego 2008., (4) općenito veća financijska stabilnost (stopa nenaplativih stambenih kredita trenutačno iznosi 1,40 % i najniža je u povijesti) i (5) šira lepeza stabilizacijskih instrumenata države, od financijskih instrumenata raspoloživih unutar europodručja i znatno nižih kamatnih stopa nakon integracije s europskim financijskim tržištem preko europskih sredstava do najavljenih novih programa stambene izgradnje i povećanja priuštivosti stambenih nekretnina u okviru sljedećeg višegodišnjeg financijskog okvira Europske unije.
Ovih pet čimbenika uz seljenje resursa iz nestambenog dijela zgradarstva u izgradnju stambenih nekretnina otvara perspektivu produženog trajanja građevinskog ciklusa u segmentu stambene izgradnje. Takva se mogućnost vidi i iz kretanja indikatora korisne površine iz novih građevinskih dozvola za sve zgrade – stambene i nestambene: korisna površina iz novih dozvola iznosila je 2025. oko 0,88 m² po stanovniku, što je manje od 0,98 m² u 2024. (lijevi panel Slike 26), no korisna površina iz dozvola samo za stambene zgrade nastavila je rasti – na 0,59 m² po stanovniku s 0,57 m² u 2024. Pad površine dozvola za nestambene zgrade posljedica je slabljenja potražnje na strani državnih i drugih nestambenih investicija, ponajprije zbog privođenja kraju obnove nakon potresa i projekata iz Nacionalnog plana oporavka i otpornosti.
S 0,59 m² po stanovniku korisne površine novih dozvola samo za stambene zgrade u 2025., Hrvatska je relativno visoko u europskoj usporedbi – blizu gornje granice interkvartilnog raspona država članica EU (0,62 m²), osjetno iznad prosjeka EU od 0,38 m² (desni panel Slike 26).[5] Međutim, taj položaj sam po sebi ne predstavlja indikator pregrijanosti tržišta: rub gornjeg interkvartilnog raspona znači da je indikator četvornih metara iz dozvola još uvijek niži nego u 25 posto država članica EU, a položaj znatno iznad europskog prosjeka više je indikator zamrznutosti europskog tržišta nego pregrijanosti hrvatskoga.
Slika 26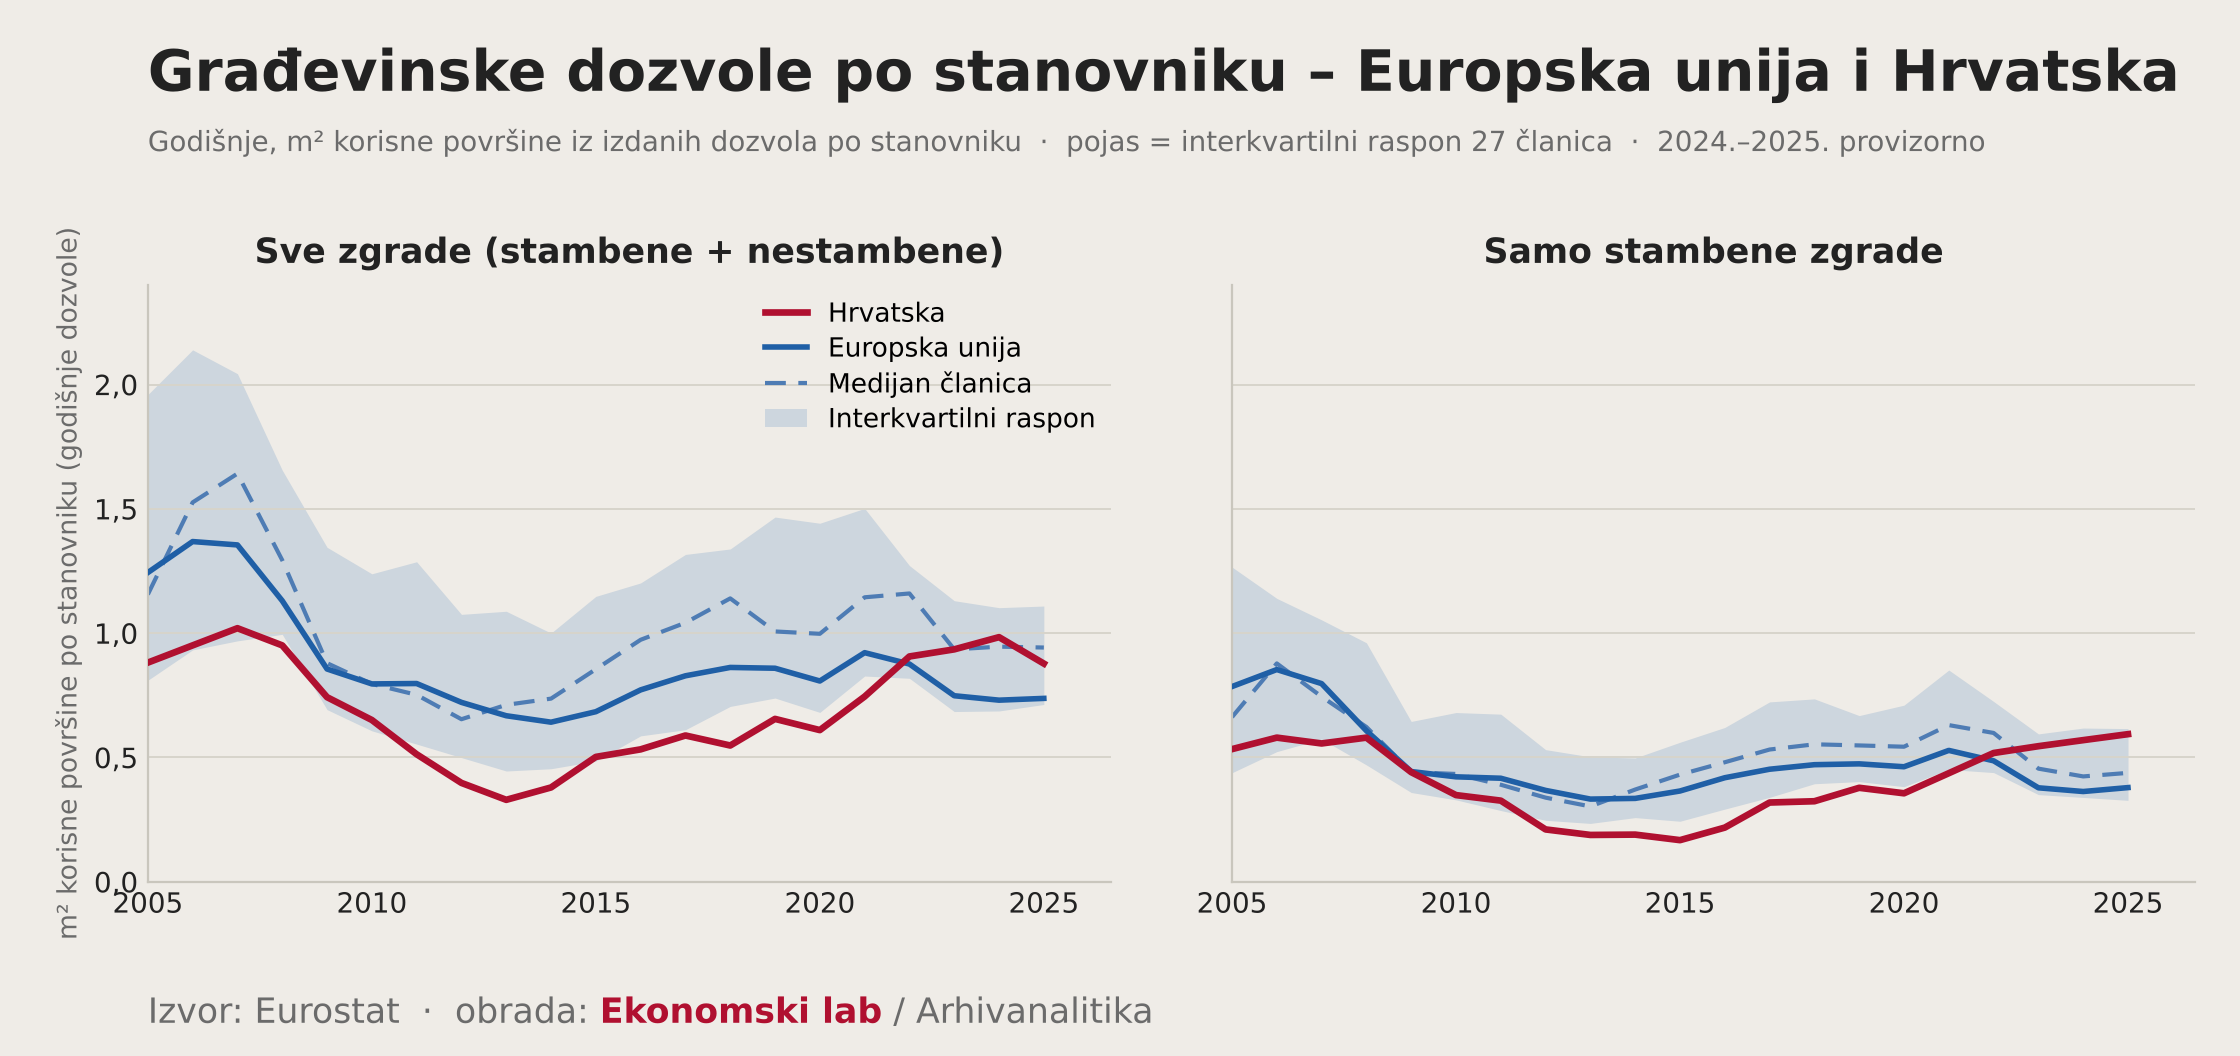
Ipak, frekventniji mjesečni podaci za 2026. godinu ukazuju na umjereno usporavanje potražnje za novim dozvolama. Ako bi se takav kratkoročni trend nastavio, mogao bi se tumačiti kao znak hlađenja tržišta. Podaci o dozvolama za svibanj, lipanj i srpanj 2026. pokazuju da se korisna površina stanova u izdanim dozvolama kretala oko 140–145 tisuća m² mjesečno. U prvih sedam mjeseci 2026. ukupno govorimo o 980,7 tisuća m² korisne površine stanova, što je 13,6 posto manje nego u istom razdoblju 2025. Međutim, ovaj podatak treba tumačiti s velikim oprezom jer 2026. i 2025. nisu izravno usporedive godine: prvo, donošenje novog zagrebačkog GUP-a pomaknulo je potražnju za dozvolama naprijed u vremenu, dok je stara regulativa još bila na snazi, i drugo, nova regulacija izdavanja dozvola dovela je do pomaka i administrativnog zastoja u izdavanju dozvola u prvoj polovici 2026. Bez siječnja, mjeseca na koji je najjače djelovala regulatorna distorzija, pad iznosi manjih 8,9 posto, a godišnja promjena 12-mjesečnog pomičnog prosjeka (desni panel Slike 27) u srpnju je iznosila −4,2 posto.
Slika 27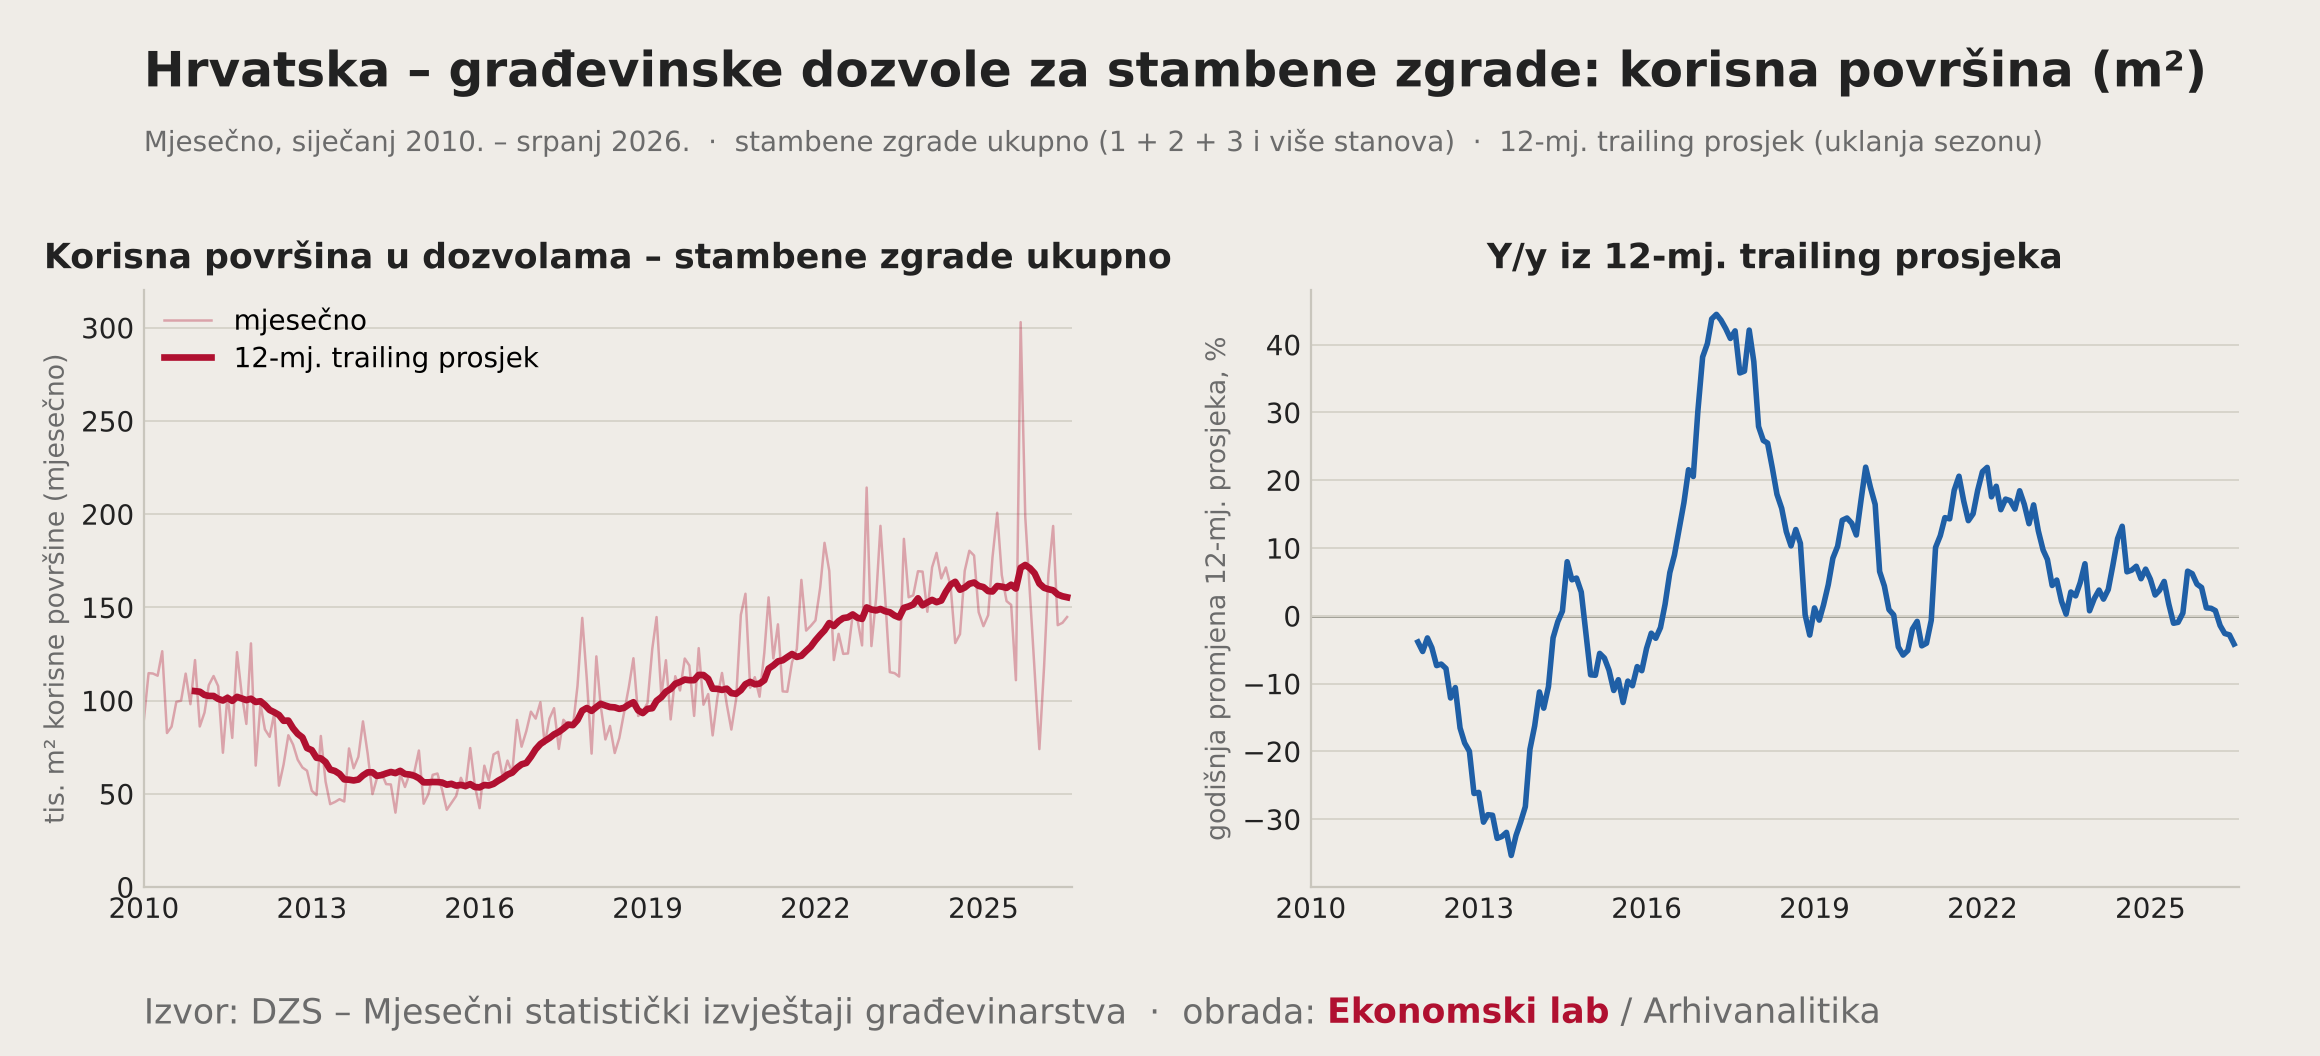
Prema tome, dio pada koji vidimo u statistici dozvola i dalje može biti regulatorne, a ne cikličke prirode. Ipak, trajanje pada kroz više mjeseci upućuje na to da se dotok novih stambenih projekata do faze dozvole smanjuje. Imamo li u vidu regulatornu distorziju koja umanjuje usporedivost statistike dozvola, nameće se zaključak da je o stanju ciklusa bolje suditi na temelju pokazatelja pouzdanja koji se izvode iz anketa poduzetnika i menadžera u građevinskom sektoru. Prikazujemo ih nakon analize građevinske proizvodnje u nastavku.
Korisna površina u novim dozvolama prethodi poslovima u građevinarstvu uz vremenski pomak. Ciklus posla uključuje pet faza: razvoj projekta ⇾ izdavanje dozvole ⇾ ugovaranje radova ⇾ izvedba (izgradnja) ⇾ prodaja. Niz je uvjetan: ugovaranje i prodaja mogu započeti i ranije, no izdavanje dozvola u pravilu prethodi ugovaranju i pojavi nove nekretnine u funkciji.
Realna vrijednost izvršenih radova na zgradama nastavila je rasti: pomični prosjek četiri tromjesečja u drugom tromjesečju 2026. iznosio je 502 milijuna eura u stalnim cijenama 2021., što je 6,3 posto više nego godinu ranije. Međutim, realna vrijednost novih narudžbi za zgrade dosegnula je vrhunac u trećem tromjesečju 2025. (651 milijun eura) i od tada se smanjuje. U drugom tromjesečju 2026. bila je za 2,6 posto manja nego godinu ranije, što je prva negativna godišnja stopa promjene od 2021. (Slika 28). Omjer novih narudžbi i izvršenih radova smanjio se s 1,35 na vrhuncu narudžbi na 1,23. Radovi su rasli jer se izvodio ranije ugovoreni posao, no novih ugovora pristiže manje nego prije godinu dana, što hladi sektorsku napetost. Ipak, nema naznake naglog preokreta jer je omjer i dalje veći od jedan. Tek ako bi se taj trend nastavio (ako bi se omjer nastavio oštro spuštati), rast izvršenih radova trebao bi znatno usporiti kako se zaliha ugovorenog posla bude trošila. Naglašavamo da naši ekonometrijski testovi ne potvrđuju da narudžbe prognoziraju radove: obje serije dijele zajednički ciklus pa je prije riječ o pokazatelju stanja zalihe posla nego o prognozi.[6]
Slika 28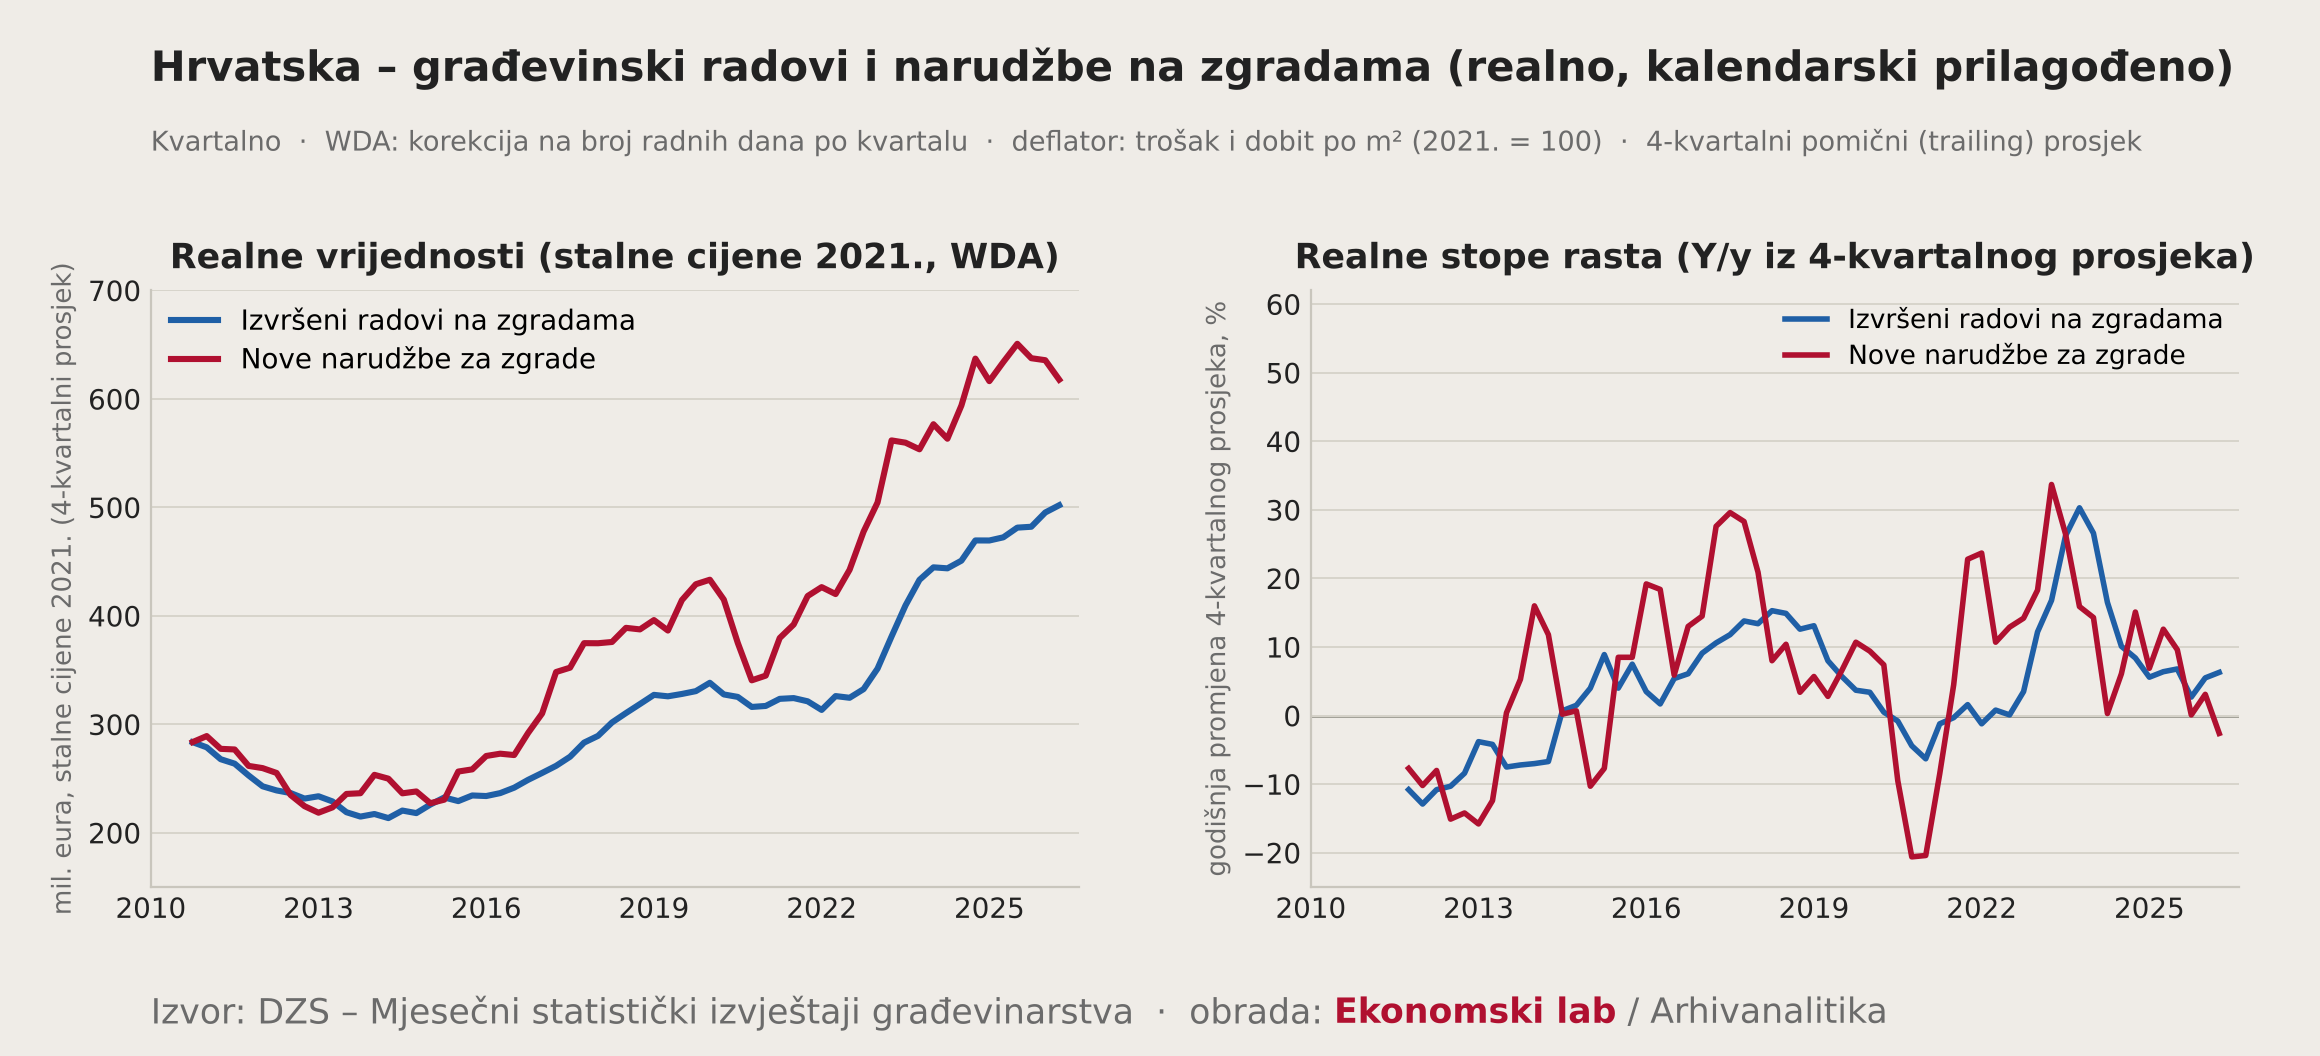
Na Slici 29 prikazane su godišnje vrijednosti korisne površine stambenih zgrada u izdanim dozvolama i u završenim zgradama. U rujnu je objavljen podatak za 2025.: završene stambene zgrade imale su 2,26 milijuna m² korisne površine što je 6,7 posto više nego 2024. Prognostički model na bazi kvadrata koji smo predstavili u prošlom broju za 2025. davao je prognozu outputa 2,32 milijuna m², što je pogreška oko 3 posto – unutar uobičajenog intervala procjene. Ovo je sličan rezultat kao kod prognostičkog modela na bazi broja izgrađenih stanova koji je predstavljen u prethodnom poglavlju.
Prognostički model[7] koji je dobro prošao kroz prvi test počiva na jednostavnom odnosu: korisna površina završenih zgrada u nekoj godini ovisi o korisnoj površini iz dozvola izdanih godinu ranije. S obzirom na to da su dozvole u 2025. bile visoke, za 2026. procjenjujemo oko 2,4 milijuna m² završenih stambenih zgrada (80-postotni raspon pouzdanosti daje prognozu u intervalu 2,2–2,7 milijuna kvadrata outputa). Za 2027. pretpostavljamo da će se dozvole u ovoj godini kretati prema dosadašnjem mjesečnom obrascu, tj. da će biti oko 8 posto manje nego 2025. Uz tu pretpostavku, završena izgradnja 2027. smanjila bi se na oko 2,24 milijuna m² (80-postotni interval pouzdanosti 2,0–2,5 milijuna kvadrata), što odgovara proizvodnji stanova iz 2025. godine. To je malo ispod procjene na bazi broja novih stambenih nekretnina, no intervalna procjena također dopušta mogućnost nastavka rasta u sljedećoj godini. Za 2028. središnja procjena iznosi 2,4 milijuna m², no raspon čak i za nisku 80-postotnu pouzdanost (1,9–3,1 milijuna) toliko je širok da ne dopušta zaključak o smjeru. Sveukupno, modeli pokazuju da bi se ovaj ciklus, uz manje oscilacije, mogao održati bez naglog preokreta prema dolje. Na takvu mogućnost ukazuju indikatori pouzdanja i potražnje koje ćemo prikazati u nastavku, kao i činjenica da je output završenih zgrada i dalje osjetno niži nego na vrhuncu prethodnog ciklusa.
Slika 29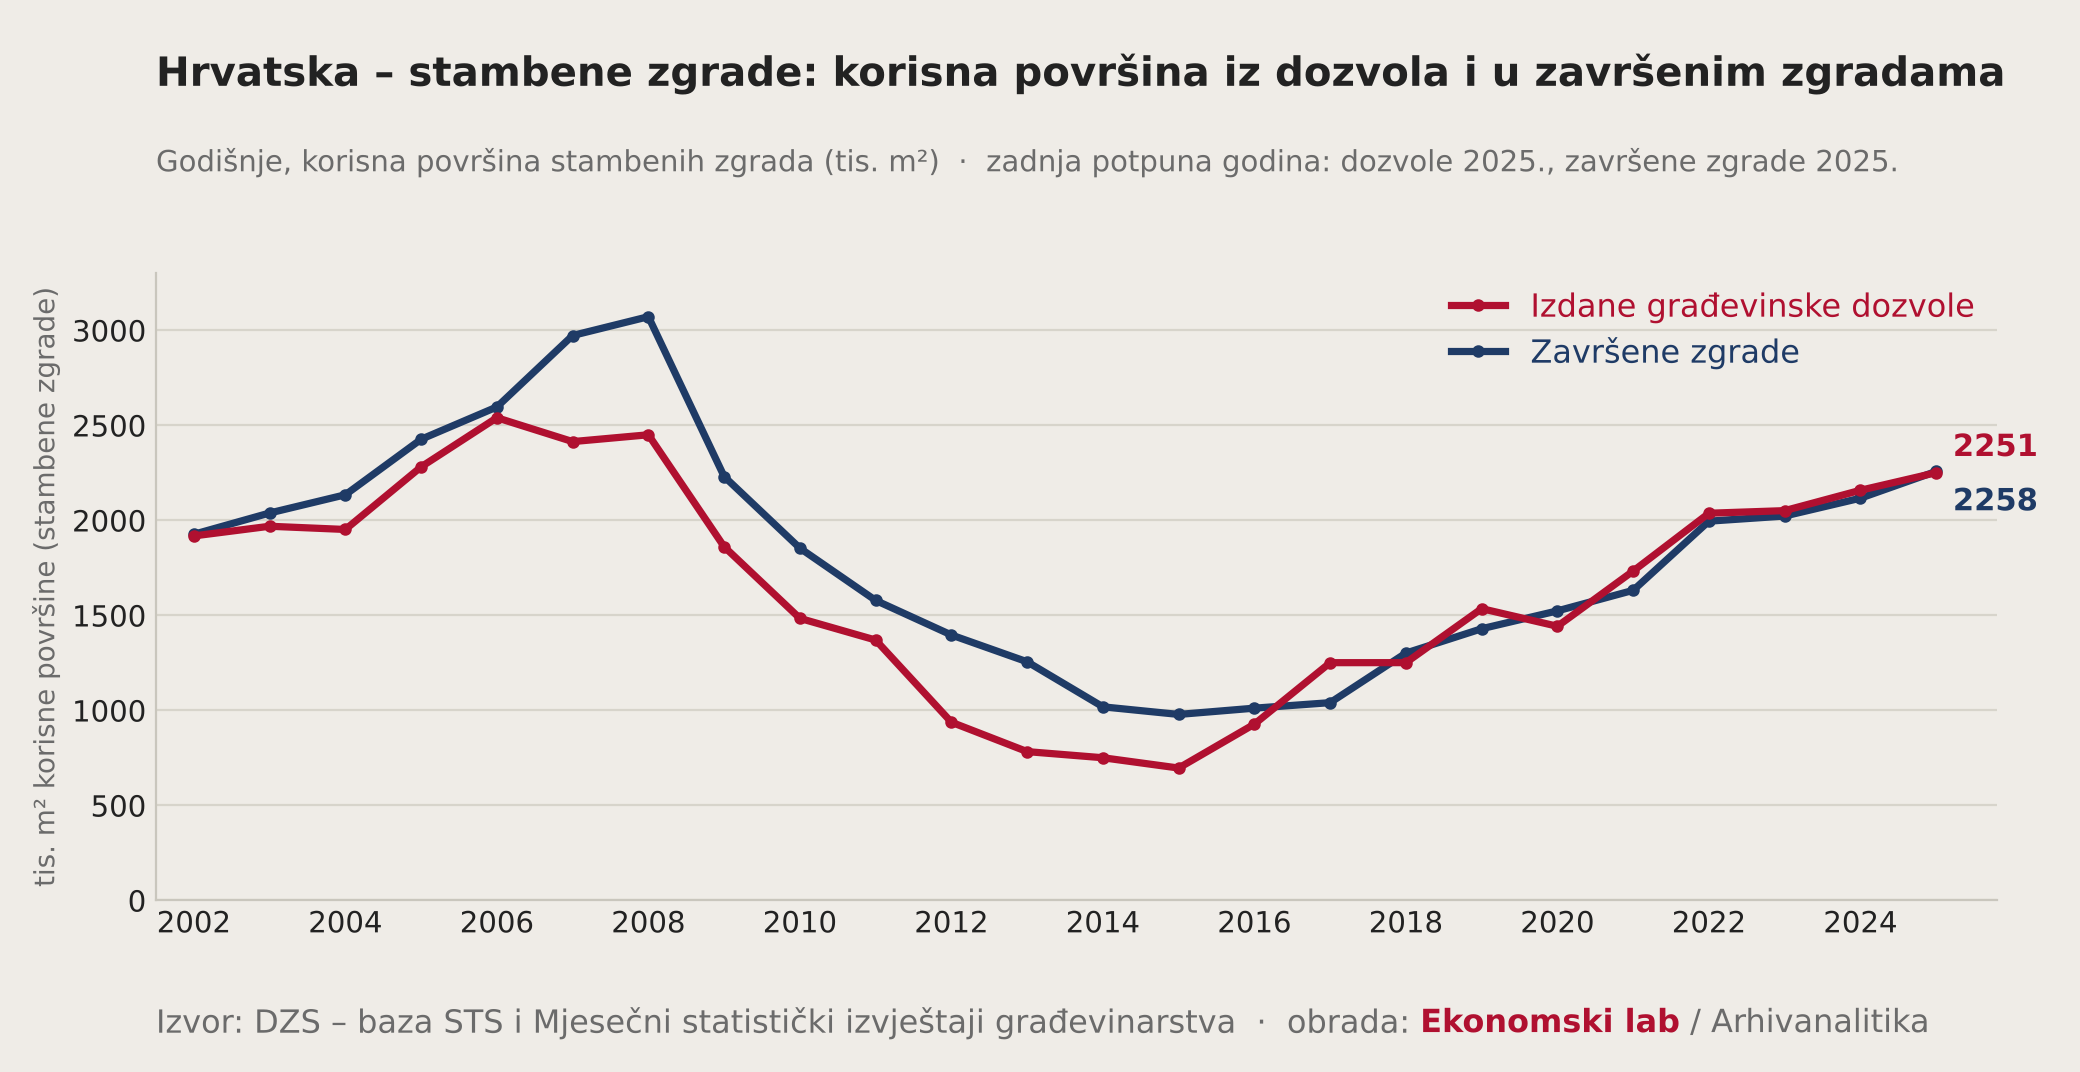
Fizički pokazatelji stambene izgradnje još uvijek su daleko od vrhunca prethodnog ciklusa: završene stambene zgrade 2008. imale su 3,07 milijuna m² korisne površine, a dozvole su vrhunac dosegnule 2006. s 2,54 milijuna m². Vrhunac završenih zgrada nastupio je dvije godine nakon vrhunca dozvola. Analogno, ako je 2025. bila vrh ciklusa dozvola, vrhunac ciklusa završenih zgrada mogao bi biti dostignut 2026. ili 2027. Usto, broj m² korisne površine završenih stambenih zgrada 2025. bio je niži za 26,4 posto od prethodnog cikličkog vrhunca. Čak i ako se broj kvadrata vrlo grubo korigira za pad broja stanovnika u međuvremenu od oko 10 posto, pokazuje se i dalje velik zaostatak outputa za 2008. godinom.
Imamo i snažan indikator održanja ciklusa na strani potražnje. Saldo odgovora ispitanika-građana o namjerama kupnje ili gradnje stana u Hrvatskoj u trećem tromjesečju 2026. iznosio je –67, što je najviša vrijednost u seriji još od 2005. Saldo je uvijek negativan jer većina nema namjeru, pa se gleda samo trend ovog pokazatelja. Hrvatska je ne samo iznad prosjeka EU (–75,9) nego i iznad gornje granice interkvartilnog raspona (–71,0) – i prvi put je u gornjoj četvrtini država članica (lijevi panel Slike 30). Saldo namjera adaptacija i poboljšanja stana (–40) prvi je put od početka serije 2005. iznad prosjeka EU (–45,4). Riječ je o samo jednom tromjesečju u anketi čiji se odgovori jako kolebaju, pa snagu ovog signala treba tumačiti oprezno i potvrditi u narednim brojevima Nekretninskog pulsa.
Slika 30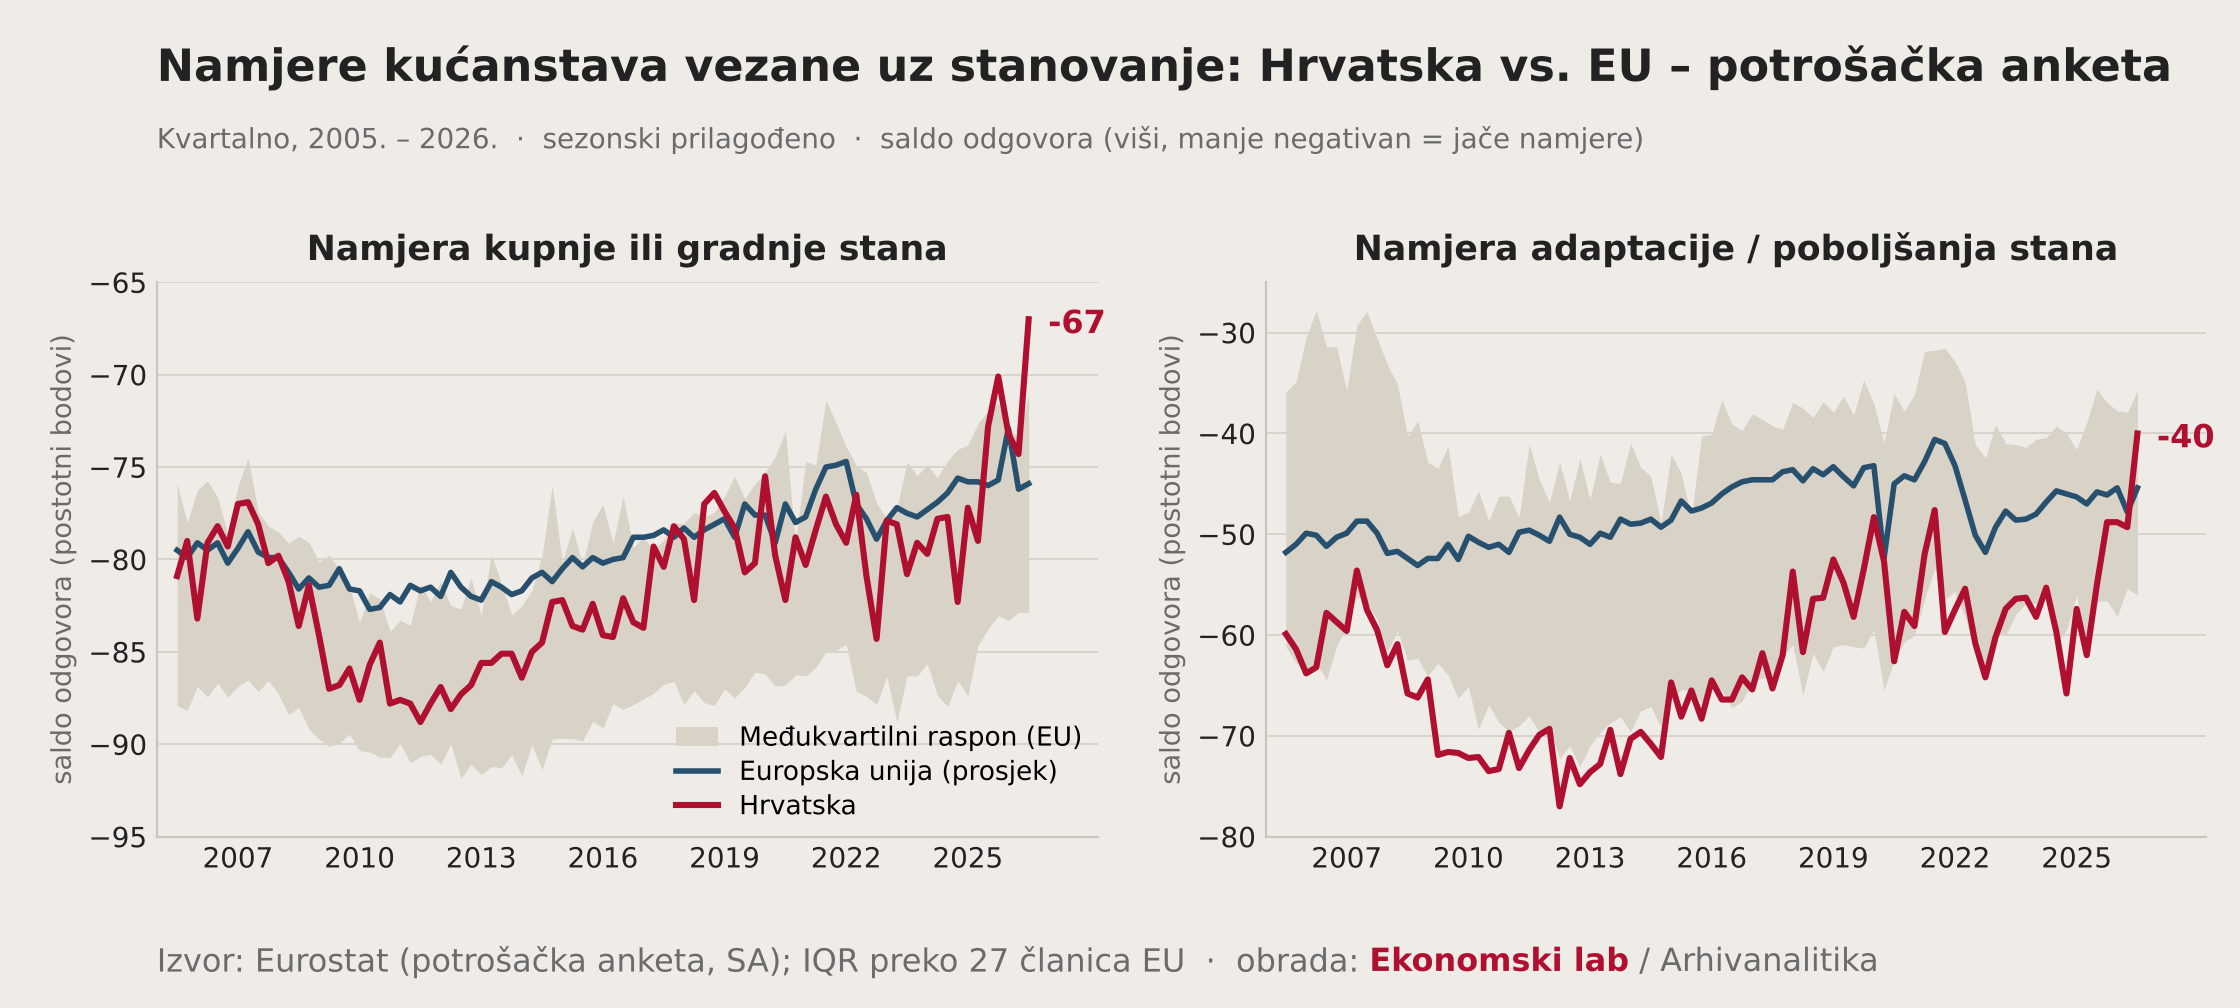
Prikazani pokazatelji namjera odražavaju strukturne, dakle dugoročne čimbenike potražnje koje smo opisali u prošlom broju, a detaljno su objašnjeni i u HUB Analizi iz svibnja ove godine: kasno napuštanje roditeljskog doma (treba očekivati ranije napuštanje doma s rastom životnog standarda), rast zaposlenosti mladih (za što postoji velik prostor jer je stopa zaposlenosti mladih i dalje ispod europskog prosjeka a potražnja za radom je snažna), promjene preferencija u smjeru modernijih načina stanovanja, povratak iseljenika, star i energetski neučinkovit stambeni fond koji zahtijeva obnovu, te niska adekvatnost stambenog prostora. Kombinacija snažnih namjera kupnje i slabijeg dotoka novih projekata znači da bi raskorak (ograničene) ponude i (snažne) potražnje mogao potrajati. To bi moglo odgoditi prijelaz u fazu stagnacije ili cikličke korekcije cijena (što ne znači da rast cijena neće usporiti).
Indikatori pouzdanja iz ankete menadžera u građevinarstvu za rujan 2026. i dalje su bili pozitivni: ukupni indeks pouzdanja 7,5, saldo knjiga narudžbi 3,5, očekivano zapošljavanje 11,6. Pozitivna salda odgovora ispitanika u anketi se, međutim, smanjuju – tromjesečni prosjek ukupnog indeksa iznosio je 5,8 naspram 14,2 godinu ranije, a pad očekivanog zapošljavanja je značajan (Slika 31). Ovi pokazatelji imaju ograničenu prognostičku vrijednost; jedino izglađena (tromjesečna) godišnja promjena očekivanog zapošljavanja ima prognostičku moć za dozvole s pomakom od oko 12 mjeseci. Ta je promjena u rujnu iznosila –13,2 boda, što je najdublji pad od pandemije 2020. Signal je u skladu s padom dozvola i narudžbi te upućuje na to da se slabiji dotok novih projekata može očekivati i u 2027. godini.[8]
Slika 31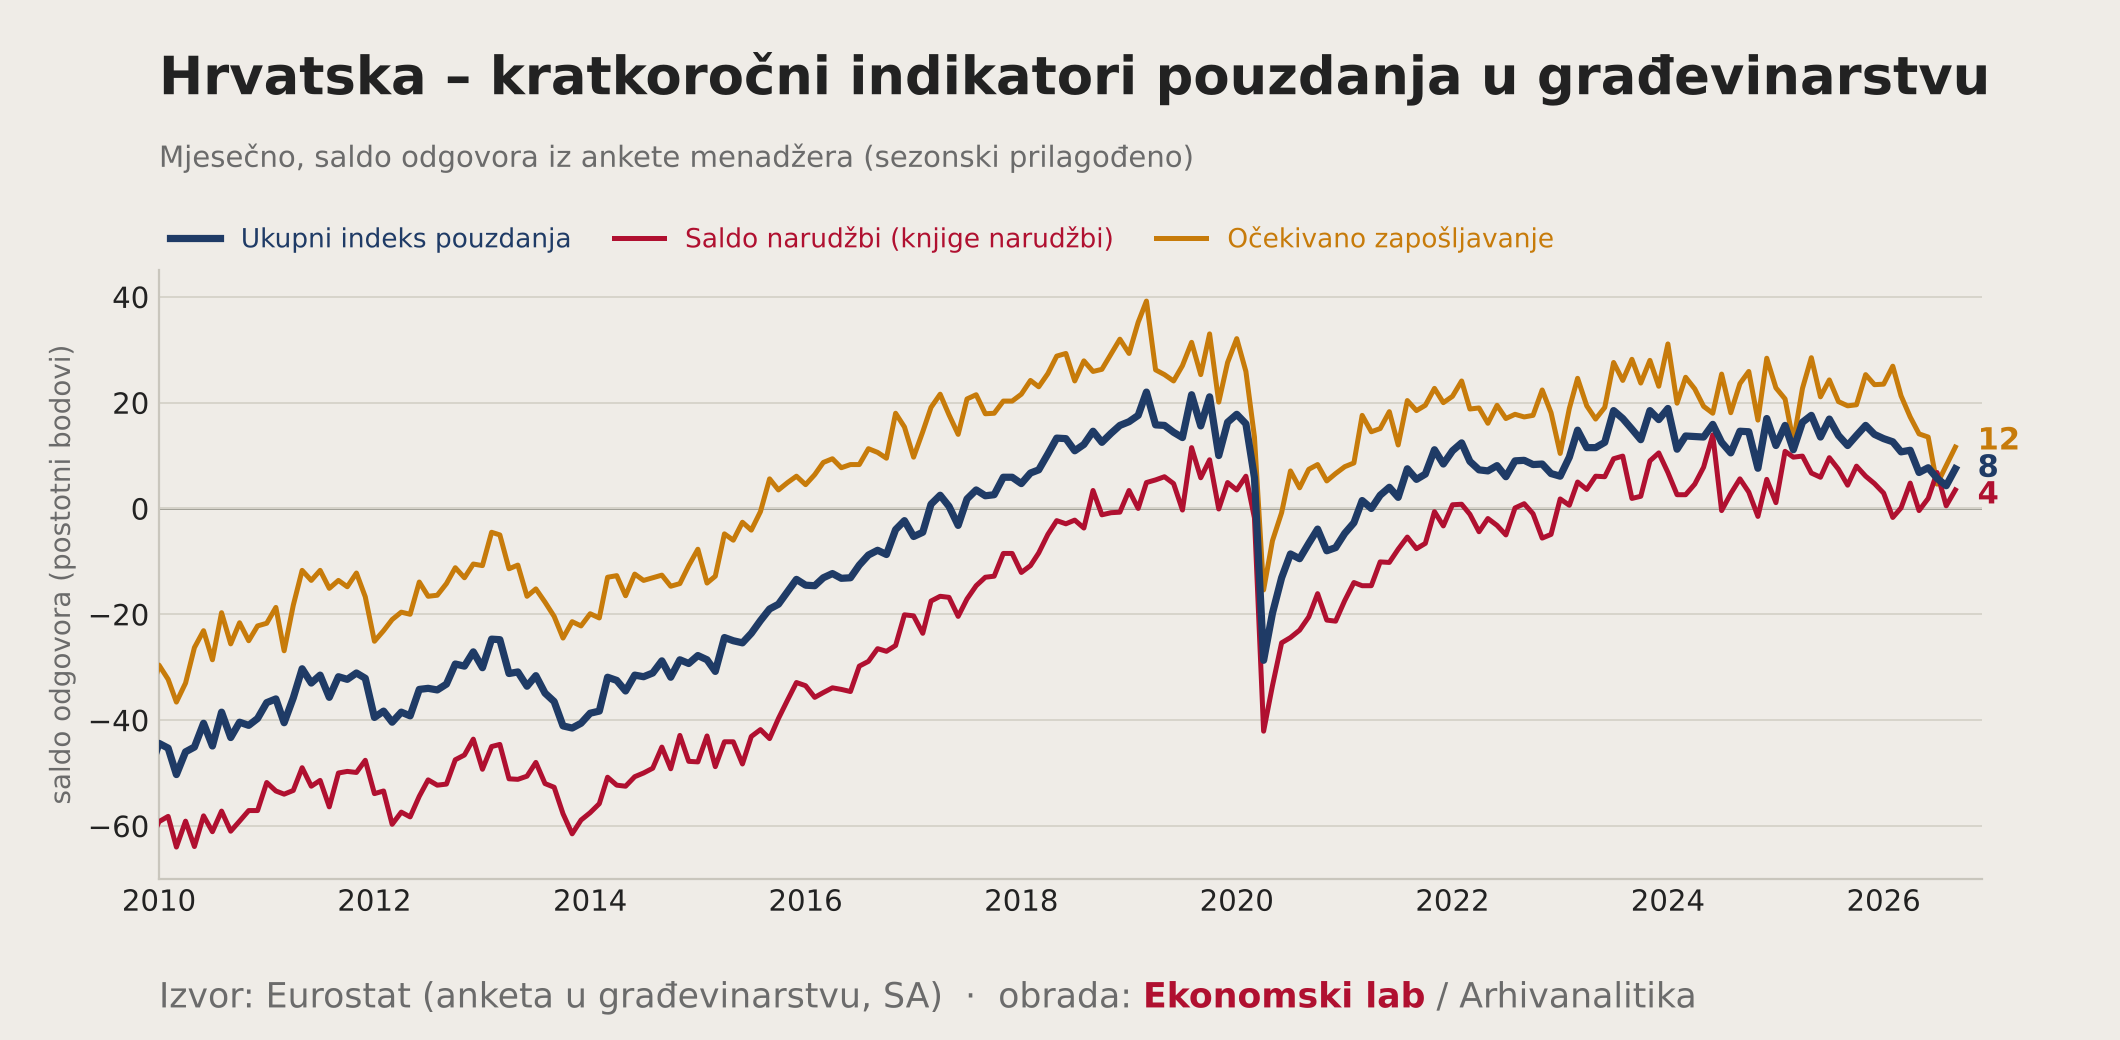
Zaključak analize ciklusa glasi: građevinarstvo je i dalje pri vrhu ciklusa, ali se pojavljuju prvi znakovi hlađenja u fazama posla koje prethode gradnji. Proizvodnja još raste oko 3 posto godišnje, izvršeni radovi na zgradama rastu, a završena stambena izgradnja ove će godine vjerojatno biti visoka jer se izvode projekti odobreni 2024. i 2025. No korisna površina u novim dozvolama u prvih je sedam mjeseci zabilježila pad, realne nove narudžbe prvi put od 2021. bilježe godišnji pad, a pada i očekivano zapošljavanje u građevinarstvu. Istodobno, namjere kućanstava vezane uz kupnju ili gradnju stanova su rekordno snažne u seriji. Hlađenje na strani nove ponude, uz i dalje snažnu potražnju, ne upućuje na naglo ispuhivanje tržišta kao 2009., već na postupno usporavanje aktivnosti uz zadržavanje pritiska na cijene zbog nedostatka ponude.
Glavni faktori potražnje za stambenim nekretninama
- Povijesno niska nezaposlenost, nastavak napetog tržišta rada uz rast realnih plaća; djelovat će i dalje, premda osjetno slabije zbog usporavanja gospodarskog rasta.
- Strukturni faktori rasta potražnje nisu iscrpljeni, naročito povratak iseljenika, stopa rasta zaposlenosti mladih i raniji izlazak iz roditeljskog doma te promjene preferencija – modernije i bolje stanovanje.
- Na transakcijskim računima stanovništva je 34,2 mlrd. €.
- Kamatne stope na stambene kredite u Hrvatskoj niže su od prosjeka europodručja (2,93 % prema 3,43 %) i odnos se vjerojatno neće promijeniti nakon ulaska u blagi uzlazni dio ciklusa kamatnih stopa.
- Realno stanje stambenih kredita je oko 7 posto ispod razine iz 2018.; krediti nisu bili značajni pokretači rasta cijena i prostor za daljnji rast kreditiranja nije iscrpljen.
Iako su demografska kretanja jedan od najvažnijih čimbenika potražnje za stambenim nekretninama u dugom roku (nepovoljni demografski trendovi kojima svjedočimo ne pogoduju dugoročnom rastu cijena nekretnina), u kratkom i srednjem roku važniji su drugi čimbenici potražnje:
- Rast zaposlenosti
- Rast plaća
- Štednja kućanstava u bankama i kamatne stope
- Dostupnost kredita i kamatne stope na stambene kredite
- Državne subvencije
- Potražnja stranih državljana
U posljednjih desetak godina hrvatsko tržište rada bitno se promijenilo. Osim što se stopa nezaposlenosti smanjila s visokih dvoznamenkastih razina na trenutačnih 3,4 posto (podatak za kolovoz 2026.), što je uz lipanjskih 3,3 posto najniža stopa nezaposlenosti ikada, u Hrvatskoj radi i rekordan broj ljudi. Oko polovice rasta broja zaposlenih – koji različiti izvori procjenjuju na oko 250 tisuća više zaposlenih u proteklih deset godina – čine radnici iz trećih zemalja. Za njih pretpostavljamo da su u RH na privremenom radu te se uglavnom ne pojavljuju kao kupci nekretnina iako posredno utječu na tržište preko tržišta najma. Čak i ako isključimo strane radnike, povećanje broja zaposlenih rezultiralo je desecima tisuća novih potencijalnih kupaca nekretnina, u čemu jedan dio predstavlja potražnja iseljenika-povratnika. Hrvatski državljani koji su u zadnjem iseljeničkom valu nakon ulaska u EU emigrirali u razvijenije zemlje proteklih godina vraćaju se u Hrvatsku u sve većem broju. Pored povratnika koji su našli posao u Hrvatskoj, iseljeništvo stvara i povećanu potražnju za nekretninama i adaptacijama/poboljšanjima i prije konačnoga povratka koji se često događa u mirovini.
Slika 32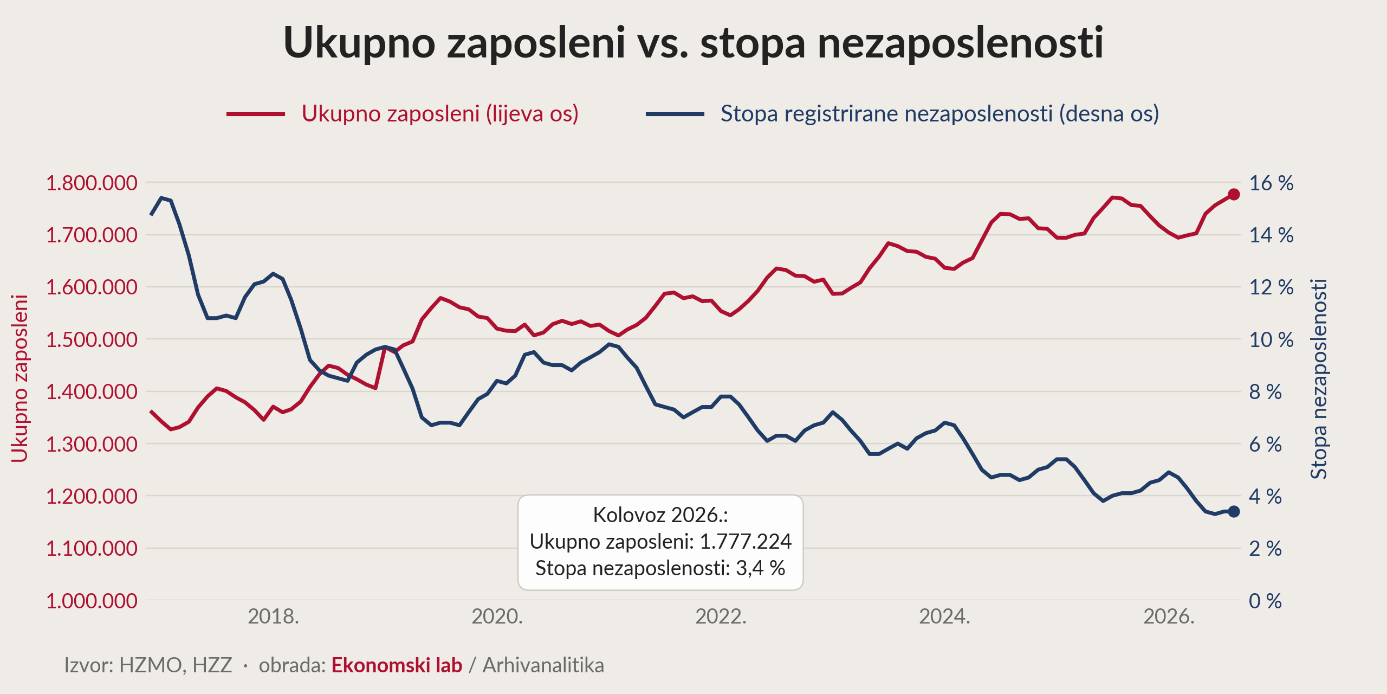
Uz rast broja zaposlenih, rast prosječne plaće najvažniji je faktor rasta potražnje za stambenim nekretninama. Prosječna neto plaća u Hrvatskoj u posljednjih se desetak godina više nego udvostručila u nominalnim iznosima. Realni rast neto plaća, odnosno nominalni rast korigiran za inflaciju, iznosi visokih 48 posto (Slika 33). Praktički istu sliku dobili bismo i da smo prikazali kretanje medijalne neto plaće. Rast plaća u proteklom je razdoblju bio ujednačen na svim razinama, a plaće u nižim decilima ne samo da nisu zaostajale, nego su rasle malo brže od plaća u višim decilima.
Prosječna neto plaća i ove godine osjetno raste: u prvih sedam mjeseci 2026. nominalno je u prosjeku bila 7,6 posto veća nego godinu ranije, a u srpnju je iznosila 1.540 eura. Dinamika rasta ipak je vidljivo sporija nego prethodnih godina. Nakon nominalnog rasta od 14,8 posto u 2024. i 10,1 posto u 2025., ove se godine rast spustio ispod 8 posto. Realni rast još jače usporava jer inflacija ponovno ubrzava: u prvih sedam mjeseci 2026. realne plaće bile su u prosjeku 3,0 posto veće nego u istom razdoblju prošle godine. Za usporedbu, u 2024. realni rast plaća iznosio je 11,4 posto, a u 2025. 6,2 posto.
Slika 33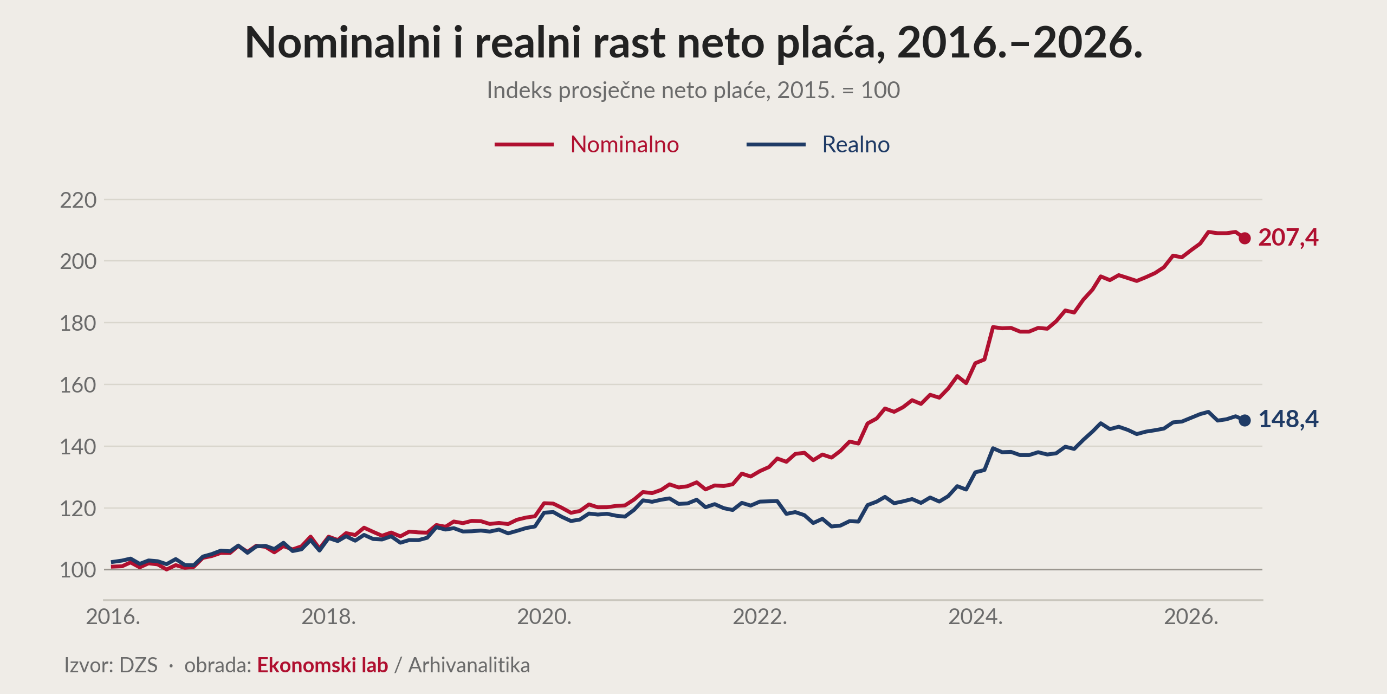
Treći faktor potražnje je štednja kućanstava u bankama. Na kraju kolovoza 2026. iznosila je 44,2 milijarde eura, što je dvostruko više nego krajem 2010. godine. Najvažnija promjena dogodila se u strukturi štednje. Do početka 2015. oročeni depoziti činili su oko 80 posto ukupnih depozita kućanstava. Nakon toga, njihov se udio zbog sve nižih kamatnih stopa na oročenu štednju snažno smanjivao. Danas iznosi svega 22,5 posto. Prekonoćni (a vista) depoziti od kraja 2010. porasli su za 654 posto, na 34,2 milijarde eura, dok su oročeni depoziti pali za 41 posto, na 9,9 milijardi eura.
Ukupna štednja građana u bankama i dalje raste: u posljednjih godinu dana porasla je za 5,5 posto, odnosno za 2,3 milijarde eura. Taj se rast u cijelosti odnosi na sredstva na a vista (transakcijskim) računima na kojima su kamatne stope blizu nule. Prekonoćni depoziti u istom su razdoblju porasli za 2,7 milijardi eura, a oročeni su se smanjili za 0,4 milijarde. Više od tri četvrtine ukupnih depozita građana (34,2 milijarde eura) nije vezano oročenjem, što znači da građani taj novac mogu u svakom trenutku uložiti ako im se ukaže dobra prilika. To se vrlo vjerojatno i događa, jer je financijska pismenost dijela građana dovoljno visoka da razumiju kako taj novac zbog inflacije gubi vrijednost. Zato se velik broj stambenih nekretnina posljednjih godina kupuje „gotovinom“, točnije, bez kreditnog zaduženja, što upućuje na to da dio bolje stojećih građana višak ušteđevine koristi za kupnju nekretnina. Prema procjenama HNB-a, svega oko 30 posto stambenih nekretnina kupuje se na kredit[9].
Slika 34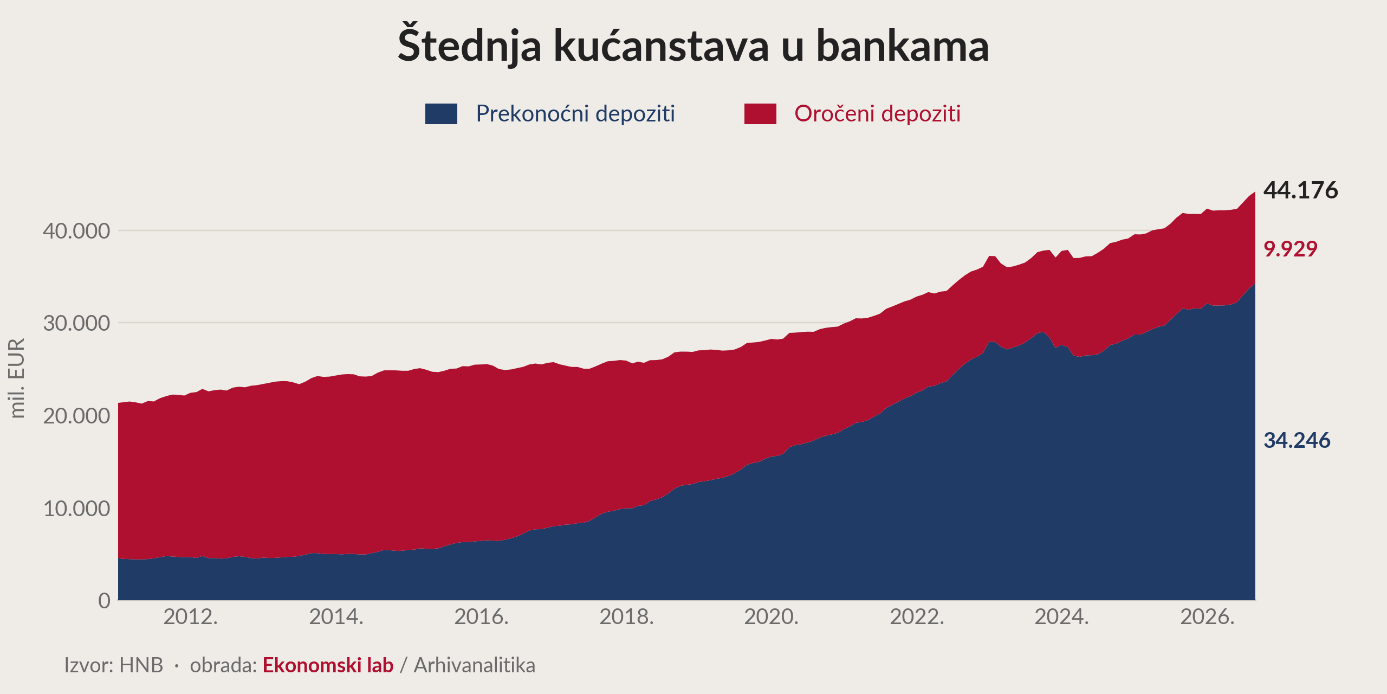
Kod građana koji stanove kupuju na kredit visina kamatne stope znatno utječe na maksimalan iznos kredita za dani bonitet dužnika. Kamatne stope na stambene kredite u Hrvatskoj u posljednjih su deset godina osjetno pale. Do kraja 2015. kretale su se uglavnom između 5 i 6 posto, a danas iznose oko 3 posto. Najniže su bile u proljeće 2022., kada su nakratko pale i ispod 2,5 posto: u travnju 2022. iznosile su samo 2,06 posto. Prema podacima Europske središnje banke, hrvatski građani danas plaćaju jedne od najnižih kamatnih stopa na stambene kredite u europodručju (treće najniže prema podacima za kolovoz), pa mogu dobiti povoljniji stambeni kredit od, primjerice, građana Njemačke. To se do 2022. nije moglo zamisliti: od 2012. do 2016. stambeni krediti u hrvatskim bankama bili su u prosjeku za oko 2,5 postotna boda skuplji nego u europodručju. Od ožujka 2025. kamatne su stope u Hrvatskoj neprekidno niže od prosjeka europodručja, a razlika se posljednjih mjeseci povećava. Zbog novog rasta kamatnih stopa u europodručju, osobito u Njemačkoj, ta je razlika u kolovozu 2026. iznosila pola postotnog boda. Hrvatske banke odobravale su nove stambene kredite s dugoročno fiksnom kamatnom stopom od prosječno 2,93 posto, dok je prosjek europodručja iznosio 3,43 posto, a u Njemačkoj 4,04 posto (Slika 35).
Slika 35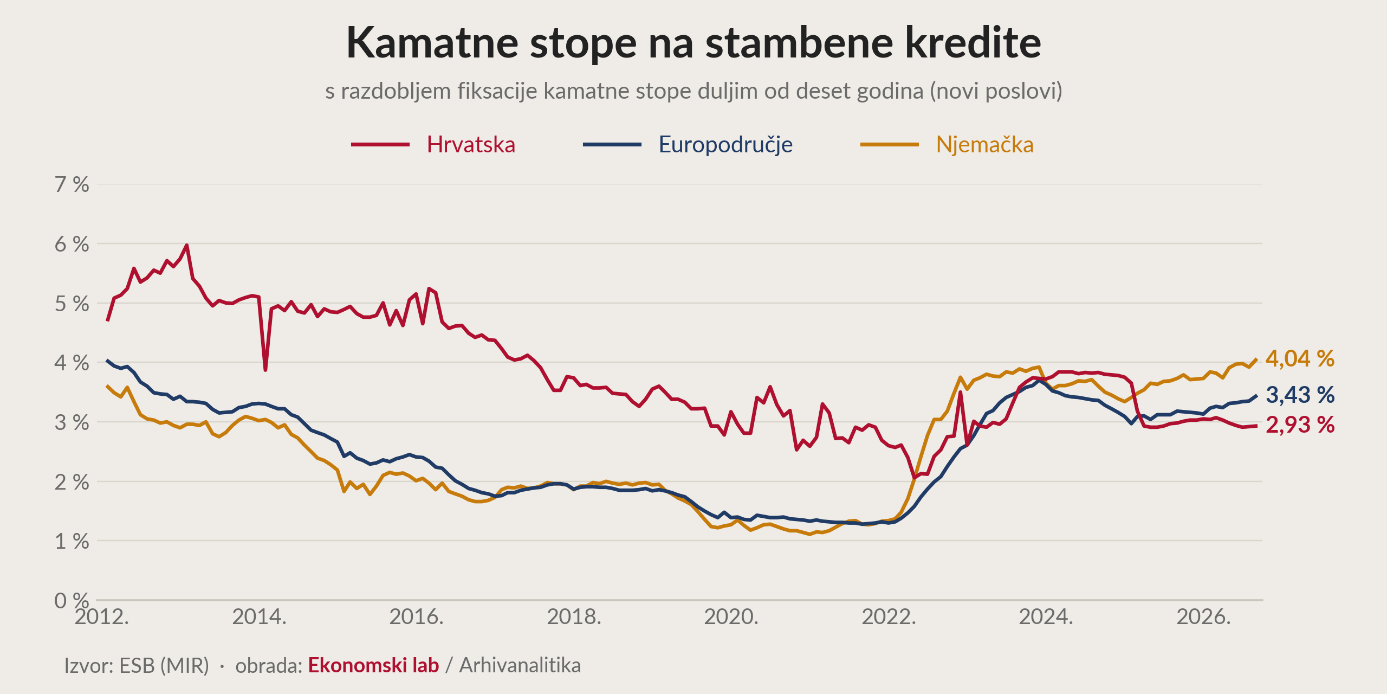
Kako bismo bolje dočarali utjecaj koji kamatne stope imaju na kupovnu moć odnosno iznos stambenih kredita, pogledajmo jedan primjer (Tablica 2). Pretpostavimo da neka mlada obitelj s obzirom na prihode može plaćati mjesečni anuitet za stambeni kredit u iznosu od 700 eura. Uz kamatnu stopu od 6 posto i rok od 20 godina iznos kredita koji mogu podići je 97.707 eura. Ako kamatna stopa padne na 5 posto, iznos kredita koji mogu podići penje se na preko 106 tisuća eura ili oko 9 posto više. Uz kamatnu stopu od 4 posto, iznos kredita prelazi 115 tisuća eura, a uz kamatnu stopu od 3 posto, koliko trenutačno prosječno iznosi za nove kredite, iznos kredita penje se na preko 126 tisuća eura.
Dakle, uz isti mjesečni anuitet i rok od 20 godina, pad kamatne stope sa 6 na 3 posto (koji se u Hrvatskoj dogodio od 2012. do 2019.) povećao je nominalnu kupovnu moć ljudi koji kupuju na kredit za gotovo 30 posto. Još je veća razlika ako se diže kredit na 30 godina: uz mjesečni anuitet od 700 eura, iznos kredita koji možemo dignuti uz kamatnu stopu od 6 posto iznosi 116,7 tisuća eura, a uz kamatnu stopu od 3 posto gotovo 50 tisuća eura više. Drugim riječima, pad kamatne stope sa 6 na 3 posto povećao je nominalnu kupovnu moć građana za preko 42 posto ako se stambeni kredit diže na 30 godina. To je razlog zašto u obzir treba uzeti i kamatnu stopu na stambene kredite kada govorimo o priuštivosti nekretnina, ali i cijene, kako bi se procijenila realna kupovna moć. Odatle naš IPN koji je prikazan na početku izvještaja.
Tablica 2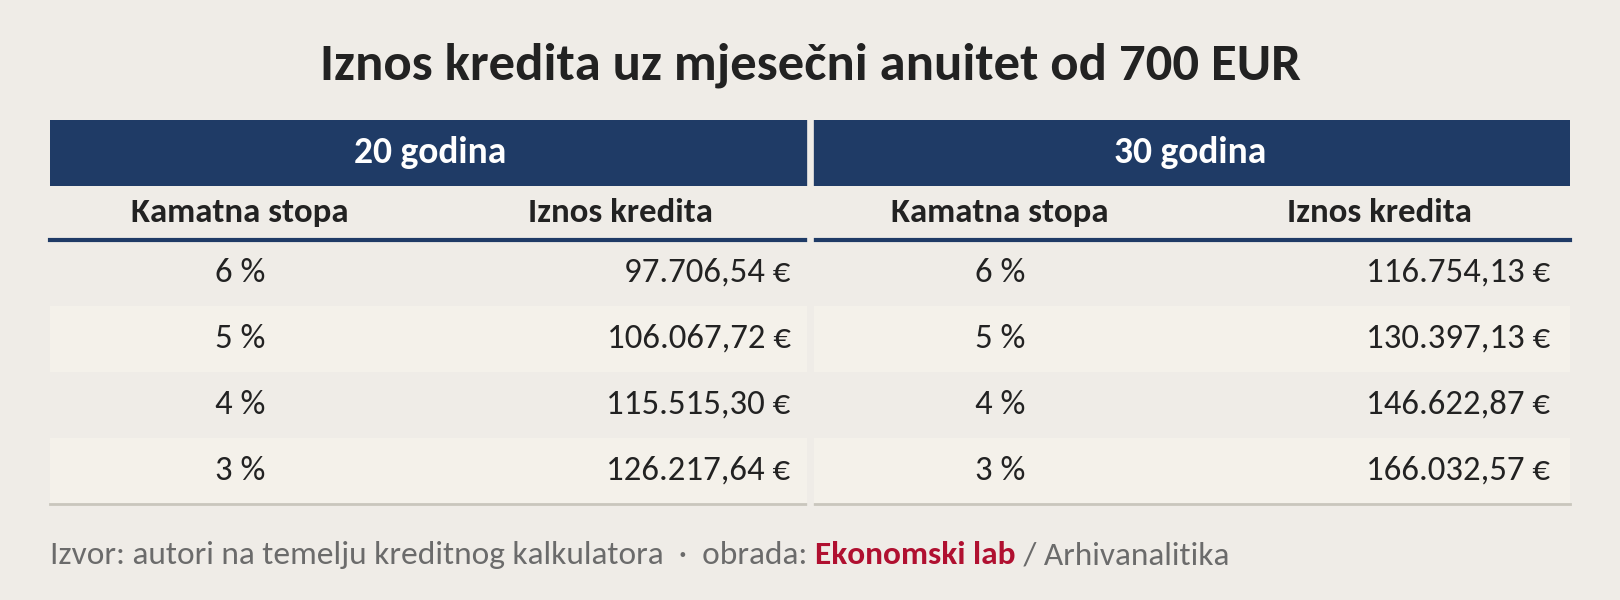
Niske kamatne stope, rast plaća, rast zaposlenosti i državni program subvencioniranja stambenih kredita uzrokovali su znatan rast potražnje za novim stanovima i stambenim kreditima (Slika 36). U drugoj polovici 2016. i tijekom 2017. mjesečni iznosi novih stambenih kredita kretali su se uglavnom između 35 i 65 milijuna eura, a do 2022. porasli su na više od 200 milijuna eura u prosjeku na mjesec. Povremene nagle skokove na slici vjerojatno možemo pripisati državnom programu subvencioniranja kredita za mlade koji je trajao od 2017. do 2023. Kada je HNB sredinom 2025. odlučio preventivno pooštriti uvjete kreditiranja[10], vidjeli smo golem skok novoodobrenih stambenih kredita prije stupanja novih pravila na snagu: u lipnju 2025. odobreno je čak 833 milijuna eura, najviše u cijelom promatranom razdoblju. Nakon toga iznosi su se vratili na nižu, ali i dalje visoku razinu. Unatoč strožim uvjetima, u posljednjih godinu dana (od rujna 2025. do kolovoza 2026.) prosječno je mjesečno odobreno oko 314 milijuna eura novih stambenih kredita. To je oko 54 posto više od prosjeka 2024., kada je mjesečno odobravano oko 204 milijuna eura. Potražnja za stambenim kreditima nije posustala; stabilizirana je na višoj razini nego prije pooštravanja uvjeta. Jednim dijelom radi se i o učinku rasta cijena nekretnina.
Slika 36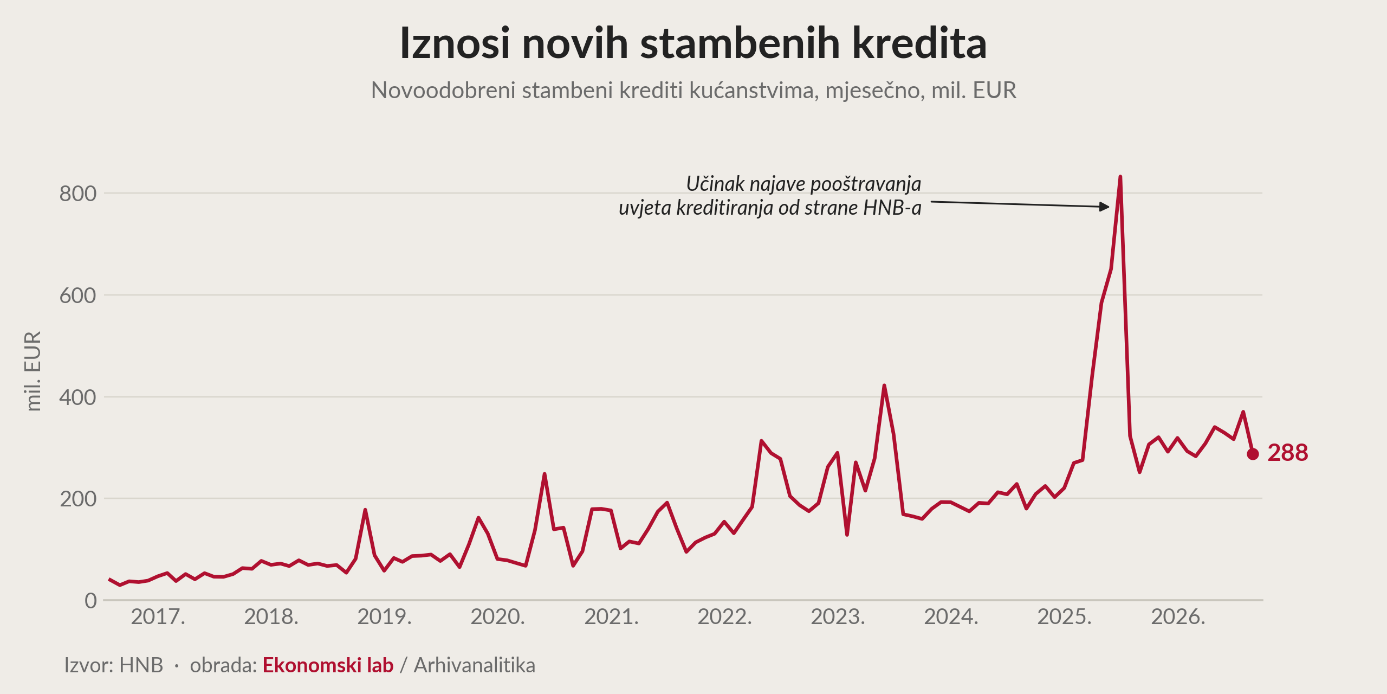
Zanimljivo je promotriti kako se kretalo stanje stambenih kredita u posljednjih 15-ak godina. Nakon dugogodišnje recesije, pada vrijednosti nekretnina i problema s kreditima u švicarskim francima do 2015., građani su dugo bili oprezni s novim kreditnim zaduženjima. Gotovo cijelo desetljeće od 2010. do 2020. stanje stambenih kredita nije se značajno mijenjalo; neko vrijeme je čak i blago padalo. Tek od kraja 2018., kada su građani imali oko 7,2 milijarde eura stambenih kredita, započeo je postupan rast (tada su kamatne stope pale na oko 3 posto). Posljednjih godina rast se ubrzao, pa su stambeni krediti krajem kolovoza 2026. dosegli 14,8 milijardi eura (Slika 37). Tempo rasta i dalje je dinamičan: u kolovozu je stanje stambenih kredita bilo 12,5 posto veće nego godinu ranije, no ta stopa rasta približno odgovara stopi rasta cijena stambenih nekretnina.
Ukupna zaduženost građana po stambenim kreditima u posljednjih se osam godina nominalno više nego udvostručila. No riječ je o razdoblju obilježenom snažnim rastom plaća, BDP-a i cijena nekretnina. Zato smo nominalna stanja stambenih kredita korigirali za rast cijena stambenih objekata. U realnim terminima, odnosno u cijenama stambenih objekata iz 2015., stanje stambenih kredita danas je oko 7 posto niže nego krajem 2018. i oko 20 posto niže nego krajem 2010. Realno stanje je dosegnulo dno u travnju 2025. i od tada blago raste, a u posljednjih godinu dana povećalo se za 2,8 posto. To je važno imati na umu jer nominalni podaci sami po sebi mogu stvoriti dojam znatno snažnije kreditne ekspanzije od one koja se realno događa nakon što se iz nominalnih kredita otkloni utjecaj promjena cijena stambenih nekretnina. Drugim riječima, kreditna aktivnost do sada nije dala realan doprinos zagrijavanju tržišta. To se vidi i kroz omjer neprihodujućih stambenih kredita od 1,40 posto polovicom 2026., koji je najniži u povijesti.
Slika 37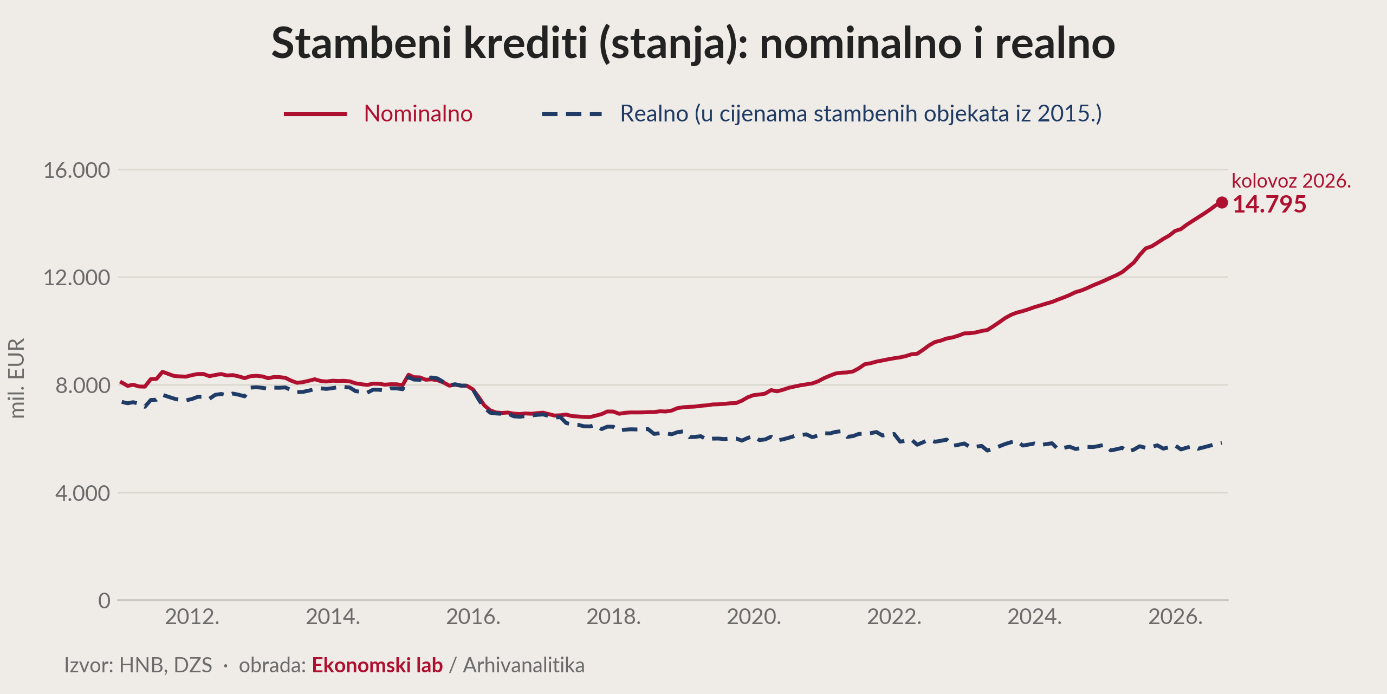
Napomena: nominalna stanja stambenih kredita deflacionirana su indeksom cijena stambenih objekata DZS-a (2015. = 100). S obzirom na to da je indeks tromjesečni, svakom je mjesecu pridružena vrijednost pripadajućeg tromjesečja. Za srpanj i kolovoz 2026., za koje službeni indeks još nije objavljen, korištena je vrijednost za drugo tromjesečje 2026., pa je završni dio realne serije privremen.
Osim rasta cijena nekretnina, iza prikazanog kretanja realnog stanja kredita djeluju dva procesa koja povezuju prikaze na Slikama 36 i 37. Udjel novih kredita raste zbog ubrzanja novoodobrenih kredita (Slika 36), ali ubrzanje novih kredita ne podiže brzo ukupno stanje kredita: stariji krediti idu prema koncu otplate (kada raste udjel vraćene glavnice u anuitetima). Doduše, stariji krediti – odobreni u vrijeme kada su nekretnine bile jeftinije – u prosjeku su manjih iznosa glavnice, no njihov broj i dinamika otplate glavnice u određenoj mjeri koče rast stanja kredita u knjigama banaka. Tako se kreditni portfelj pomlađuje, no i u novim kreditima (Slika 36) krije se učinak rasta cijena. U svakom slučaju, kako se kreditni portfelj pomlađuje, stabilnost tržišta rada, na kojemu su današnji dužnici, narednih godina imat će ključnu ulogu u daljnjem povećanju kreditnog portfelja i održavanju njegove kvalitete. HNB je s ciljem dugoročnog održavanja stabilnosti sustava dodatno zaoštrio otprije aktivne makrobonitetne uvjete. Omjer tereta otplate i dohotka ostaje na limitu od 45 posto, ali je udjel izuzetaka u novoodobrenim stambenim kreditima od 1. listopada 2026. smanjen s 20 na 10 posto, a omjer visine kredita i vrijednosti kolaterala ostaje na 90 posto, ali je i tu udjel izuzetaka smanjen s 20 na 10 posto. Ne očekujemo da će najnovija dopuna mjera imati značajan učinak povrh onoga koji već djeluje kroz ograničene makrobonitetne omjere.
Kao peti faktor potražnje za stambenim nekretninama identificirali smo državne subvencije. Jedno istraživanje Hrvatske narodne banke pokazalo je da je program subvencioniranja stambenih kredita, koji je uveden 2017. godine, također pridonio rastu cijena nekretnina u Hrvatskoj, posebno u regijama s aktivnijim tržištem stanova gdje su ograničenja ponude veća. Analiza pokazuje da su subvencije poremetile uobičajenu dinamiku tržišta koncentrirajući transakcije u kratko razdoblje prijave, što je stvaralo pritisak na cijene. Zaključak rada je da subvencije nisu samo olakšale pristup kreditima dijelu građana, već su istodobno djelovale prociklički – dodatno su potaknule rast cijena nekretnina. Tako se dio koristi od subvencija kroz više prodajne cijene stanova na kraju prelio prodavateljima. Država je mudro odustala od ovog programa, pa je zadnji krug prijava za subvencionirane kredite završen u 2023. godini. Može se očekivati da aktualni državni poticaji za kupnju prve nekretnine, poput povrata plaćenog poreza na promet nekretnina ili povrata 50 posto PDV-a pri kupnji prve stambene nekretnine, manje narušavaju tržište.
Prema podacima Porezne uprave, broj stranih državljana koji su kupili nekretnine u Hrvatskoj snažno je porastao u godinama nakon pandemije: s oko 7 tisuća kupnji nerezidenata u 2019. na preko 13 tisuća u 2022. Iskazan kao udjel u ukupnim transakcijama, udio stranih kupaca porastao je s prosječnih ispod 7 posto prije korona-krize na oko 9–10 posto u 2022. i 2023. godini. Udjel od 10 posto u ukupnim kupoprodajnim transakcijama možda se ne čini visokim, no stranci u prosjeku kupuju skuplje nekretnine, pa se njihov udio u vrijednosti transakcija prema podacima HNB-a penjao i do 20 posto. Velika većina transakcija nerezidenata koncentrirana je na obali. U svakom slučaju, potražnja stranaca dala je svoj obol rastu cijena nekretnina, naročito u priobalju, a ekonometrijska analiza Ekonomskog instituta u Zagrebu potvrdila je taj nalaz. Međutim, s obzirom na to da je Jadran proteklih godina imao sporiji rast cijena od Zagreba i ostalog dijela Hrvatske, što se prelilo i u kretanje regionalnog IPN-a koji na Jadranu ima najpovoljnije kretanje u proteklih nekoliko godina, potražnja stranaca nema sustavni značaj koji bi ubrojio ovaj čimbenik među fundamentalna objašnjenja kretanja na hrvatskom tržištu stambenih nekretnina. Interes stranaca za kupnju nekretnina u Hrvatskoj posljednjih je godina splasnuo i 2022. zasad ostaje rekordna godina njihove potražnje (Slika 38).
Slika 38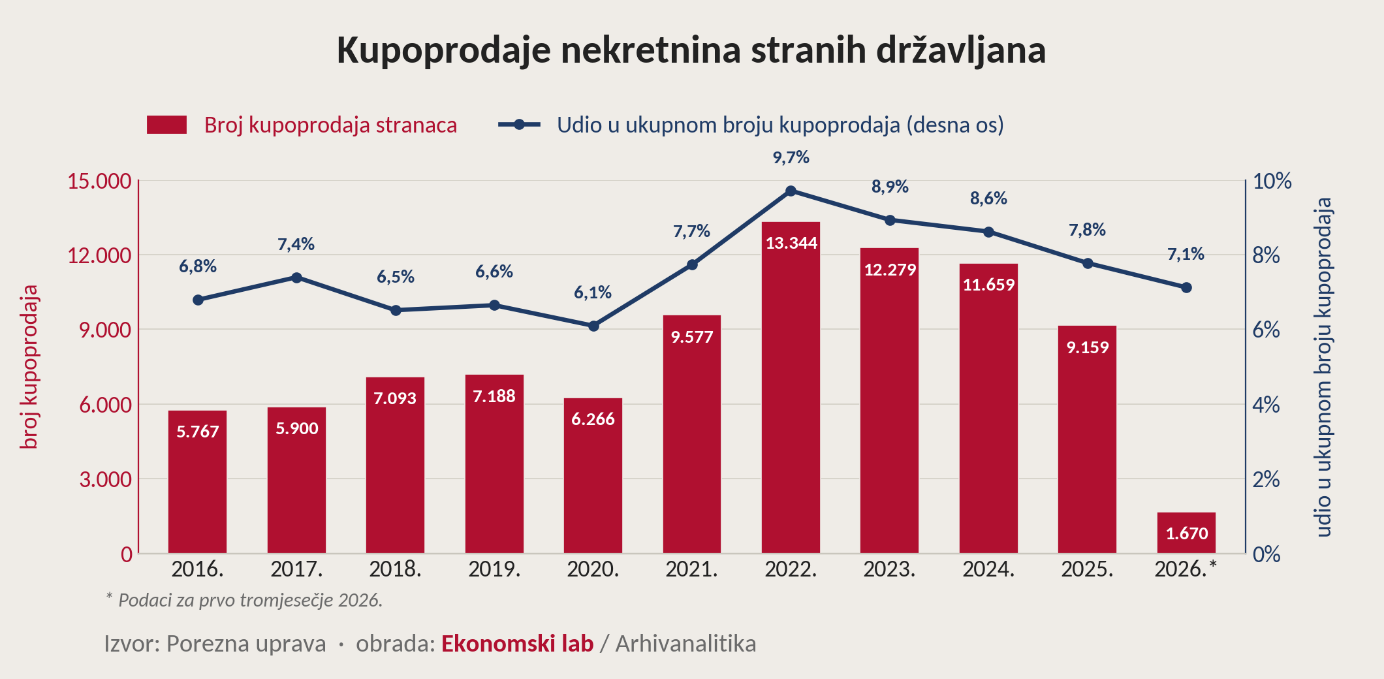
Napomena: Porezna uprava naglašava kako navedeni pregled ne sadrži podatke o ukupnoj kupoprodaji nekretnina, već isključivo o kupoprodajama za koje je Porezna uprava provela postupak utvrđivanja porezne osnovice. Još uvijek traje postupak ažuriranja podataka o kupoprodajama te su podaci podložni promjenama i ne smatraju se konačnim.
Zaključak
Hrvatsko tržište stambenih nekretnina ne pokazuje obilježja nekretninskog balona odnosno pregrijanog građevinskog ciklusa kao 2008. Rast cijena nose fundamenti: zaposlenost, plaće, likvidna štednja, niske kamatne stope i – ograničena ponuda novih nekretnina. Kreditna ekspanzija pri tome ima ograničen utjecaj, jer je realno stanje stambenih kredita i dalje je praktički nepromijenjeno. Priuštivost je u proteklih godinu dana pala, ali je znatno bolja nego na prethodnom cikličkom vrhuncu. ECB-ove procjene upućuju na blagu precijenjenost nekretnina u Hrvatskoj, no ona je manja od prosjeka procjena u europodručju; dodatno, takve procjene nemaju prognostičku moć za buduće cijene.
Ključni problem je ponuda nekretnina. Gradi se više nego ikad od 2008., ali i dalje više od četvrtine manje nego na prethodnom vrhuncu. Prvi znakovi hlađenja aktivnosti pojavljuju se upravo u fazama koje određuju buduću ponudu: vide se u dozvolama, narudžbama novih poslova i očekivanom zapošljavanju. Istodobno su namjere kupnje i adaptacije stana rekordne. Usporavanje gospodarskog rasta smanjit će snagu potražnje, no fundamentalni faktori na strani potražnje održavat će je na relativno visokoj razini.
Ako se nova ponuda uspori dok potražnja ostaje snažna, raskorak između ponude i potražnje mogao bi potrajati. Zato ne očekujemo nagli preokret ni pad cijena. Očekujemo postupno usporavanje građevinske aktivnosti i usporavanje rasta cijena, uz trajan pritisak na cijene i priuštivost.
Javne politike stoga trebaju ciljati ponudu: prostorne planove, brzinu izdavanja dozvola i uporabnih dozvola, komunalnu infrastrukturu i radnu snagu. Mjere koje izravno ciljaju cijene ili subvencioniraju potražnju samo bi se, kao i do sada, prelile u više cijene.
Prilozi
Tablica A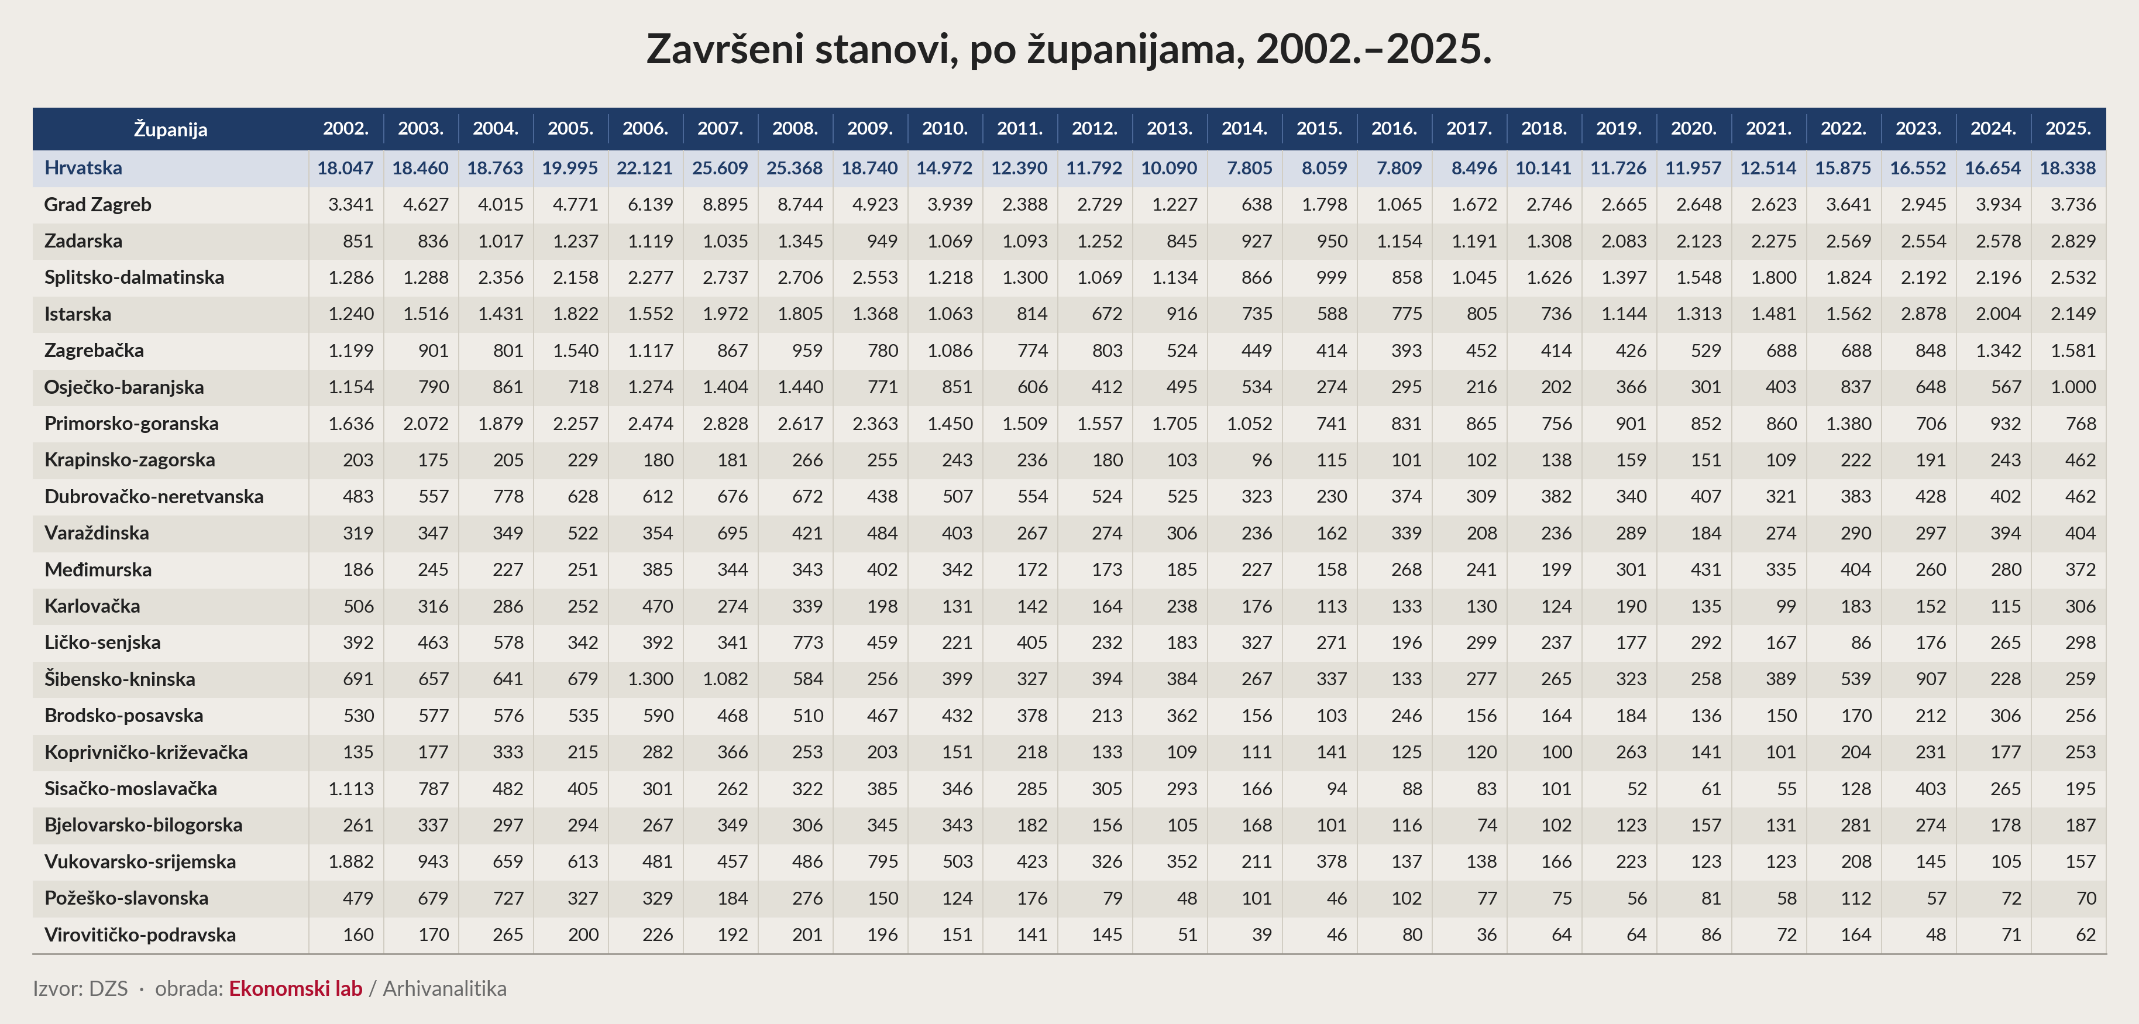
Tablica B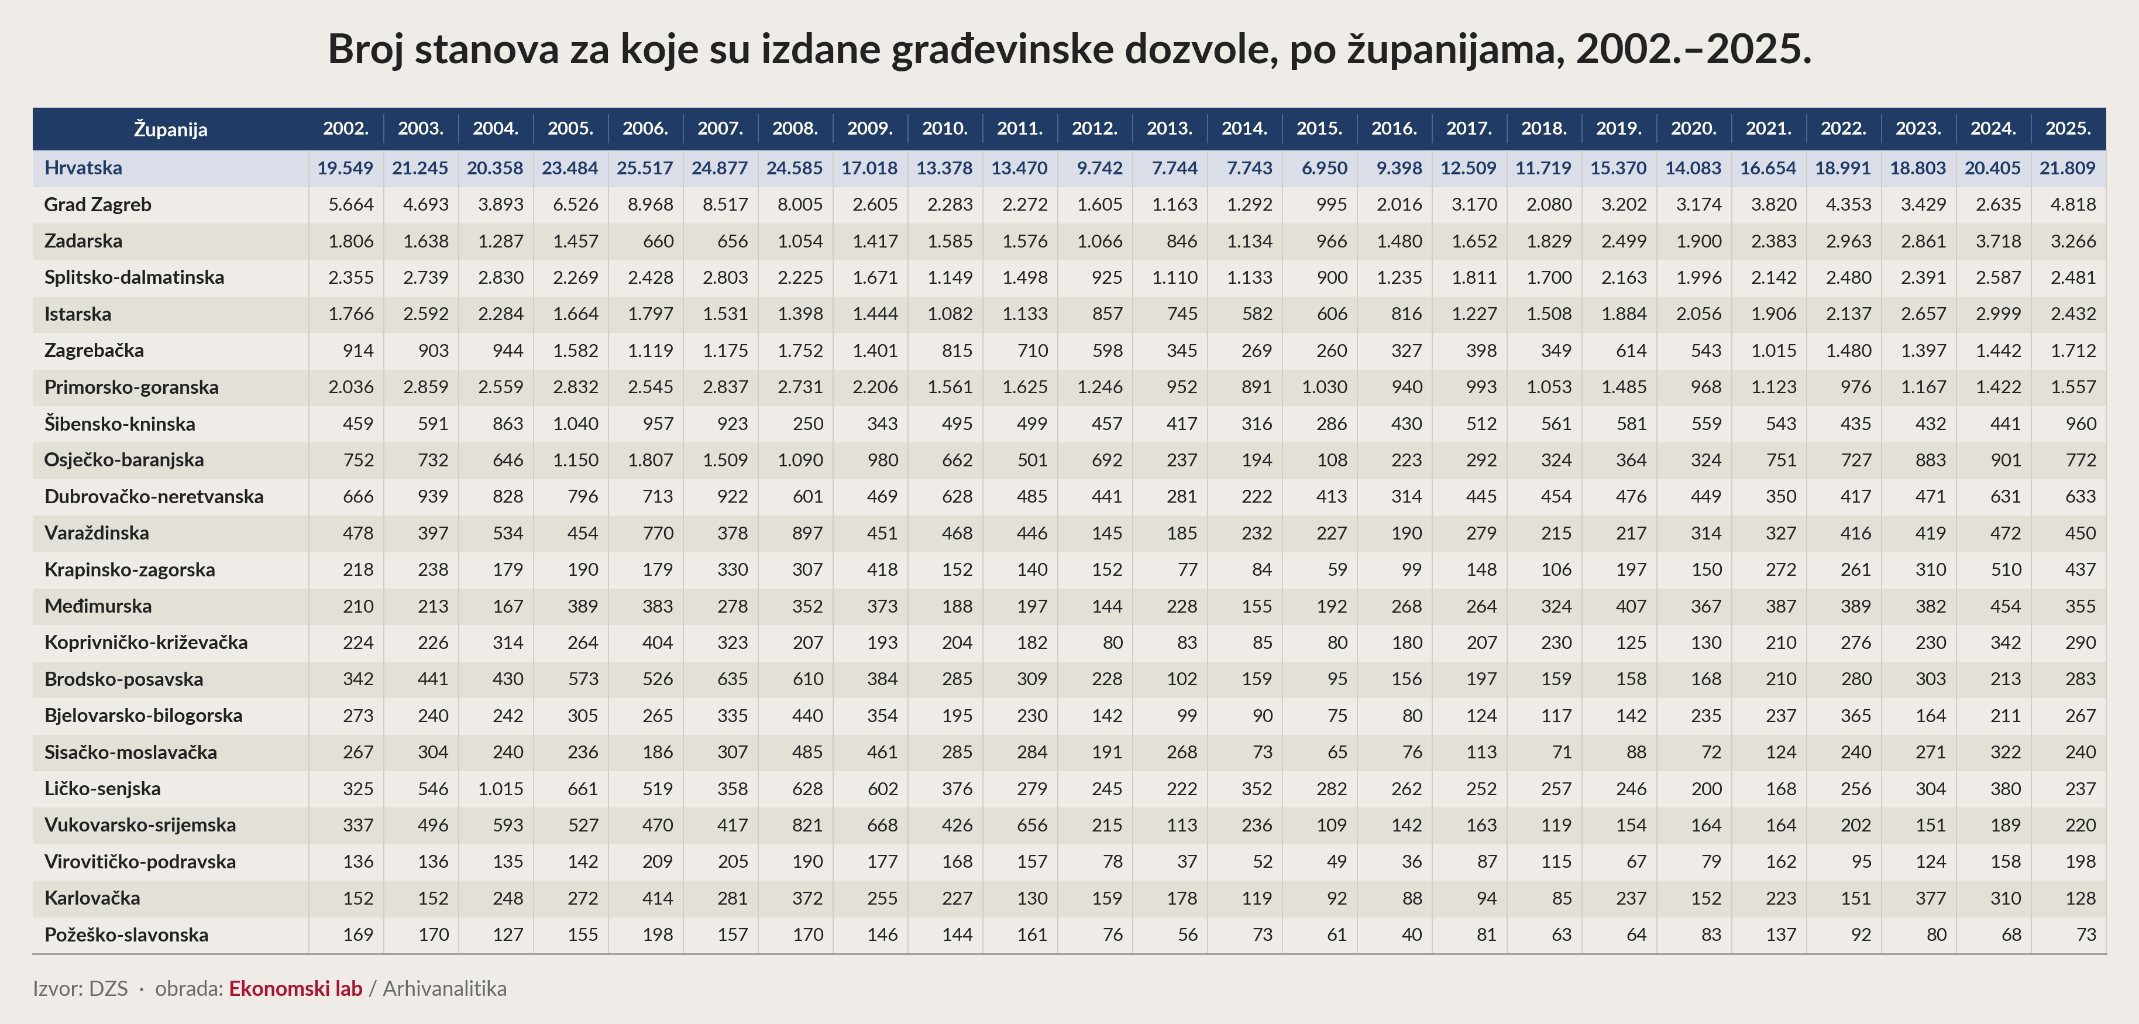
Metodologija izračuna Indeksa priuštivosti nekretnina (IPN)
Za svih šest indeksa: Hrvatska ukupno, novi i postojeći stambeni objekti, Grad Zagreb, Jadran i Ostalo
Indeks priuštivosti nekretnina (IPN) koje se kupuju na kredit mjeri koliko je kupnja referentne nekretnine financirane stambenim kreditom dostupna primatelju prosječne neto plaće u pojedinom tromjesečju. Za razliku od jednostavnih pokazatelja koji uspoređuju samo cijene nekretnina i dohodak, ovaj indeks u izračun uključuje i uvjete financiranja, odnosno kamatne stope i rok otplate kredita. Time nastoji što vjernije prikazati stvarni financijski teret kupnje nekretnine na kredit. Na indeks tako istodobno djeluju tri glavna čimbenika: cijene nekretnina, neto plaće i kamatne stope.
IPN se računa za šest serija: za Hrvatsku ukupno, zasebno za nove i za postojeće stambene objekte te za tri geografska područja za koja DZS objavljuje indeks cijena stambenih objekata: Grad Zagreb, Jadran i Ostalo. Sve se serije računaju istom metodom, prema istim formulama i uz istu kamatnu stopu. Razlikuju se po indeksu cijena stambenih objekata, a regionalne serije i po prosječnoj neto plaći. Serije za Hrvatsku ukupno i za tri regije počinju prvim tromjesečjem 2002., a serije za nove i postojeće objekte četvrtim tromjesečjem 2007., otkad DZS objavljuje odgovarajuće indekse cijena. Svih šest serija ima zajedničku baznu godinu.
Metodologija se temelji na procjeni odnosa mjesečnog anuiteta za kupnju referentne nekretnine i prosječne mjesečne neto plaće za danu prosječnu efektivnu kamatnu stopu (EKS) na stambene kredite, vijek kredita i referentnu vrijednost nekretnine. Izračun je tromjesečni jer se indeks cijena stambenih objekata objavljuje tromjesečno.[11] Za svako tromjesečje uzima se objavljeni indeks cijena, a mjesečne neto plaće i mjesečne EKS svode se na tromjesečje kao aritmetički prosjek triju mjeseci. Za vremensku seriju i i tromjesečje t, IPN je definiran kao:
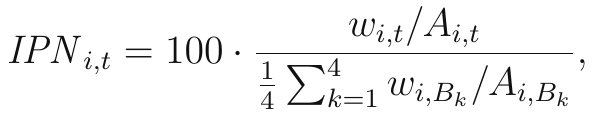
gdje je Ai,t mjesečni anuitet za glavnicu 20-godišnjeg kredita čija se vrijednost mijenja proporcionalno indeksu cijena stambenih objekata serije i, uz EKS iz tromjesečja t, wi,t je prosječna mjesečna neto plaća, a B1, …, B4 su četiri tromjesečja bazne godine. Nazivnik je dakle prosječni omjer plaće i anuiteta u baznoj godini.
Kredit se modelira kao standardni anuitetski kredit s mjesečnom otplatom tijekom 20 godina, odnosno n = 240 mjeseci. Godišnja kamatna stopa pritom se pretvara u ekvivalentnu mjesečnu stopu r kako bi izračun bio usklađen sa stvarnim načinom obračuna otplate stambenih kredita na mjesečnoj razini:
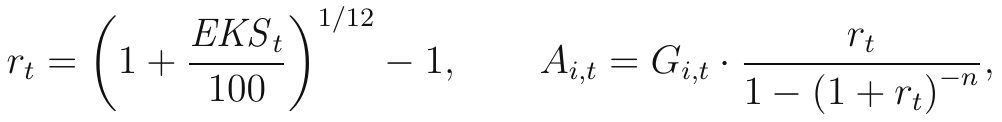
gdje je Gi,t glavnica kredita. Na temelju tako dobivene mjesečne kamatne stope, roka otplate i iznosa kredita računa se mjesečni anuitet koji bi dužnik morao plaćati kada bi referentnu nekretninu kupovao na kredit u promatranom tromjesečju.
Središnji pokazatelj u metodologiji jest omjer mjesečnog anuiteta i prosječne mjesečne neto plaće. Taj omjer pokazuje koliki dio prosječne neto plaće treba izdvojiti za otplatu rate kredita za referentnu nekretninu. Što je taj udio veći, to je priuštivost slabija, jer anuitet zauzima veći dio dohotka. Obrnuto, što je taj udio manji, to je nekretnina priuštivija. Primjerice, ako omjer iznosi 0,60 ili 60 posto, to znači da bi za otplatu modeliranog kredita trebalo izdvajati 60 posto prosječne mjesečne neto plaće. Ako omjer padne na 0,45 ili 45 posto, priuštivost se poboljšala jer isti tip kredita opterećuje kućni budžet manje nego prije.
S obzirom na to da veći udio anuiteta u plaći znači lošiju priuštivost, indeks se gradi kao inverz tog omjera. Drugim riječima, priuštivost raste kada anuitet postaje manji u odnosu na plaću, a pada kada anuitet raste brže od plaće. Nakon toga se dobivena vremenska serija prevodi u bazni indeks tako da prosjek četiriju tromjesečja bazne godine iznosi 100. Bazna je godina 2008., prva puna godina za koju postoje indeksi cijena novih i postojećih stambenih objekata, i zajednička je za svih šest serija. Mjereno pomičnim prosjekom četiriju tromjesečja, priuštivost je u svim serijama bila najslabija upravo 2008. i početkom 2009. Vrijednost indeksa iznad 100 znači da je priuštivost u promatranom tromjesečju bolja nego u prosjeku 2008., odnosno da rata kredita opterećuje plaću manje nego tada. Vrijednost ispod 100 znači da je priuštivost lošija.
U konstrukciji indeksa standardiziraju se ključni kreditni parametri kako bi se kroz vrijeme mogla uspoređivati priuštivost kupnje nekretnine uz što manji utjecaj promjena u strukturi samih kreditnih proizvoda. Prvi takav parametar je ročnost kredita. S obzirom na to da promjene prosječne ročnosti stambenih kredita mogu same po sebi mijenjati visinu mjesečnog anuiteta, u izračunu se kroz cijelo promatrano razdoblje pretpostavlja standardna ročnost od 20 godina.[12] Smatramo da je takva ročnost razuman i reprezentativan standard za modeliranje prosječnog stambenog kredita.
Drugi standardizirani element jest referentna glavnica kredita. Ona se ne preuzima iz stvarno odobrenih prosječnih iznosa stambenih kredita jer bi takva serija, čak i da su ti podaci javno dostupni, odražavala ne samo promjene cijena nekretnina, nego i promjene u ponašanju banaka, kreditnoj aktivnosti i preferencijama dužnika. Umjesto toga, referentna glavnica konstruira se tako da se kroz vrijeme mijenja proporcionalno indeksu cijena stambenih objekata pojedine serije:
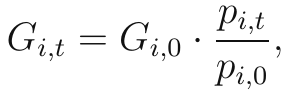
gdje je pi,t indeks cijena serije i, a 0 početno tromjesečje serije. Za Hrvatsku ukupno i za tri regije početna glavnica iznosi 33.000 eura u prvom tromjesečju 2002. Za nove i postojeće objekte, čije serije počinju u četvrtom tromjesečju 2007., početna glavnica iznosi 67.000 eura, koliko je u tom tromjesečju iznosila glavnica za Hrvatsku ukupno.[13] Time indeks ne mjeri promjene u stvarno realiziranim kreditima, nego priuštivost kupnje reprezentativne nekretnine pri zadanim tržišnim uvjetima. Takav pristup omogućuje da se kroz vrijeme izolira zajednički učinak promjena cijena nekretnina, kamatnih stopa i neto plaća na mjesečni teret otplate kredita, bez utjecaja varijacija prosječnog iznosa kredita koje ne odražavaju kretanje indeksa cijena nekretnina.
Implicitna pretpostavka indeksa jest da se ugovoreni uvjeti kredita ne mijenjaju do kraja vijeka otplate. Stoga je IPN najispravnije tumačiti kao „forward-looking“ pokazatelj za standardizirani kredit uz očekivanje trajno nepromijenjenih ugovorenih uvjeta. Iako je „forward-looking“, IPN ne uzima u obzir moguće kapitalne dobitke ili gubitke tijekom razdoblja posjedovanja nekretnine.
IPN predstavlja stilizirani, prosječni pokazatelj, a ne simulaciju pojedinih kupnji. Indeks ne uključuje razlike među kućanstvima, ne uzima u obzir eventualno učešće kupca, poreze, troškove osiguranja ni druge transakcijske troškove kupnje koji nisu uključeni u EKS. S obzirom na to da se u izračunu koristi efektivna kamatna stopa (EKS), indeks obuhvaća dio troškova financiranja koji su sadržani u EKS-u, ali ne nužno i sve pojedinačne troškove kupnje i zaduživanja s kojima se kućanstva mogu suočiti.
Iz dosadašnjeg prikaza moglo bi se zaključiti da rezultat prikazane metode ovisi o pretpostavljenoj visini (prosječnog) stambenog kredita. Uistinu, da bi se anuitet mogao izračunati, osim variranja iznosa glavnice proporcionalno indeksu cijena nekretnina, neophodno je pretpostaviti apsolutnu visinu kredita u početnom razdoblju koja se potom mijenja s indeksom cijena nekretnina. Prosječan iznos kredita postavljen je realno s obzirom na raspoložive javne podatke o prosječnim vrijednostima kredita, no važno je razumjeti da izbor početne apsolutne vrijednosti glavnice ne utječe na IPN, nego samo na razinu omjera anuiteta i plaće. Ovo se može dokazati alternativnim izračunom koji daje isti rezultat.
Umjesto da se priuštivost računa preko odnosa prosječne neto plaće i mjesečnog anuiteta, IPN se može računati i na alternativni način koji ne zahtijeva pretpostavku o visini glavnice. Prvo se računa odnos prosječne neto plaće i cijena stambenih nekretnina (kupovna moć prosječne neto plaće iskazana u nekretninama koju možemo zvati i običnim indeksom kupovne moći nekretnina), a zatim se taj indeks korigira za faktor 1 + R/G (dijeli se s tim faktorom):
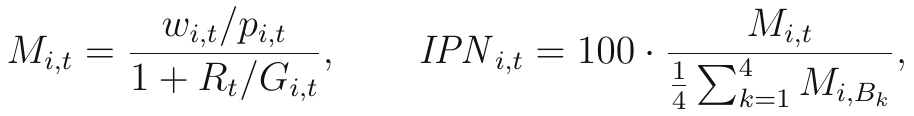
gdje je R ukupna kamata koja se isplati u vijeku otplate kredita, a G je glavnica. Omjer R/G ne ovisi o vrijednosti G jer se R mijenja po istoj stopi kao G. Ovisi samo o kamatnoj stopi i ročnosti, pa je u istom tromjesečju jednak za svih šest serija.[14]
U nastavku prikazujemo dokaz istovjetnosti dvaju načina izračuna. Pretpostavlja se anuitetna otplata kredita, fiksna ročnost od 20 godina i mjesečna kamatna stopa r. Neka je:
r = mjesečna kamatna stopa
n = ukupan broj mjesečnih rata (240 za 20 godina)
G = glavnica (iznos kredita)
AF = anuitetni faktor = (1 − (1 + r)−n) / r — sadašnja vrijednost primanja jedne novčane jedinice mjesečno tijekom n mjeseci
Mjesečni anuitet kredita s glavnicom G iznosi:
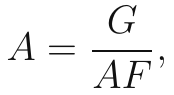
jer AF pretvara sadašnju vrijednost u tok jednakih mjesečnih uplata. Ukupno plaćeno kroz cijeli vijek kredita je:
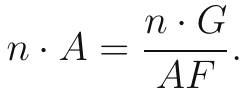
Ukupna kamata R razlika je ukupno plaćenog i glavnice:
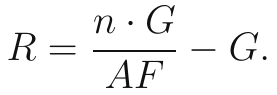
Podijelimo s G:
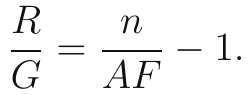
Dodamo jedinicu na obje strane jednadžbe:
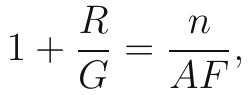
te invertiramo:
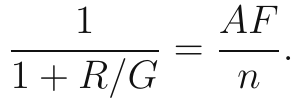
Dakle, ukupna kamata R nije ništa drugo nego razlika između zbroja svih 240 rata i glavnice. Svaka rata iznosi G/AF, pa je ukupno plaćeno n × G/AF. Kada se to stavi u omjer R/G, glavnica se krati i ostaje čista funkcija kamatne stope i ročnosti: n/AF − 1. Zato je korekcijski faktor 1/(1 + R/G) jednak AF/n. Uvrštavanjem u omjer plaće i anuiteta dobiva se:
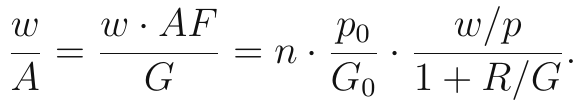
Budući da je glavnica razmjerna cijeni (G/p = G0/p0), omjer plaće i anuiteta razlikuje se od alternativnog pokazatelja samo za konstantu n · p0/G0, koja se pri svođenju na prosjek bazne godine krati. Oba izračuna zato daju isti IPN, bez obzira na početnu glavnicu.
Povezana serija neto plaća
Prosječna mjesečna neto plaća za Hrvatsku preuzima se od DZS-a. Službena serija ima dva metodološka prekida. Do 2014. plaće su se prikupljale istraživanjem RAD-1, od 2015. iskazuju se iz obrazaca JOPPD, a od 2020. na osnovi ekvivalenta punoga radnog vremena (FTE). Za godinu preklapanja DZS je objavio mjesečne plaće po objema metodama: za 2015. po istraživanju RAD-1 i iz JOPPD-a, a za 2019. po staroj metodi i na osnovi FTE-a.[15] Faktor povezivanja jednak je omjeru prosjeka dvanaest mjesečnih plaća po novoj i po staroj metodi u godini preklapanja. Za prijelaz na JOPPD iznosi 0,979686, a za prijelaz na FTE 1,019411. Plaće do prosinca 2014. množe se umnoškom obaju faktora (0,998703), plaće od 2015. do 2018. faktorom 1,019411, za 2019. koriste se revidirane plaće na osnovi FTE-a, a od 2020. izvorna serija.
Tako povezana serija u cijelom razdoblju ima razinu i obuhvat današnje metodologije, a skokovi koji su posljedica promjene metode, a ne stvarnog kretanja plaća, ne ulaze u IPN. Bez povezivanja IPN bi u 2015. pao za oko 2 posto, a u prvom tromjesečju 2020. skočio za oko 2 posto samo zbog promjene statističke metode. Povezana plaća koristi se u nacionalnim serijama (Hrvatska ukupno, novi i postojeći objekti), a posredno i u trima regionalnim serijama.
Novi i postojeći stambeni objekti
IPN za nove i za postojeće stambene objekte računa se na isti način kao IPN za Hrvatsku ukupno, s istom povezanom neto plaćom i istim EKS-om, ali s DZS-ovim indeksom cijena novih odnosno postojećih stambenih objekata. Budući da su plaća i kamatna stopa u svim trima nacionalnim serijama jednake, razlike među njima potječu isključivo od razlika u kretanju cijena novih i postojećih stanova i kuća.
Regionalni indeksi: Grad Zagreb, Jadran i Ostalo
Regionalni IPN računa se za tri geografska područja DZS-ova indeksa cijena stambenih objekata, pa su plaće i cijene definirane na istom prostoru. Grad Zagreb čini jednu regiju. Jadran obuhvaća 139 gradova i općina iz DZS-ova popisa gradova i općina za potrebe izračuna indeksa cijena stambenih objekata, a Ostalo preostalih 416 gradova i općina. Jadran dakle nije isto što i sedam primorskih županija: Lika, Gorski kotar, Dalmatinska zagora i unutrašnjost Istre pripadaju području Ostalo.[16]
Za svaku regiju koristi se DZS-ov indeks cijena stambenih objekata tog područja, dok je EKS ista kao u nacionalnim serijama jer se kamatne stope na stambene kredite ne objavljuju po regijama. Središnji metodološki problem je plaća, jer se prosječne neto plaće po regijama ne objavljuju. Županijske plaće ne mogu se izravno koristiti iz dvaju razloga. Tromjesečno postoje tek od 2020., a prije toga samo godišnje i iz serije koja nije usporediva s današnjom. Osim toga, Jadran nije skup županija nego skup obalnih gradova i općina. Zato se plaća regije j računa kao umnožak povezane nacionalne plaće i relativne plaće regije:
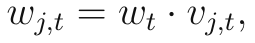
gdje je wt povezana nacionalna neto plaća, ista kao u nacionalnim serijama, a vj,t relativna plaća regije, tj. omjer plaće regije i plaće Hrvatske. Razinu i dinamiku regionalne plaće tako daje nacionalna serija, a županijski podaci samo relativni položaj regije. Time se i iz regionalnih serija uklanjaju metodološki prekidi iz 2015. i 2020.
Od 2020. DZS objavljuje tromjesečne neto plaće po županijama iz obrazaca JOPPD, iskazane prema prebivalištu zaposlenoga. Relativna plaća regije ponderirani je prosjek relativnih plaća županija:
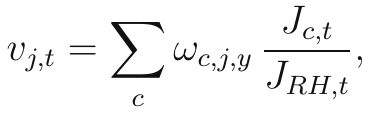
gdje je Jc,t tromjesečna neto plaća županije c, JRH,t plaća Hrvatske iz iste tablice, a ωc,j,y ponder županije c u regiji j u godini y. Za Grad Zagreb relativna je plaća jednostavno omjer plaće Grada Zagreba i plaće Hrvatske. Plaća Hrvatske u toj tablici jednaka je službenoj nacionalnoj plaći (razlike su posljedica zaokruživanja i ne prelaze 0,05 posto), pa županijski podaci mjere istu veličinu kao nacionalna serija.
Ponderi županija određuju se prema broju zaposlenika koji u njima žive:
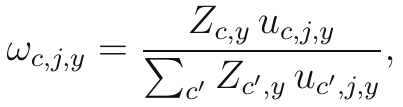
gdje je Zc,y broj zaposlenika s prebivalištem u županiji c, a uc,j,y udio tih zaposlenika koji žive u gradovima i općinama županije koji pripadaju regiji j. U trinaest kontinentalnih županija taj je udio za regiju Ostalo jednak jedinici, a u sedam primorskih županija zaposlenici se dijele na dio koji pripada Jadranu i dio koji pripada području Ostalo. Grad Zagreb ima ponder nula u objema regijama. Podaci su iz popisa stanovništva 2011. i 2021., između kojih se linearno interpoliraju; prije 2011. vrijede podaci iz 2011., a poslije 2021. podaci iz 2021. Zaposlenici prema mjestu stanovanja odgovaraju konceptu županijskih plaća, koje se također iskazuju prema prebivalištu, i jedini su raspoloživi na razini gradova i općina, što je nužno za podjelu primorskih županija. Pretpostavlja se da je plaća u dijelu županije koji pripada Jadranu jednaka prosjeku županije, jer podaci o plaćama ispod razine županije ne postoje. Ponderi prema broju stanovnika daju gotovo jednake rezultate (razlike u regionalnim indeksima najviše su 0,3 boda).
Prije 2020. županijske plaće postoje samo godišnje, iz godišnjeg istraživanja RAD-1G, koje DZS ne smatra usporedivim s plaćama iz JOPPD-a. Iz te serije zato se uzima samo relativni položaj županije, koji se u godini spoja S (2020.) izjednačuje s relativnim položajem iz JOPPD-a:
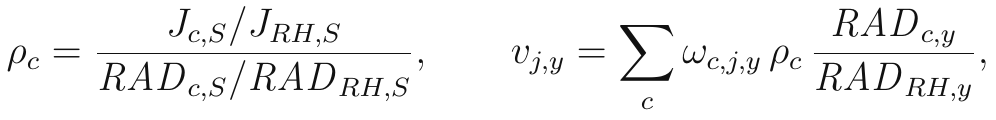
gdje je J ovdje godišnja plaća iz JOPPD-a, a RAD godišnja plaća iz istraživanja RAD-1G. Faktor ρc spaja dvije serije u godini spoja, pa na prijelazu iz 2019. u 2020. nema skoka u relativnom položaju županija, a unatrag se čuva dinamika relativnog položaja iz serije RAD-1G. Pretpostavlja se da je odnos relativnih plaća prema dvjema serijama u cijelom razdoblju bio jednak onome u godini spoja. Zajednički pomaci obiju serija na razini Hrvatske ne ulaze u rezultat jer razinu plaće daje povezana nacionalna plaća.[17]
Godišnja relativna plaća raspoređuje se na tromjesečja regionalnim sezonskim faktorom. Tromjesečni profil nacionalne plaće već je sadržan u povezanoj nacionalnoj seriji, pa sezonski faktor opisuje samo odstupanje regionalnog profila od nacionalnog. Procjenjuje se iz stvarnih tromjesečnih podataka JOPPD-a za 2021.–2025. (pandemijska 2020. je izostavljena):
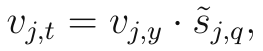
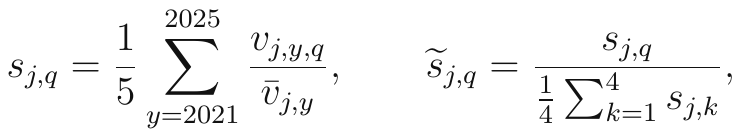
gdje je q tromjesečje godine y, a v̄j,y prosjek relativne plaće regije u četiri tromjesečja godine y. Sezonski faktori su maleni (najveći iznosi oko 1 posto, za Zagreb u prvom tromjesečju) i u pomičnom prosjeku četiriju tromjesečja gotovo se potpuno poništavaju.
Uz tako dobivenu plaću regije i indeks cijena regije regionalni IPN računa se prema istim formulama kao nacionalni, uz istu EKS, isti rok otplate i istu baznu godinu.
Tumačenje i usporedba serija
Svaka serija normirana je na vlastiti prosjek bazne godine. Razine IPN-a zato ne pokazuju koja je serija ili regija apsolutno priuštivija. Primjerice, ako IPN u jednom tromjesečju iznosi 136 za Zagreb i 145 za Jadran, to znači da se priuštivost od 2008. u Zagrebu poboljšala manje nego na Jadranu, a ne da je kupnja stana na Jadranu priuštivija nego u Zagrebu. Iz istog razloga među serijama nije usporediva ni razina omjera anuiteta i plaće, jer je početna glavnica postavljena jednako za sve regije. Među serijama se uspoređuju smjer i veličina promjena.
Pojedinačna tromjesečja, osobito u regionalnim serijama, sadrže šum zbog manjeg broja transakcija u indeksu cijena i sezonalnosti plaća. Za ocjenu trendova, vrhova, dna i stopa promjene zato se koristi pomični prosjek četiriju tromjesečja.
Promjena IPN-a između dvaju razdoblja može se rastaviti na doprinos plaća, cijena i kamatnih stopa. Budući da je IPN razmjeran omjeru plaće i umnoška cijene i anuitetnog faktora a = r / (1 − (1 + r)−n), vrijedi:
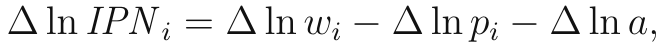
pri čemu se promjene iskazuju u logaritamskim bodovima. Rast plaća povećava priuštivost, a rast cijena i rast anuitetnog faktora zbog više EKS je smanjuju. Za pojedinačna tromjesečja rastav je točan, a kad se računa na pomičnim prosjecima, ostatak je zanemariv.
Napomene:
- Od siječnja 2023. prosječna neto plaća konvertirana je iz EUR u HRK ekvivalent primjenom fiksnog tečaja 7,53450. Korištenje HRK kao baze izračuna (s obzirom na povijesne podatke u HRK) ne utječe na izračun.
- EKS aproksimacija za rane godine: od siječnja 2002. do studenoga 2011. koristi se prosječna nominalna kamatna stopa na stambene kredite uvećana za pretpostavljeni 10-postotni dodatak (markup) (EKS = nominalna stopa × 1,10), jer HNB tada nije objavljivao EKS za stambene kredite. Od prosinca 2011. koristi se objavljeni EKS za stambene kredite.
- Tromjesečje se uključuje u indeks tek kad su za njega objavljeni indeks cijena te plaće i EKS za sva tri mjeseca, a u regionalnim serijama i županijske plaće tog tromjesečja. Posljednje tromjesečje IPN-a zato može kasniti za objavom indeksa cijena.
- Indeks cijena stambenih objekata za 2002.–2007. retrospektivno je izračunat (produljena serija DZS-a). Regionalni indeksi cijena, osobito za područje Ostalo, bučniji su zbog manjeg broja transakcija, a promjene strukture transakcija mogu utjecati na indeks neovisno o promjeni cijena. Bazna godina indeksa cijena (DZS objavljuje 2025. = 100) ne utječe na IPN.
- Regionalni indeksi i dalje su aproksimacija. Pravi regionalni indeks zahtijevao bi objavljene regionalne plaće, a unutar županije plaće nisu razlikovane po gradovima i općinama. EKS je nacionalna, pa regionalne razlike u uvjetima kreditiranja nisu obuhvaćene.
- Izvori podataka: za prosječne neto plaće DZS (mjesečna serija za Hrvatsku; usporedni podaci za 2015. i 2019., tablice 9.3.1, 9.3.2 i 9.3.24; plaće po županijama, tablica 9.4.9, JOPPD, tromjesečno i godišnje od 2020., i tablica 9.4.1, RAD-1G, godišnje od 2002. do 2023.), za indeks cijena stambenih objekata DZS i Statistika HNB (Tablica J3, a isti su podaci za Hrvatsku ukupno raspoloživi i na Eurostatu, Tablica PRC_HPI_Q), za efektivne kamatne stope Statistika HNB, Tablica G2 od prosinca 2011., arhiva statistike HNB-a za ranije godine, za podjelu na regije DZS, Popis gradova i općina Republike Hrvatske za potrebe izračuna indeksa cijena stambenih objekata, a za zaposlenike po gradovima i općinama DZS, Popis stanovništva 2011. i 2021.
Kalkulator priuštivosti kupnje novoga stana na kredit – metodologija
Kalkulator pokazuje koliko je kupnja novoga stana na kredit priuštiva kućanstvu koje živi od plaće. Za svako tromjesečje od početka 2016. uspoređuje dva iznosa: raspoloživi neto dohodak kućanstva i potreban neto dohodak, odnosno dohodak uz koji rata stambenoga kredita za standardizirani novi stan ne bi prelazila odabrani udio dohotka. Pristup se oslanja na Home Ownership Affordability Monitor (HOAM) Banke federalnih rezervi iz Atlante, prilagođen hrvatskim izvorima podataka, i dopunjuje Indeks priuštivosti nekretnina (IPN). Svako tromjesečje predstavlja hipotetsku kupnju po cijenama i kamatnim stopama toga tromjesečja, pa pokazatelj ne opisuje otplatu postojećih kredita i nije procjena kreditne sposobnosti. Serija počinje 2016. jer DZS od siječnja te godine objavljuje mjesečni medijan neto plaće. Svi su iznosi nominalni i iskazani u eurima; iznosi iz razdoblja prije uvođenja eura preračunati su fiksnim tečajem konverzije 7,53450 HRK/EUR.
Cijena po četvornom metru temelji se na DZS-ovoj prosječnoj cijeni novih stanova koje prodaju trgovačka društva i druge pravne osobe, bez stanova iz programa POS, na razini cijele Hrvatske. Budući da DZS tu cijenu objavljuje polugodišnje, raspoređujemo je na dva tromjesečja istog polugodišta prema indeksu cijena novih stambenih objekata. Ako je H objavljena polugodišnja cijena, a f omjer indeksa u drugom (b) i prvom (a) tromjesečju polugodišta, tromjesečne cijene iznose
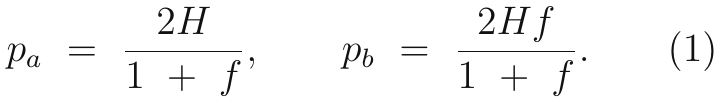
Prosjek dvaju tromjesečja tako je uvijek jednak službenoj polugodišnjoj cijeni, a njihov omjer jednak je omjeru indeksa: razinu cijene određuje DZS-ova prosječna cijena, a indeks samo njezinu raspodjelu unutar polugodišta. Dvije se serije razlikuju obuhvatom jer prosječna cijena ovisi o sastavu prodaje, a indeks je izrađen prema metodologiji usklađenoj s Eurostatom, no u razdoblju 2016.–2025. kretale su se slično (korelacija godišnjih stopa promjene iznosi 0,85). Ako indeks za drugo tromjesečje polugodišta još nije objavljen, f se privremeno procjenjuje iz posljednje objavljene tromjesečne stope promjene indeksa, a nakon objave indeksa procjena se zamjenjuje konačnom.
Referentni stan ima 66 m² u svim tromjesečjima, što odgovara prosječnoj površini novih stanova bez POS-a prodanih u prvom polugodištu 2026. (66,3 m²). Zbog fiksne površine promjene pokazatelja proizlaze samo iz kretanja cijena, kamatnih stopa i plaća. Početno se pretpostavlja da se cijela cijena stana financira kreditom s rokom otplate od 30 godina i jednakim mjesečnim ratama. Kamatna stopa je prosjek triju mjesečnih efektivnih kamatnih stopa (EKS) na nove stambene kredite kućanstvima u tromjesečju prema podacima HNB-a. S obzirom na to da je EKS efektivna godišnja stopa, mjesečna stopa i dobiva se konformnim preračunom, a mjesečna rata R za glavnicu G i n mjesečnih rata jednaka je anuitetu
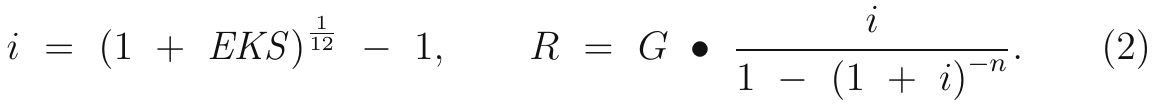
Kako EKS uz kamatu uključuje i naknade te druge obvezne troškove kredita, rata u modelu predstavlja ukupni mjesečni trošak kredita. Kamatna stopa pritom se drži nepromijenjenom kroz cijeli rok otplate.
Raspoloživi dohodak kućanstva Y početno čine dvije medijalne mjesečne neto plaće prema podacima DZS-a, uzete kao prosjek triju mjeseci u tromjesečju, što odgovara kućanstvu s dvoje zaposlenih s medijalnom plaćom. To je analitički scenarij, a ne mjera medijalnog dohotka kućanstava: zbroj dviju medijalnih plaća nije medijan dohotka takvih kućanstava, a plaće ne obuhvaćaju socijalne transfere ni druge prihode. Korisnik može upisati i vlastiti dohodak. On se tada izražava kao višekratnik medijalne plaće u posljednjem tromjesečju, a isti se omjer primjenjuje na cijelo razdoblje. Kalkulator tako kroz vrijeme prati kućanstvo istog položaja u raspodjeli plaća, a ne kućanstvo s istim nominalnim dohotkom: primjerice, 3.000 eura u drugom tromjesečju 2026. odgovara 2,26 medijalne plaće, odnosno 1.483 eura u prvom tromjesečju 2016.
Stan se smatra priuštivim ako rata ne prelazi udio s neto dohotka, početno 30 %. Potreban dohodak Y∗ i indeks priuštivosti I tada iznose
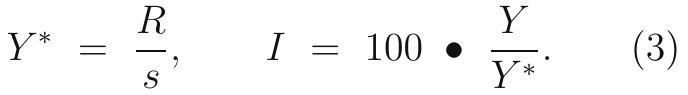
Vrijednost 100 znači da je dohodak točno dovoljan; iznad 100 kupnja je priuštiva, a ispod 100 nije. Indeks 92 tako znači da kućanstvo ima 92 % potrebnog dohotka, odnosno da mu nedostaje 8 %. Razlika Y∗ − Y iskazuje se i u eurima, kao manjak ili višak dohotka. Iz istog se pravila izvode najveća priuštiva rata, glavnica, cijena i površina stana te tromjesečja s najvišim i najnižim indeksom. Površina stana, udio cijene financiran kreditom, udio rate i dohodak pomiču razinu cijele serije, dok rok otplate, zajedno s kamatnom stopom, može promijeniti i redoslijed tromjesečja po priuštivosti. Granica od 100 je konvencija: pravilo od 30 % neto dohotka strože je od HNB-ovih kriterija koji se primjenjuju od 1. srpnja 2025. (omjer otplate i dohotka za stambene kredite do 45 %, kredit do 90 % vrijednosti nekretnine, rok do 30 godina). Zato je kretanje indeksa kroz vrijeme pouzdanija informacija od njegove razine.
Uz početne pretpostavke izračun za drugo tromjesečje 2026. izgleda ovako. Prosječna cijena u prvom polugodištu 2026. iznosi 3.012 €/m², a uz omjer indeksa f = 1,0082 procijenjena cijena u drugom tromjesečju iznosi 3.024 €/m². Stan od 66 m² stoji 199.602 eura. Uz EKS od 3,27 % (mjesečna stopa 0,2688 %) rata kroz 360 mjeseci iznosi 866 eura. Dvije medijalne plaće daju dohodak od 2.659 eura, a potreban dohodak iznosi 2.887 eura, pa kućanstvu mjesečno nedostaje 228 eura, a indeks priuštivosti iznosi 92,1. Rata čini 32,6 % dohotka, a uz isti dohodak priuštiv bi bio stan od 60,8 m². Od 2016. kupnja je bila najpriuštivija u četvrtom tromjesečju 2020. (indeks 100,0, EKS 2,95 %), a najmanje priuštiva u prvom tromjesečju 2016. (indeks 70,4, EKS 5,83 %).
Rezultate treba tumačiti uz nekoliko ograničenja. Cijena je prosjek za cijelu Hrvatsku, pa se ne vide regionalne razlike, a ovisi i o sastavu prodaje (lokaciji, kvaliteti i veličini projekata), što može unijeti kratkoročna kolebanja. Obuhvaćeni su samo novi stanovi bez POS-a. Model ne uključuje troškove kupnje, poreze, pričuvu, održavanje ni osiguranje, osim troškova sadržanih u EKS-u, kao ni subvencije i državna jamstva. Dohodak se temelji na plaćama pojedinaca, a ne na raspoloživom dohotku kućanstava. Pokazatelj se ažurira nakon objave novih podataka o plaćama, kamatnim stopama, indeksu cijena i polugodišnjim cijenama novih stanova, pri čemu se cijela serija ponovno izračunava, pa revizije izvornih podataka automatski ulaze u rezultate.
Izvori: DZS (prosječne cijene prodanih novih stanova, Statistika u nizu – Građevinarstvo, tablica 3.1.8; indeks cijena stambenih objekata; medijan neto plaće, Statistika u nizu – Plaće, tablica 9.3.18), HNB (tablica J3; kamatne stope kreditnih institucija, tablica G2). Obrada: Ekonomski lab.
- Podatke na temelju kojih su konstruirani grafikoni i tablice u publikaciji možete preuzeti ovdje. Napomena: završni grafikoni i tablice napravljeni su uz pomoć Claude AI.
[1] Prema metodologiji DZS-a, cijena 1 m2 prodanog stana obuhvaća: 1) troškove građevinskog zemljišta (pribavljanje zemljišta te eventualne troškove raseljavanja stanara iz postojećih stambenih zgrada ako nije kupljeno prazno zemljište), 2) troškove građenja (građenje zgrade uključuje rušenje postojećih građevina, čišćenje gradilišta, zemljane radove, podizanje zgrada, podizanje i pokrivanje krovnih konstrukcija, instalacijske i završne radove na zgradi i stanovima) te dobit izvođača radova, 3) ostale troškove (pribavljanje odobrenja za građenje, projektiranje, premjeravanje zemljišta, stručni nadzor, različite pristojbe i poreze, osiguranja, kamate na kredit, PDV, troškove i dobit poslovnog subjekta koji je naručio gradnju radi daljnje prodaje na tržištu).
[2] Indeksom proizvođačkih cijena građevnog materijala na domaćem tržištu mjere se promjene u razini proizvođačkih cijena građevnog materijala koji je proizveden i prodan na domaćemu (hrvatskom) tržištu. Indeks cijena građevnog materijala nije indeks cijena ukupnih građevinskih radova jer njime nisu obuhvaćene cijene opreme, mehanizacije i rada te drugi elementi iz strukture cijena građevinskih radova.
[3] Izvrstan prikaz metodoloških pitanja i širih, pa i povijesnih pitanja o razvoju tržišta stambenih nekretnina može se pronaći u radu Dubravka Mihaljeka, 2026.: Housing affordability in Europe: a critical survey of issues. Surveys S-43, HNB.
[4] Indeksi fizičkog obujma radova odnosno proizvodnje u građevinarstvu konstruiraju se kao kalendarski i sezonski prilagođeni (metoda X13 ARIMA). Građevinska poduzeća s 20 ili više zaposlenih izvještavaju Državni zavod za statistiku o satima rada na gradilištima, što DZS prilagođava za produktivnost po satu rada.
[5] Eurostat objavljuje korisnu površinu iz dozvola u milijunima m² zaokruženu na jednu decimalu, pa je pogreška zaokruživanja za Hrvatsku oko ±0,013 m² po stanovniku. Podaci za 2024. i 2025. su privremeni.
[6] Statistika izvještava o nominalnim vrijednostima izvršenih radova i novih narudžbi. Obje vrijednosti deflacionirali smo istim indeksom troškova građenja i dobiti po m² novog stana (2021. = 100). Kalendarska prilagodba (WDA) svodi vrijednosti na prosječan broj radnih dana istog tromjesečja; puna sezonska prilagodba nije provedena. Isti deflator za obje serije može uzrokovati pristranost u fazama ciklusa kada se cijene ugovorenih i izvršenih radova razilaze.
[7] Prognostički model: Huberova robusna M-regresija na godišnjim podacima 2002.–2025. (n = 24), završene_t = a + b · dozvole_(t–1); b = 0,99 (st. pogreška 0,06). Pomak od jedne godine daje znatno manju rezidualnu pogrešku od pomaka od dvije godine. Dozvole za 2026. i 2027. simulirane su modelom SARIMA(0,1,1)(0,1,1)12 na logaritmu mjesečnih podataka s impulsnim varijablama za regulatornu distorziju (kolovoz i rujan 2025., prosinac 2025. i siječanj 2026.); Ljung-Box test ne odbacuje bijeli šum reziduala (p = 0,75). Rasponi uključuju nesigurnost parametara, reziduala i dozvola (Monte Carlo, 6.000 simulacija). Uzorak je malen, a strukturni lom 2008.–2009. ublažen je robusnom regresijom.
[8] Prognostička moć ispitana je testovima na mjesečnim podacima; na neizglađenim podacima indikatori nemaju prognostičku moć (koincidentni su). Izglađivanje i godišnja promjena mogu precijeniti Grangerovu uzročnost, pa rezultat treba tumačiti oprezno zbog malog uzorka i dugog pomaka.
[9] U HNB-ovoj publikaciji Financijska stabilnost 26 (lipanj 2025.) navodi se kako je udio kupoprodaja stambenih nekretnina koje su financirane kreditom u razdoblju 2021.–2024. prosječno iznosio oko 30 %. U mjesecima kada se provodio program državnih subvencija za stambene kredite, taj je udio bio viši od višegodišnjeg prosjeka, a osobito je rastao za vrijeme šestog (2021.), sedmog (2022.) i osmog (2023.) kruga programa subvencioniranja stambenih kredita, kad je u pojedinim mjesecima dosegnuo oko 40 %. Nakon prestanka programa udio se stabilizirao na razini od oko 30 %, a do kraja 2024. tek je blago porastao.
[10] HNB je od srpnja 2025. ograničio iznos mjesečne otplate duga u odnosu na dohodak potrošača (engl. debt service to income, DSTI) na najviše 45 % za stambene i 40 % za nestambene kredite, a za sve kredite osigurane nekretninama i ukupan iznos kredita u odnosu na vrijednost nekretnine u zalogu (engl. loan to value, LTV) koji ne smije biti veći od 90 %. No banke na osnovi vlastite procjene u svakom tromjesečju mogu odobriti do 20 % stambenih i 10 % nestambenih kredita i mimo navedenih DSTI ograničenja, kao i 20 % kredita potrošačima mimo LTV ograničenja. Pritom se iznimke pri odobravanju stambenih kredita u najvećoj mjeri smiju primjenjivati za potrošače koji kreditom rješavaju svoje stambene potrebe. Od 1. listopada 2026. udio izuzetaka za stambene kredite smanjen je s 20 na 10 posto.
[11] U ranijoj, mjesečnoj verziji indeksa tromjesečni indeks cijena pretvarao se u mjesečnu seriju PCHIP interpolacijom. Tromjesečni izračun tu procjenu više ne treba, pa se koriste samo objavljeni podaci. Plaće i EKS i dalje se prikupljaju mjesečno i tek se u izračunu svode na tromjesečne prosjeke.
[12] Prema podacima iz HNB-ove publikacije Makroprudencijalna dijagnostika br. 28 (veljača 2026.), stambeni krediti u listopadu i studenome 2025. u prosjeku su se odobravali na rok od 23,6 godina, no 20 godina smatramo dobrom aproksimacijom za dulje vremensko razdoblje u kojem je prosječni vijek kredita bivao sve duži.
[13] Prema podacima iz iste publikacije HNB-a, prosječni iznos stambenog kredita od rujna do studenoga 2025. iznosio je oko 123 tisuće eura. Referentna glavnica za Hrvatsku ukupno u četvrtom tromjesečju 2025. iznosi oko 129 tisuća eura, što je blizu tog iznosa.
[14] Ukupna kamata može se izračunati funkcijom CUMIPMT u Excelu. U izračunu se omjer R/G računa izravno kao n · r / (1 − (1 + r)−n) − 1, što je isto.
[15] DZS, Statistika u nizu, Plaće, tablice 9.3.2 (RAD-1, 2015.), 9.3.1 (JOPPD, 2015., i stara metoda, 2019.) i 9.3.24 (revidirane plaće za 2019. na osnovi FTE-a). Izvorna serija za 2015. već je iskazana iz JOPPD-a, pa se faktor za prijelaz na JOPPD primjenjuje samo do prosinca 2014.
[16] DZS navodi da popis vrijedi za redovnu seriju indeksa od prvog tromjesečja 2018. i za produljenu seriju od 2002. do 2007. Od 2008. do 2017. područje Jadran u indeksu cijena obuhvaća transakcije stambenih objekata koje se nalaze u prosjeku do 10 km od obale. Taj se kriterij ne može primijeniti na plaće, pa se ponderi plaća u cijelom razdoblju određuju prema popisu gradova i općina. Razlika je malena jer se obalni gradovi i općine uglavnom podudaraju s tim pojasom.
[17] Godina 2020. bila je pandemijska. Kad bi godina spoja bila 2022., regionalni bi se IPN promijenio najviše za 0,1 bod.
©Arhivanalitika, sva prava pridržana. Analize i zaključci koji su predstavljeni u ovoj analizi zasnivaju se na primarnim izvorima statističkih podataka na koje Arhivanalitika nema utjecaj i ne jamči njihovu točnost. Korisnici ovog izvještaja uzet će u obzir da su svi zaključci, rezultati i procjene podložni statističkim, ekonometrijskim i drugim pogreškama, te iz njihovog korištenja ne mogu proizaći nikakve obveze i druge pravne posljedice za Arhivanalitiku d.o.o. Korisnici su upoznati da ovaj dokument predstavlja intelektualno vlasništvo Arhivanalitike, te isti ne mogu, u cijelosti ili djelomično, kopirati, distribuirati ili na bilo koji drugi način ustupati trećim osobama bez prethodnog traženja pisanog dopuštenja Arhivanalitike upućivanjem poruke elektronske pošte na adresu vsonje@arhivanalitika.hr.